

5. 財源と手続きのしくみ
就業者負担軽減支援金の財源は、国と地方自治体が分担する仕組みになっています。
5.1 国と地方自治体の費用分担
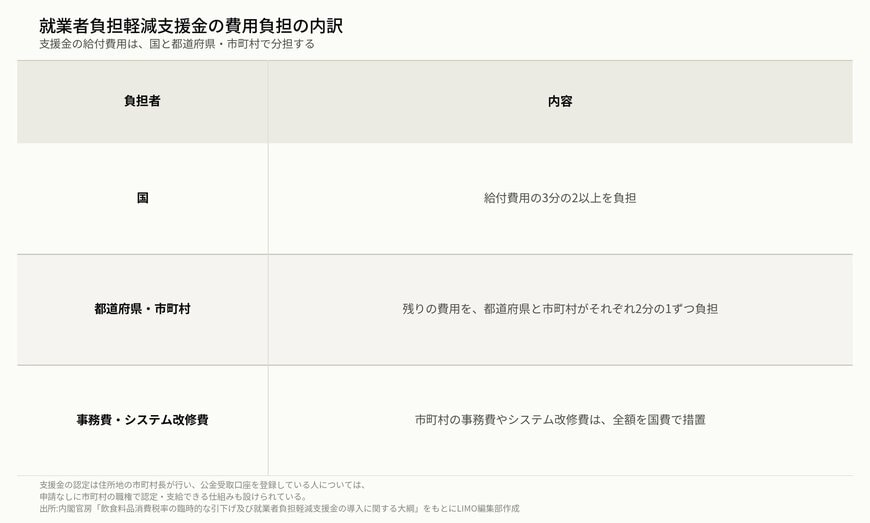
大綱では、給付費用のうち3分の2以上を国が負担し、残りを都道府県と市町村がそれぞれ2分の1ずつ負担するとされています。
市町村が支援金の支給にあたって必要となる事務費やシステム改修費については、全額を国費でまかなうことも明記されています。
就業者負担軽減支援金の費用負担の内訳4/4
LIMO編集部作成
5.2 支給の認定手続き
支援金の支給の認定は、申請者の住所地の市町村長が行います。
公金受取口座を登録している人については、申請をしなくても市町村の職権によって認定・支給ができる仕組みも設けられており、手続きの負担を減らす工夫がされています。
6. 「給付付き税額控除」の本格導入に向けて
消費税率の臨時的な引下げと就業者負担軽減支援金は、あくまで令和9年4月からの2年間の経過措置です。
この経過措置の期間を経て、令和11年度からは「給付付き税額控除」が本格的に導入される予定です。
「給付付き税額控除」は、低所得の人ほど相対的に重くなりやすい消費税の負担を、税額控除と現金給付を組み合わせる形で軽減しようとする制度で、令和8年8月5日に閣議決定された基本方針が、その考え方のベースになっています。
制度の詳細な設計は、今後の法案提出に向けた議論の中で具体化されていく見通しです。
7. まとめ
令和8年9月15日、政府は飲食料品の消費税率を臨時的に引き下げる措置と、就業者負担軽減支援金の導入に関する大綱を閣議決定しました。
食料品の消費税率は、令和9年4月1日から令和11年3月31日までの2年間、現行の8%から1%に引き下げられます。
あわせて、所得の水準に応じて支給額が変わる就業者負担軽減支援金が導入されますが、具体的な支給額や所得基準は今後の予算編成過程で決定される予定であり、現時点では未定です。
この2年間の経過措置を経て、令和11年度には「給付付き税額控除」が本格的に導入される予定であり、今後の法案提出に向けた動きを引き続き確認していく必要があります。
参考資料
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(概要)」
- 内閣官房「消費税率の引下げ及び給付付き税額控除に関する検討」
和田 直子


