

スーパーで買い物をするたびに、食料品の値上がりを実感している方は多いのではないでしょうか。
こうした中、政府は物価高対策の一環として、消費税に関する新たな制度を打ち出しました。
令和8年9月15日、政府は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。
この大綱には、食料品の消費税率を一時的に引き下げる措置と、それにあわせて導入される支援金、さらにその先にある「給付付き税額控除」という制度の道筋が示されています。
1. 「給付付き税額控除」導入までの流れ
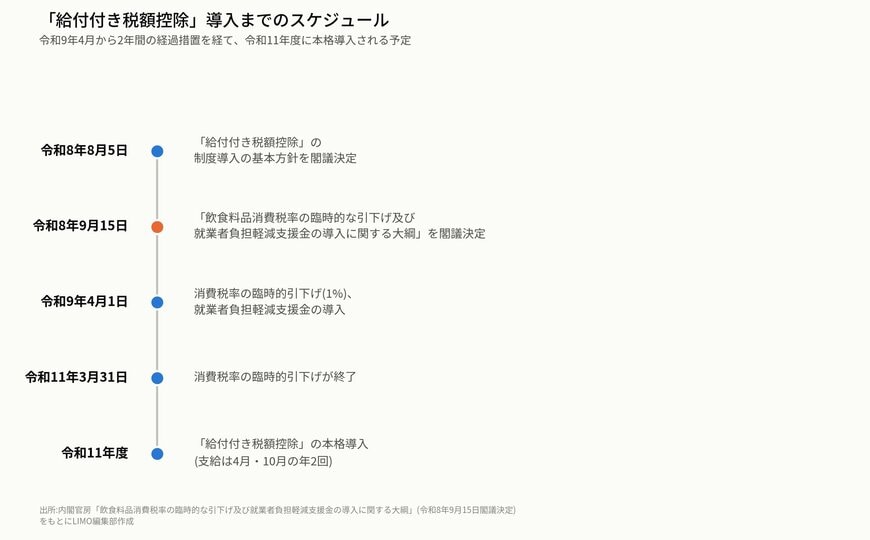
今回閣議決定された大綱は、令和8年8月5日に閣議決定された「給付付き税額控除」の制度導入の基本方針を踏まえたものです。
「給付付き税額控除」は令和11年度からの本格導入が予定されており、それまでの経過措置として、消費税率の臨時的な引下げと就業者負担軽減支援金が実施される、という位置づけになっています。
「給付付き税額控除」導入までのスケジュール1/4
LIMO編集部作成
令和9年4月1日から令和11年3月31日までの2年間は、消費税率の臨時的な引下げと就業者負担軽減支援金による経過措置の期間にあたります。
この2年間を経て、令和11年度に「給付付き税額控除」が本格的に導入される、という流れです。
2. 飲食料品の消費税率を臨時的に1%へ引下げ
大綱の柱の一つが、飲食料品にかかる消費税率の臨時的な引下げです。
現在、飲食料品には軽減税率が適用され、税率は8%(国税6.24%、地方消費税1.76%)となっています。
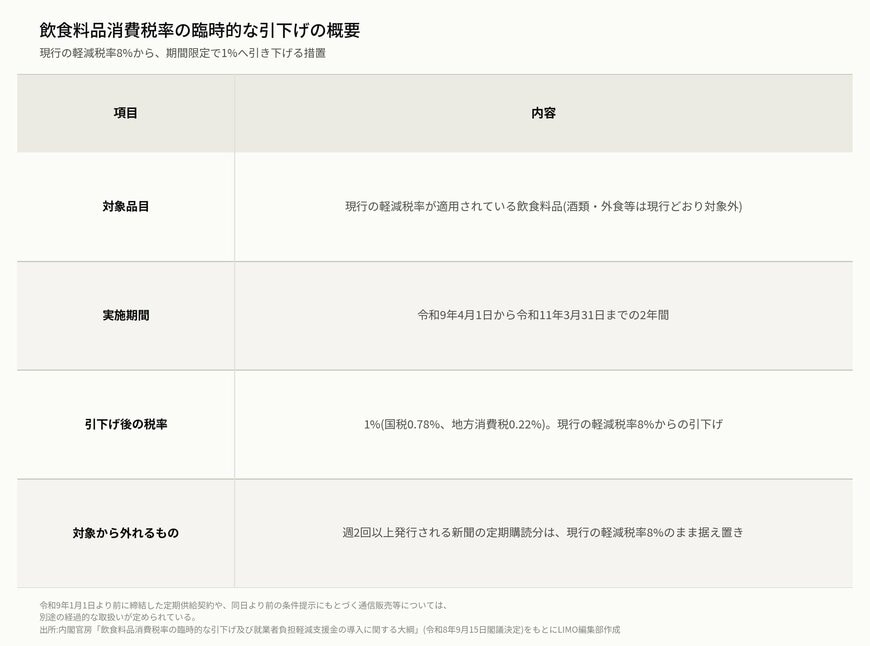
この税率が、令和9年4月1日から令和11年3月31日までの2年間、1%(国税0.78%、地方消費税0.22%)へと引き下げられます。
2.1 対象品目と実施期間
引下げの対象となるのは、現行の軽減税率が適用されている飲食料品です。
酒類や外食など、現行制度でも軽減税率の対象外とされているものは、今回の措置でも対象外のままです。
飲食料品消費税率の臨時的な引下げの概要2/4
LIMO編集部作成
2.2 対象から外れるもの
一方で、週2回以上発行される新聞の定期購読分については、今回の引下げの対象から外れ、現行の軽減税率8%のまま据え置かれます。
また、令和9年1月1日より前に締結した定期供給契約や、同日より前に提示された条件にもとづく通信販売等については、別途の経過的な取扱いが定められています。
3. 就業者負担軽減支援金とは
大綱のもう一つの柱が、就業者負担軽減支援金です。
消費税率の引下げによる負担軽減の恩恵は、所得の少ない人ほど支出に占める食料品の割合が高いため、相対的に小さくなりやすいという面があります。
就業者負担軽減支援金は、こうした点を踏まえ、就業している人を対象に、所得の水準に応じた支援金を支給する仕組みとして設けられました。
3.1 所得に応じて変わる4段階の支給額
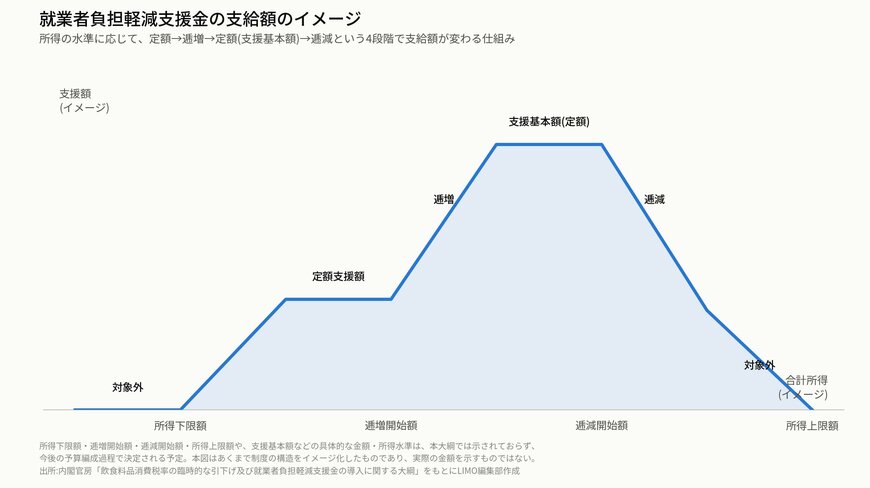
支援金の支給額は、所得の水準に応じて一律ではなく、段階的に変わる設計になっています。
所得が一定の水準までは定額の支援額が支給され、そこから所得が上がるにつれて支給額が増えていく「逓増」の区間があります。
さらに所得が上がると、最も手厚い定額の「支援基本額」が支給される区間となり、その後は所得が上がるにつれて支給額が減っていく「逓減」の区間を経て、一定の所得を超えると対象外になる、という4段階の構造です。
就業者負担軽減支援金の支給額のイメージ3/4
LIMO編集部作成
この図はあくまで支給額の変化の「形」を示す概念図であり、実際の所得の区切りや金額を示すものではありません。
4. まだ決まっていないこと
ここまで見てきた通り、消費税率の引下げ幅や実施期間、対象品目といった枠組みは大綱で示されています。
一方で、就業者負担軽減支援金について、具体的にいくら支給されるのか、所得のどの水準から支給額が変わるのかといった金額・所得基準は、今回の大綱では示されていません。
大綱では、これらの具体的な金額や所得水準は、今後の予算編成過程において決定される、とされています。
そのため、現時点で「年収いくらの人がいくらもらえる」といった試算をすることはできず、今後公表される予算編成の内容を確認する必要があります。


