


9月になると、日本年金機構から「年金生活者支援給付金請求書」が届き始める方もいるでしょう。10月15日には年金の定期支給日も予定されています。
この給付金を受け取れる条件の一つに「世帯全員が住民税非課税であること」があります。たとえご自身の年金額が基準以下でも、同居家族に課税対象者がいれば給付の対象外となります。
住民税が非課税かどうかは、給付金以外にも国民健康保険料や介護保険料の軽減、医療費の自己負担額など、生活に密接に関わる多くの制度に影響します。しかし、ご自身の世帯がどちらに該当するのか、正確に把握している方は意外と少ないかもしれません。
この記事では、住民税非課税世帯の判定基準や、給与・年金収入の目安を兵庫県神戸市の例で解説します。また、厚生労働省の調査をもとに、年代ごとの住民税課税状況についても見ていきましょう。
なお、住民税非課税世帯の収入基準に関する解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 住民税非課税世帯の定義とは?非課税になる仕組みを解説
まず、住民税がどのような仕組みで課税されるのかを整理し、「非課税」が具体的にどのような状態を指すのかを確認します。
1.1 住民税を構成する「均等割」と「所得割」
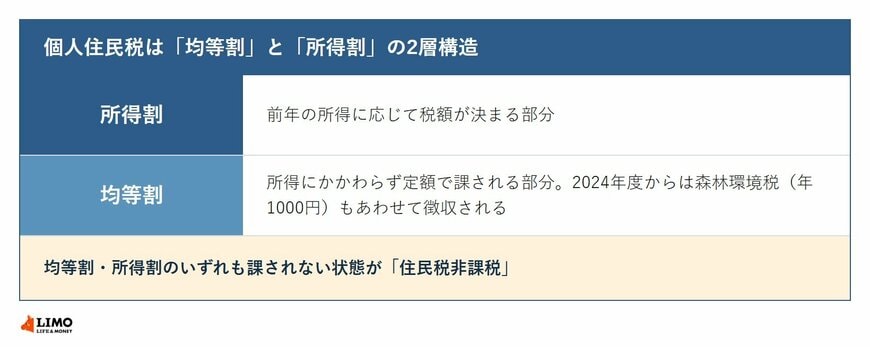
住民税は、お住まいの都道府県と市区町村へ納める地方税です。ごみ収集や消防、福祉、学校教育といった、日々の暮らしに関わる行政サービスの財源として使われています。
個人が納める住民税は、2つの異なる性質を持つ部分を組み合わせて計算されます。住民税非課税世帯の収入基準をまとめた記事では、これらを次のように説明しています。
- 均等割:所得に関係なく一律に課税される部分
- 所得割:所得に応じて税額が決まる部分
この「均等割」と「所得割」の両方が課税されない状態が「住民税非課税」です。そして、世帯の全員がこの状態にあるとき、初めて「住民税非課税世帯」として認定されます。単身世帯であればご自身の状況がそのまま世帯の判定となりますが、同居家族がいる場合、そのうち一人でも課税されていれば世帯としては対象外です。
ちなみに、2024年度からは均等割とあわせて森林環境税(年額1000円)が徴収されていますが、均等割が非課税であれば森林環境税もかかりません。
また、均等割は課税されるものの、所得割だけが非課税というケースも存在します。この場合、各種支援制度の対象になるかどうかは、制度や自治体によって対応が異なるため、お住まいの市区町村で確認が必要です。
2. 住民税が非課税になる3つの条件
では、具体的にどのような場合に住民税が課されないのでしょうか。
以下の3つの条件のうち、いずれか一つに該当する場合に住民税が非課税となります。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦、ひとり親で、前年の合計所得金額が135万円以下である
- 前年の合計所得金額が各市区町村の基準を下回る
このうち1と2は全国共通の基準です。一方、3の基準額は市区町村ごとに設定されているため、同じ収入でも住んでいる自治体によって課税か非課税かが変わることがあります。
3. 【神戸市の例】住民税非課税となる所得基準はいくら?
ここからは、兵庫県神戸市が公表している基準を例に、具体的な金額を見ていきましょう。
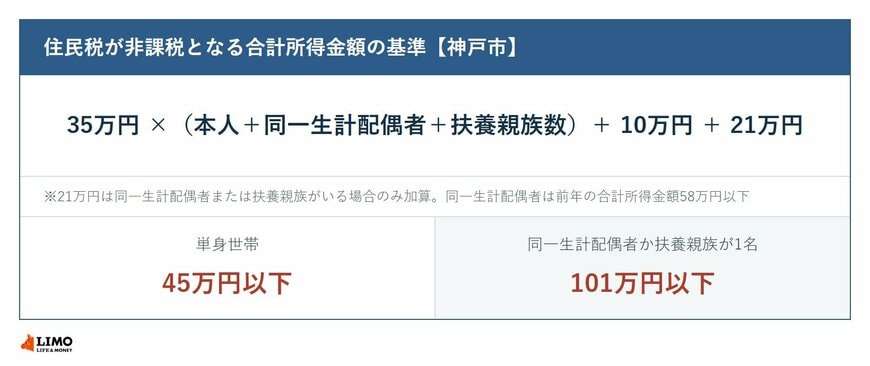
神戸市が示す計算式は以下の通りです。
35万円×(本人+同一生計配偶者(※)+扶養親族数)+10万円+21万円
ただし、末尾の21万円は、同一生計配偶者または扶養親族がいる場合にのみ加算されます。そのため、単身者の場合は「35万円×1+10万円」で、基準額は45万円となります。
※同一生計配偶者とは、納税義務者と生計を一にする配偶者で、前年の合計所得金額が58万円以下の人
4. 所得基準を年収に換算すると?給与と年金それぞれの目安
これまでの基準は「所得」で示されていましたが、私たちが源泉徴収票などで目にするのは、控除を引く前の「収入」金額です。
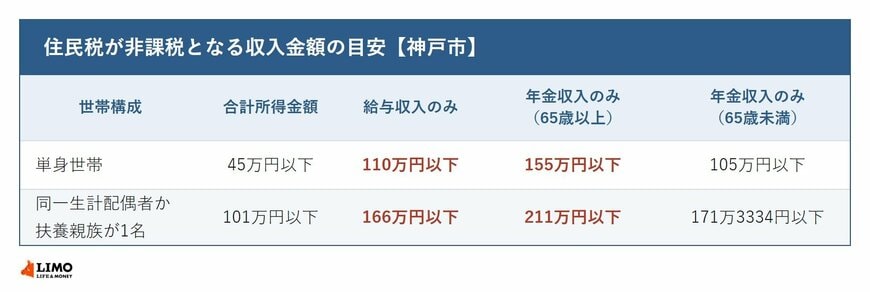
所得は収入から各種控除を差し引いた後の金額のため、同じ所得45万円でも、収入の種類(給与か年金か)や年齢(65歳以上か未満か)によって対応する収入額は変わります。神戸市の基準を収入に置き換えた場合の目安は、次のようになります。
4.1 ケース1:単身世帯の収入目安
合計所得金額が45万円以下になる方
- 給与収入のみで収入金額が110万円以下
- 年金収入のみで収入金額が155万円以下(65歳以上)
- 年金収入のみで収入金額が105万円以下(65歳未満)
4.2 ケース2:配偶者または扶養親族が1人いる世帯の収入目安
合計所得金額が101万円以下になる方
- 給与収入のみで収入金額が166万円以下の方
- 年金収入のみで収入金額が211万円以下の方(65歳以上)
- 年金収入のみで収入金額が171万3334円以下の方(65歳未満)
単身世帯の場合、給与のみなら年収110万円、65歳以上で年金のみなら年金収入155万円が非課税の分かれ目です。年金収入の基準額が高いのは、公的年金等控除が給与所得控除より手厚く設定されていることが理由です。
配偶者や扶養親族が1人いると、このボーダーラインは引き上げられます。65歳以上で年金収入のみの場合、基準額は211万円となり、単身の155万円より56万円高くなります。
同じ年金額でも、単身か夫婦かによって結論が変わるため、住民税非課税世帯を考える際は、収入額と世帯構成をセットで確認することが大切です。
※上記は神戸市の基準です。基準となる金額は市区町村ごとに異なるため、お住まいの自治体のページで確認してください。
5. 年齢が上がるほど住民税課税世帯は減少する傾向に
ここまでは制度上の基準を見てきました。では、実際にはどの年代でどのくらいの世帯が住民税を支払っているのでしょうか。
厚生労働省『令和7年国民生活基礎調査』から、世帯主の年齢階級別に、住民税が課税されている世帯の割合を確認します。
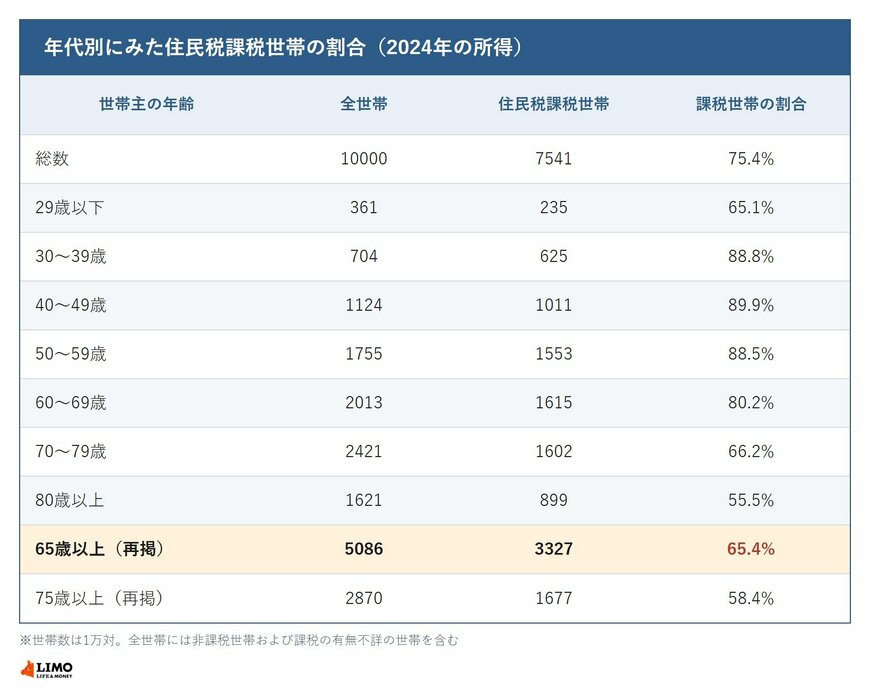
- 29歳以下:65.1%
- 30〜39歳:88.8%
- 40~49歳:89.9%
- 50~59歳:88.5%
- 60~69歳:80.2%
- 70~79歳:66.2%
- 80歳以上:55.5%
- 65歳以上(再掲):65.4%
- 75歳以上(再掲):58.4%
※ 世帯数は1万対
※ 全世帯数には、非課税世帯及び課税の有無不詳の世帯を含む
※ 総数には、年齢不詳の世帯を含む
※ 住民税課税世帯には、住民税額不詳の世帯を含む
30歳代から50歳代の働き盛り世代では、約9割の世帯が住民税を納めています。しかし、60歳代で80.2%、65歳以上では65.4%、75歳以上では58.4%と、年齢が上がるにつれてその割合は低下していきます。
80歳以上になると55.5%と、課税世帯と非課税世帯がほぼ半数に近づきます。
この背景には、収入源の変化があります。現役時代は給与が収入の中心ですが、リタイア後は公的年金へと移り、収入額自体が減少するためです。
さらに、65歳以上には手厚い公的年金等控除が適用されることや、遺族年金・障害年金が非課税所得として判定計算から除外されることも影響しています。
年金を受給する年代ほど住民税非課税世帯に該当しやすくなるのは、こうした複数の要因が重なった結果といえるでしょう。
6. 高齢者世帯の約4割は「年金のみ」で生活しているという実態
年齢を重ねるほど住民税非課税世帯が増えるのは、収入が公的年金中心になるためです。では、実際に年金だけで家計を支えている世帯はどのくらいあるのでしょうか。
厚生労働省『2025(令和7)年 国民生活基礎調査の概況』から、高齢者世帯(※1)の収入構成を見てみましょう。
高齢者世帯全体で見ると、総所得の61.3%を「公的年金・恩給」が占めています。次いで、仕事による収入である「稼働所得」が25.9%、「財産所得」が5.8%です。この数字だけを見ると、年金以外の収入も一定程度あるように思えます。
しかし、その内訳を詳しく見ると、異なる実態が浮かび上がります。公的年金・恩給を受給している世帯に絞ると、所得のすべてが「公的年金・恩給」である世帯が41.3%にも上るのです。
※1 高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
※2 国民生活基礎調査は前年の所得を集計するため、2025年調査の所得データは2024年の所得にあたります
6.1 公的年金が総所得に占める割合別の世帯数
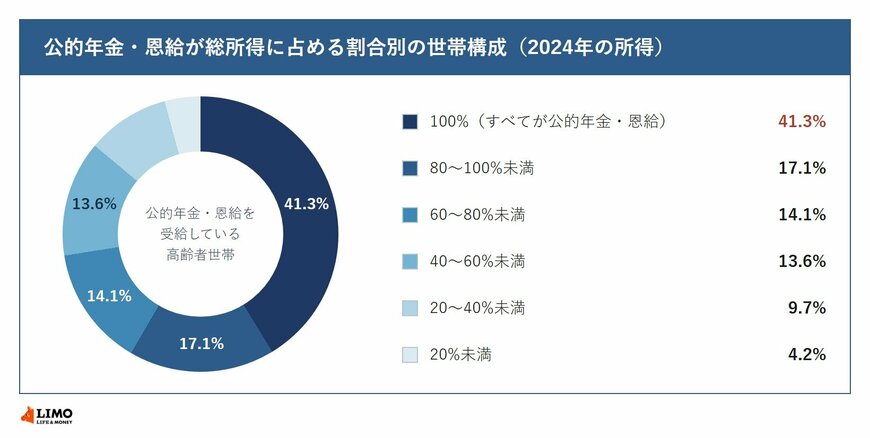
- 公的年金・恩給の総所得に占める割合が100%の世帯:41.3%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:17.1%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:14.1%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:13.6%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:9.7%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.2%
所得の100%が年金という世帯が41.3%、80%以上まで範囲を広げると58.4%に達します。これは、年金を受給している高齢者世帯の約6割が、家計の8割以上を公的年金に依存していることを示しています。
収入が年金に偏るほど、金額は前年の実績で固定され、自身の裁量で調整できる余地は小さくなります。住民税の課税・非課税の境界線を越えるかどうかも、繰下げ受給の選択や配偶者の働き方といった、限られた判断によって決まることになります。


