

1. 日本の製薬会社という呼び方が取りこぼすもの
社名は漢字四文字で、本社は東京にある。主力品は国内の医療機関で使われ、薬価改定の影響も受ける。ここまでは、国内製薬会社という連想どおりだ。
だが2025年12月期の有価証券報告書に載る大株主の顔ぶれは、その連想から外れている。首位はROCHE HOLDING LTD、住所はスイスのバーゼル。保有比率は61.1%である。
この数字の重みは、2位以下と並べると分かる。2位の日本マスタートラスト信託銀行が8.62%、3位の日本カストディ銀行が3.53%。上位10名を全部足しても79%程度で、その大半を首位1社が占めている。
つまり中外製薬は、議決権の過半を1社に握られた会社だ。国内の大手製薬会社という肩書きは間違いではないが、資本の系譜をたどればスイスに本拠を置くグループの一員である。
そしてこの資本関係は、株主名簿の上だけの話では終わらない。損益計算書の中身にも、はっきりと痕跡が残っている。
2. 61.1%の筆頭株主は、収益構造のどこに表れているか
まず、この会社の稼ぎ方がどれだけ特異かを確認しておきたい。
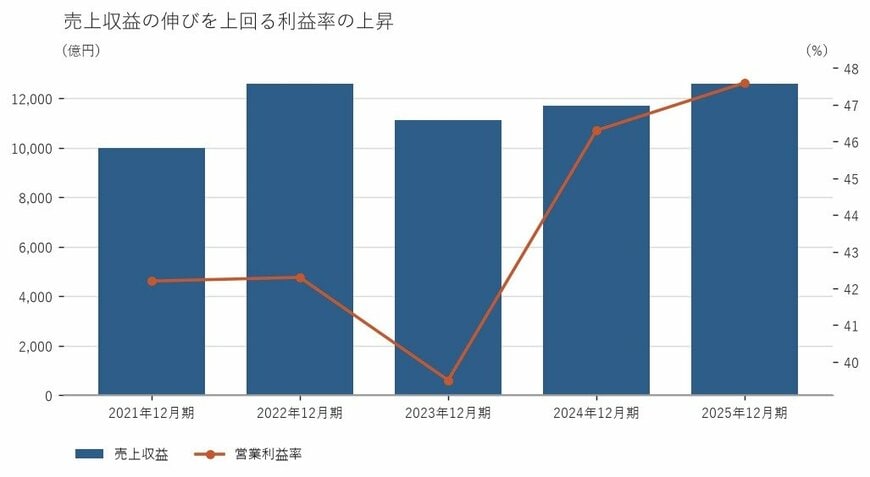
2025年12月期の売上収益(IFRS)は1兆2,579億円、営業利益は5,988億円。営業利益率は47.6%に達する。当期利益は4,340億円、ROE(自己資本利益率)は22.1%だった。
医薬品業種47社の営業利益率の中央値は4.2%である。もっともこの業種は赤字の会社も抱えており、下位25%の境目はマイナス圏にある。中央値だけを物差しにするのは乱暴だろう。そこで上位25%の境目を見ると10.8%。47.6%はそれすら4倍以上引き離している。母集団をどう切っても、この利益率は外れ値だ。
2.1 中外製薬の利益率を押し上げている売上の中身
なぜここまで高いのか。手がかりは売上の中身にある。
2026年12月期1Qについて、会社は次のように説明している。国内の製商品売上高は薬価改定や後発品の浸透の影響を受けたものの、主力品が伸長して前年同期を上回った。海外の製商品売上高は、ロシュ向けの輸出と、導出先向けの輸出が大幅に増加した。その他の売上収益302億円も、導出品に関するロイヤルティ収入の増加で前年同期を上回っている。
ここに資本関係の痕跡がある。61.1%を握る相手は、単なる株主ではなく販売網の相手方でもある。開発した薬を自前で世界中に売り歩く代わりに、グループ内の販売網へ流す。国内は自社で、海外は輸出とロイヤルティで、という組み立てだ。
この形は費用構造に効く。海外の販売組織を自前で抱えなければ、販売費及び一般管理費は軽くなる。2025年12月期の販管費は1,164億円で、売上収益1兆2,579億円に対して1割にも届かない。一方で研究開発費は1,801億円と、販管費を大きく上回っている。
売るための費用より、作るための費用のほうが厚い。製薬会社としては珍しい形ではないが、ここまで極端な比率になる背景には、販売の一部をグループ側に委ねられる立ち位置があるとみてよいだろう。
原価側も効いている。会社によれば、2026年12月期1Qの製商品原価率は31.7%で、前年同期から2.0ポイント改善した。製品別の売上構成比の変化と為替の影響が理由だという。売上総利益は2,295億円で前年同期比+14.2%と、売上収益の伸び11.5%を上回った。
外資系グループの一員であることは、一般には支配の話として語られやすい。だが数字を追うと、それは同時に収益構造の話でもある。
1/2
出所:中外製薬株式会社 有価証券報告書をもとに筆者作成
3. 年初の高い水準から切り下がっていった株価
2/2
出所:各種資料をもとに筆者作成
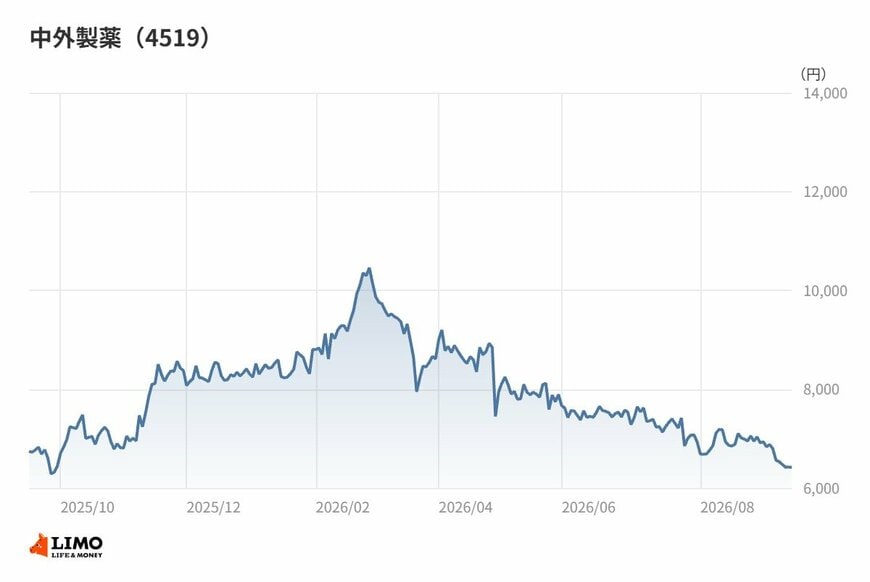
これだけの収益力を持つ会社の株価が、この1年弱は下方向に動いている。
2025年10月末の終値は7,000円台。そこから11月末に8,300円台へ跳ね、12月末、2026年1月末と8,000円台後半を保った。2月末には1万400円台をつけており、2025年10月末以降の月末終値ではここが最も高い。
反転はその直後に来た。3月末は8,600円台、4月末8,100円台、5月末7,800円台と切り下がる。6月末7,500円台、7月末6,900円台、8月末6,900円台と下押しが続き、8月末が期間内で最も低い月末終値となった。2026年9月時点の直近終値は6,400円台である。
2月末の高い水準から見れば、足元は4割近く削られた計算になる。決算の数字が悪化したわけではない。むしろ利益率は5期で最も高い水準に上がっている。
株価がなぜこの向きに動いたのかを断定することはできない。医薬品セクター全体の地合いや、主力品の先行きに対する見方の変化が意識された可能性はある。61.1%の株主がいる以上、市場に流通する株式は残りの4割弱であり、需給が振れやすいという構造も無関係ではないだろう。
ただ、確かなことが1つある。利益率と株価は、この1年弱について逆の方向を向いていた。
4. 筆者コメント
印象的なのは、61.1%という数字そのものよりも、それが意外なものとして受け取られるという点のほうだ。
理由の1つは、消費者と会社の接点にあると思う。薬は医療機関を通じて届くもので、パッケージに書かれた社名を意識する機会は少ない。資本の系譜まで意識される場面は、さらに少ない。
もう1つは、開示の構造だ。大株主の欄は有価証券報告書のなかほどにあり、ニュースで取り上げられることもほとんどない。決算発表で語られるのは売上と利益であって、誰がこの会社を持っているかではない。
だからこそ、株主構成の欄を一度は自分の目で確認することをおすすめしたい。誰が過半を握っているかは、配当の決め方から製品の売り先まで、会社のさまざまな判断に効いてくる。中外製薬の場合、その1行が収益構造の説明にもなっている。


