4. 国民年金・厚生年金の平均受給額を確認
モデルケースの次は、実際の受給者全体の平均を見ておきましょう。厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」では、60歳代から90歳以上までの受給権者を対象とした平均年金月額が公表されています。
4.1 国民年金(老齢基礎年金)の平均受給額
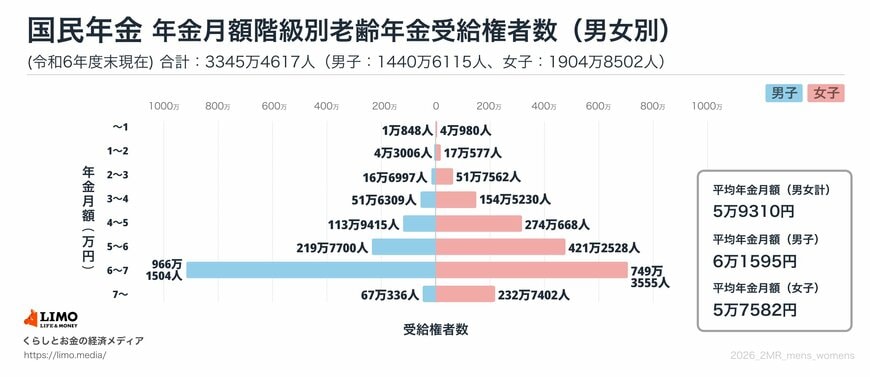
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.2 厚生年金(老齢厚生年金)の平均受給額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
国民年金の平均受給額は男女とも月5万円台です。一方、厚生年金は全体平均が15万円台ですが、男性と女性では約6万円の差があります。
この差は、厚生年金が現役時代の収入と加入期間に応じて決まるしくみから生まれます。とくに現在の高齢世代では、出産や育児、家庭の事情を理由に女性が離職したり、勤務時間を短くしたりするケースが少なくありませんでした。その結果として、加入期間や賃金水準に差が生じ、平均受給額の開きとして表れています。
5. まとめにかえて
今回は、2026年度の年金額の例と、年収・加入期間に応じた受給額の目安を確認してきました。
モデル年金額の月23万7279円は夫婦2人分の合計で、国民年金の満額は1人あたり月7万608円です。平均年収約610万円で40年間厚生年金に加入した男性の場合は月額17万6793円と見込まれ、受給水準としては高いほうに入ります。
一方、受給者全体の平均は厚生年金15万289円、国民年金5万9310円。しかも2026年度は4年連続の増額でありながら、物価変動率3.2%には届いておらず、実質的な購買力は下がっています。
モデルや平均は、あくまで比べるための物差しです。
実際に必要なのはご自身の数字ですが、将来的な年金額については「ねんきん定期便」や「ねんきんネット」から確認することができます。
将来的な生活費や必要資金との差額をまずは計算し、それに対してどういった対策が必要になるのか。早めの段階で対策方法と手段について考えておけば安心に繋がりそうですね。
不足を埋める手段としては、NISAやiDeCoといった税制優遇制度の活用、家計の見直し、就労期間を延ばして厚生年金の加入期間を延ばすことなどが挙げられます。
まずはご自身の見込額を確かめるところから始めてみてはいかがでしょうか。