


個人向け国債は、金利が上がっている局面で名前を聞く機会が増えます。
実際にどれだけ買われているのかは、財務省が公表している「個人向け国債の発行額の推移」で確かめられます。2026年(令和8年)9月発行分の発行額は1兆729億円でした。
この記事では、2026年に入ってからの月別の発行額と、いま募集されている回号の表面利率を、財務省の資料をもとに見ていきましょう。
なお、個人向け国債の基本的なしくみについては、下記の記事より一部を引用・参照しています。
1. 個人向け国債の2026年9月発行分は1兆729億円だった
財務省は、個人向け国債の発行額を発行月ごとにまとめた資料を公表しています。
この表は募集月ではなく発行月で並んでいる点に注意が必要で、たとえば9月発行分は8月に募集された回号です。
1.1 1兆円を超えたのは2026年では8月と9月の2か月
2026年の月別の発行額をみると、9月発行分の1兆729億円が最も多くなりました。
その前の8月発行分も1兆177億円で、2026年に入ってから1兆円を超えたのはこの2か月です。
年の前半は5000億円台から9000億円台で推移していました。
1.2 タイプ別では固定5年が5997億円で最も多い
9月発行分の内訳は、固定5年が5997億円、変動10年が3315億円、固定3年が1417億円です。
満期まで利率が変わらない固定5年に、いちばん多くの資金が向かっていたことになります。
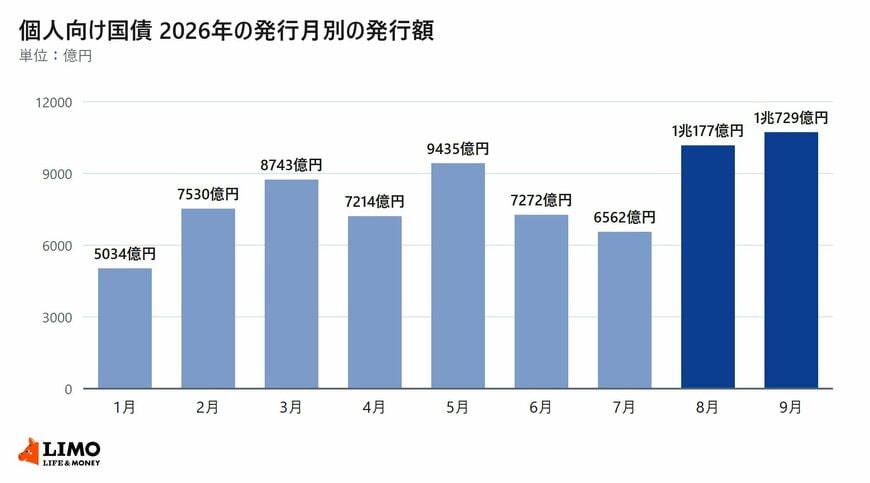
【2026年の発行月別の発行額】
- 1月発行分:5034億円
- 2月発行分:7530億円
- 3月発行分:8743億円
- 4月発行分:7214億円
- 5月発行分:9435億円
- 6月発行分:7272億円
- 7月発行分:6562億円
- 8月発行分:1兆177億円
- 9月発行分:1兆729億円
2. 個人向け国債の表面利率が上がるのと同じ時期に発行額も増えた
同じ資料には、発行月ごとの利率も並んでいます。
発行額が伸びた時期と、利率が上がった時期はおおむね重なっています。
2.1 固定5年の利率は1月の年1.35%から9月の年2.06%へ
固定5年の利率は、2026年1月発行分が年1.35%、9月発行分が年2.06%でした。
変動10年の初回利率は1月発行分が年1.23%、9月発行分が年1.87%、固定3年は1月発行分が年1.10%、9月発行分が年1.71%です。
2.2 発行額が最も少なかったのは1月発行分の5034億円
2026年で発行額が最も少なかったのは1月発行分の5034億円で、最も多かった9月発行分とは5695億円の差があります。
どちらも同じ年の数字で、発行月ベースで比べたものです。
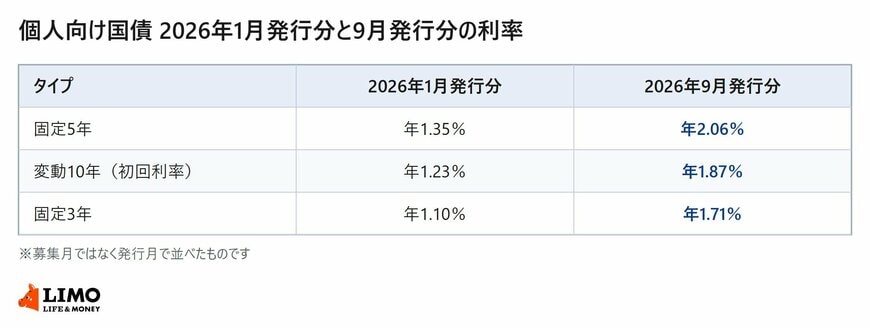
- 固定5年:1月発行分 年1.35% → 9月発行分 年2.06%
- 変動10年(初回利率):1月発行分 年1.23% → 9月発行分 年1.87%
- 固定3年:1月発行分 年1.10% → 9月発行分 年1.71%
個人向け国債がどんな商品なのかは、LIMOの記事「財務省、2026年7月募集「個人向け国債」の金利を公表!400万円購入した場合の受取利息をシミュレーション!手取り利息と解約調整額のポイント」から要点を引用して確認しておきましょう。
最低1万円という少額から購入でき、取扱金融機関で手軽に手続きができるほか、将来的に譲渡や相続を行うことも認められています。
出所:財務省、2026年7月募集「個人向け国債」の金利を公表!400万円購入した場合の受取利息をシミュレーション!手取り利息と解約調整額のポイント
金利上昇局面では国債への注目が高まり、発行額も大きく伸びます。直近では表面利率の高さから「固定5年」に人気が集中していますが、「多く選ばれている商品=自分にとって最適」とは限りません。
商品選びでは、今後の金利見通しと資金の運用期間を整理することが大切です。将来的にさらに金利が上がると考える場合は半年ごとに利率が見直される「変動10年」、現在の利回りを確実に確定させたい場合は「固定5年」や「固定3年」が選択肢となります。また、原則1年間は中途換金ができない点や解約時の調整額の存在も考慮し、使う予定に合わせた無理のない資金配分を心がけましょう。


