
新NISAを始めた人も、まだ迷っている人も、ふと気になるのが「まわりはどれくらいやっているのか」という数字ではないでしょうか。
SNSやニュースで新NISAの話題を見かけるたびに、「もう乗り遅れているのでは」「自分だけやっていないのでは」と、漠然とした焦りを感じる方も少なくありません。
もうひとつ気になるのが情報収集の方法です。「新nisa 本」「新nisa youtube」と検索する方が一定数いる一方、SNSや動画で見聞きした情報をそのまま信じてよいのか、不安に思う方もいるはずです。
この記事では、金融庁と総務省の公的統計を組み合わせて「実際どれくらいの人がやっているのか」を試算し、あわせて金融経済教育推進機構(J-FLEC)の調査から「情報収集の実態」を確認します。
なお、新NISAの利用者像に関する詳しい説明は、下記の記事より一部を引用・参照しています。
1. 新NISAの制度をおさらい――「18歳以上なら誰でも」使える非課税制度
本題に入る前に、新NISAの骨組みを簡単に確認しておきます。細かい仕組みはすでにご存じの方は読み飛ばしていただいて構いません。
1.1 非課税保有限度額と年間投資枠
金融庁「新しいNISA」制度概要ページによると、新NISAは「日本国内に住んでいる18歳以上の方ならどなたでも開設できます」とされています。
年間投資枠はつみたて投資枠120万円、成長投資枠240万円で、併用すると合計360万円まで投資できます。生涯を通じての非課税保有限度額は1800万円(うち成長投資枠は内数で1200万円)、非課税保有期間は無期限です。
制度の対象年齢やより詳しい始め方については、新NISAは何歳から始められる?基礎知識をまとめた記事もあわせてご覧ください。
2. 「新NISAをやっている人」は実際どれくらいいるのか
制度を確認したところで、冒頭の疑問に戻ります。まわりの人はどれくらい新NISAを利用しているのでしょうか。
2.1 口座数は1年で約1割増加
金融庁「NISA口座の利用状況調査」によると、NISA口座数は2024年12月末の2559万口座から、2025年12月末には2821万口座まで増えました。累計買付額も53兆円から71兆円に伸びています。
一方で、民間の調査会社が公表する「利用率」を見比べてみると、調査によって水準にかなりの幅があり、統一された答えがないことに気づきます。母集団やアンケートの選択肢、「利用している」の定義そのものが調査ごとに異なるためです。
3. 金融庁×総務省のデータでわかった「本当の利用率」
なぜ調査によってこれほど数字が違うのでしょうか。理由のひとつは、多くの民間調査が「利用していると思いますか」という自己申告のアンケートに基づいており、母集団もモニター登録者に限られる点にあります。
3.1 実際に口座を持っている人数で考える
そこで本記事では、自己申告のアンケートではなく、公的機関が集計した実数だけを使って試算しました。分子は金融庁のNISA口座数(2025年12月末・2821万口座)です。
分母には、新NISAの対象年齢である18歳以上の人数に近い数字として、総務省の選挙人名簿及び在外選挙人名簿登録者数(令和7年9月1日現在・合計1億366万2909人)を使います。
選挙人名簿には日本国籍の18歳以上住民が登録されており、外国籍の方や海外在住で登録がない方は含まれません。それでも母数としては、新NISAの対象年齢層にもっとも近い公的な人数と言えます。
2821万を1億366万2909で割ると、約27.2%。約3.7人に1人が新NISA口座を持っている計算になります。
NISA口座数と有権者数から見る人口ベースの普及率1/2
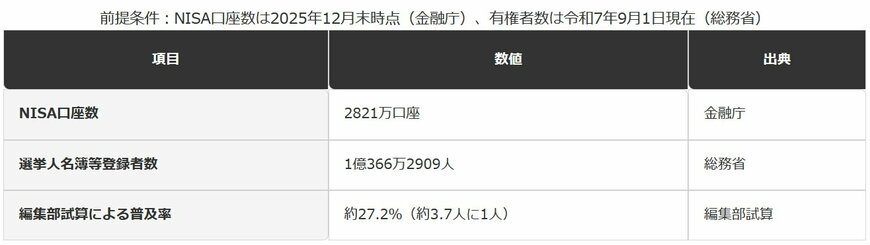
出所:金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」、総務省「令和7年9月1日現在選挙人名簿及び在外選挙人名簿登録者数」などを基にLIMO編集部作成
3.2 【NISA口座数と有権者数から見る人口ベースの普及率】
使った数字
- NISA口座数:2821万口座
- 選挙人名簿等登録者数:1億366万2909人
編集部試算の結果
- 人口ベースの普及率:約27.2%
- 何人に1人か:約3.7人に1人
4. 【編集者の視点】
「利用率」という言葉は、実は何を分母・分子にするかで大きく変わります。アンケートで「利用していますか」と聞く調査と、実際の口座数・買付実績を積み上げる調査とでは、そもそも測っているものが違います。
今回の試算にも限界はあります。総務省の選挙人名簿登録者数は日本国籍の18歳以上住民が対象ですが、新NISAは国籍を問わず日本に住む18歳以上なら開設できます。つまり実際の対象人口は登録者数よりわずかに多く、実態の普及率は27.2%よりごくわずかに低い可能性があります。
それでも、NISA口座は1人1口座までしか持てない制度上のルールがあるため、「複数の証券会社で口座を重複して持っている人がいるのでは」という重複カウントの心配はありません。分子側の数字は比較的信頼できると言えます。
大切なのは、ネットで見かけた「利用率◯割」という数字をそのまま信じるのではなく、その数字が何を根拠にしているのかを一度確認する習慣です。気になったときは、金融庁のNISA特設ウェブサイトで公表資料の原本にあたることをおすすめします。
5. では情報収集は何から?「本」でも「YouTube」でもない、公的調査が示す実態
利用率の次に気になるのが、みんながどこで新NISAや投資の情報を集めているのかという点です。J-FLEC「家計の金融行動に関する世論調査(2025年)」に、その手がかりがあります。
5.1 もっとも多いのは「金融機関から」
この調査には、金融商品を選ぶ際に収益性を重視すると答えた世帯を対象に、金融に関する知識・情報の入手先を複数の選択肢から尋ねた設問があります。あくまで収益性重視の世帯に絞った数字である点にご注意ください。
二人以上世帯・単身世帯のいずれも、もっとも多かったのは「金融機関から(窓口、パンフレット類、広告、HPなど)」で、それぞれ41.9%、40.7%でした。
二人以上世帯では、僅差の2位に「金融の専門家から(書籍、講演会、セミナー、HP、テレビ番組など)」32.7%、3位に「個人のHP、YouTubeチャンネル、SNSなどから」32.1%と、専門家からの情報とほぼ並ぶ結果でした。単身世帯では「個人のHP、YouTubeチャンネル、SNSなどから」が34.6%で2位となり、「金融機関から」に迫る水準です。
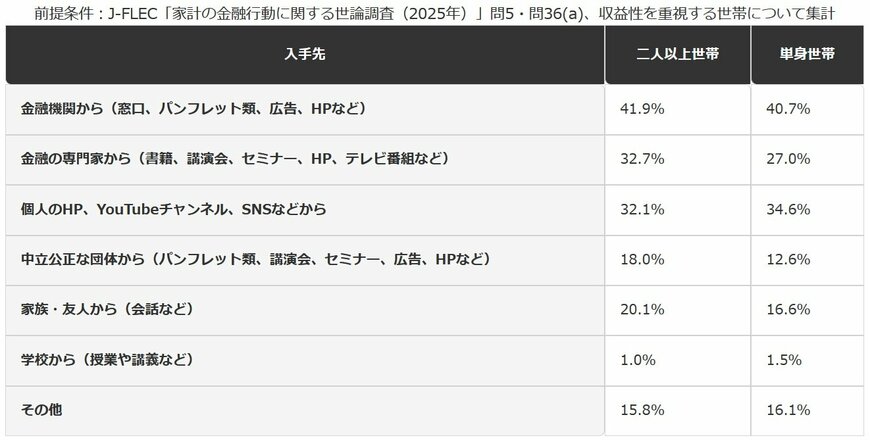
5.2 【金融に関する知識・情報の入手先(複数回答)】
二人以上世帯
- 金融機関から:41.9%
- 金融の専門家から(書籍等):32.7%
- 個人のHP・YouTube・SNSから:32.1%
- 家族・友人から:20.1%
- 中立公正な団体から:18.0%
- その他:15.8%
- 学校から:1.0%
単身世帯
- 金融機関から:40.7%
- 個人のHP・YouTube・SNSから:34.6%
- 金融の専門家から(書籍等):27.0%
- 家族・友人から:16.6%
- その他:16.1%
- 中立公正な団体から:12.6%
- 学校から:1.5%
この調査結果を見て気づくのは、「新nisa 本」「新nisa youtube」と検索する方が実は多いにもかかわらず、書籍そのものやYouTubeそのものの利用割合は、公的調査でも単体では集計されていないという点です。
「書籍」は「金融の専門家から」という選択肢の中の一例示にすぎず、「YouTube」も「個人のHP、YouTubeチャンネル、SNSなど」という括りの中の一例示です。本だけ、YouTubeだけを取り出した割合は、この調査からは分かりません。
6. 【編集者の視点】
公的調査の選択肢設計は、必ずしも読者が知りたい粒度と一致しません。「本で学んでいる人は何%か」を知りたくても、統計上は「専門家からの情報」という大きな括りの中に埋もれてしまいます。
だからといって、書籍やYouTubeでの学習自体が非推奨というわけではありません。むしろ「個人のHP・YouTubeチャンネル・SNSから」が3割を超えている実態は、多くの人が自分で調べながら学んでいることを示しています。
大切なのは、情報源を1つに絞らないことです。書籍や動画で全体像をつかんだうえで、具体的な制度の細部(非課税枠の金額や手続き期限など)は、必ず金融庁のNISA特設ウェブサイトのような一次情報で裏取りする、という二段構えが実務的です。
金融庁のNISA特設ウェブサイトには動画コーナーもあり、制度の基本を無料で確認できます。書籍や個人の発信で興味を持った後の「答え合わせ」の場として使うと、情報の偏りを減らせます。
7. SNS・動画発の情報で気をつけたい実務の罠
個人の発信から学ぶこと自体は自然な流れですが、その延長線上には注意すべき落とし穴もあります。金融庁は「SNS上の投資詐欺が疑われる広告等に関する情報受付窓口」を設け、実際の手口を公表しています。
7.1 動画サイトの広告から始まる誘導パターン
金融庁によると、代表的な事例のひとつが「動画投稿サイトの広告等からSNSのクローズドチャットへ誘導され、投資への勧誘が行われる事例」です。
誘導先のアカウント名には「◯◯証券」「◯◯運用会社」「◯◯投資クラブ」といった名称のほか、著名人の名称や画像が無断で使われることもあるといいます。グループチャット内で「講師」を名乗る人物が投資指南を行う手口も報告されています。
金融庁は「入金の際に証券会社が個人名義の銀行口座を指定することはありません」と明記しています。振込先が会社名義でなく個人名義の口座だった場合は、その時点で立ち止まる目安になります。
取引しようとしている業者が本当に登録業者かどうか迷ったときは、金融庁の「金融事業者一括検索機能」で名称や電話番号を入力して確認できます。無料で使える公的な確認手段です。
新NISAの口座開設そのものの手続きや注意点は、新NISAの始め方と口座開設の罠をまとめた記事で詳しく解説しています。
8. 信頼できる情報源の選び方
最後に、書籍やYouTube以外に頼れる情報源を整理しておきます。いずれも無料で使える公的な窓口です。
金融経済教育推進機構(J-FLEC)は、金融サービス提供法に基づき設立された認可法人で、中立公正な立場から金融教育の教材やオンライン講座を無料で提供しています。相談したい場合は「J-FLEC認定アドバイザー」を検索する仕組みもあります。
具体的にどの投資信託を選べばよいかで迷ったときは、新NISAの「オルカン一本」戦略を検証した記事もあわせて参考にしてください。
※本記事は、編集部が金融庁・総務省・金融経済教育推進機構(J-FLEC)が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- NISA口座数は2025年12月末時点で2821万口座、総務省の選挙人名簿データと組み合わせた編集部試算では、人口ベースの普及率は約27.2%、約3.7人に1人という結果になりました。
- J-FLECの調査では、金融知識の入手先は「金融機関から」がもっとも多く、次いで「個人のHP・YouTubeチャンネル・SNSから」が3割を超えています。
- 「書籍」「YouTube」単体の利用率は公的調査でも集計されておらず、公表されている数字の粒度には限界があります。
- 個人の発信で学ぶこと自体は自然な流れですが、動画サイトの広告からSNSのクローズドチャットへ誘導される詐欺の手口も報告されています。
「利用率」も「情報源」も、見る角度によって数字の見え方が変わります。まわりと比べて焦るのではなく、まず自分にとって無理のないペースで続けられるかどうかを基準にすることが大切です。
情報収集の入り口は書籍でもYouTubeでも構いませんが、制度の細部を確認する最後の一手は、金融庁やJ-FLECといった公的な情報源にあたる。この二段構えを意識してみてください。
10. よくある質問
10.1 Q. 新NISAをやっている人の割合はどれくらいですか?
A. 金融庁のNISA口座数(2025年12月末・2821万口座)を、総務省の選挙人名簿及び在外選挙人名簿登録者数(令和7年9月1日現在・約1億366万人)で割ると、編集部試算では約27.2%、約3.7人に1人という結果になります。ただし調査によって定義が異なるため、他の調査結果と単純比較はできません。
10.2 Q. 新NISAの勉強は本とYouTubeどちらがよいですか?
A. 公的調査でもどちらが優れているかを示すデータはありません。J-FLECの調査では「個人のHP・YouTubeチャンネル・SNSから」が3割を超えていますが、書籍単体の利用割合は集計されていません。情報源を1つに絞らず、最終的には金融庁のNISA特設ウェブサイトなど一次情報で細部を確認することをおすすめします。
10.3 Q. SNSやYouTubeで見かけた投資の誘いは信用してよいですか?
A. 金融庁は、動画投稿サイトの広告からSNSのクローズドチャットへ誘導し投資を勧誘する手口があると注意喚起しています。証券会社が入金先に個人名義の口座を指定することはないため、その点を1つの目安にしてください。取引相手が登録業者かどうかは、金融庁の「金融事業者一括検索機能」で確認できます。
参考資料
- 金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)の公表について」(2026年7月3日公表)
- 金融庁「新しいNISA」制度概要ページ
- 総務省「令和7年9月1日現在選挙人名簿及び在外選挙人名簿登録者数」(令和7年12月25日公表)
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)のポイント」(2025年12月18日公表)
- 金融庁「それ詐欺です!SNS上の投資勧誘にご注意ください!」(令和7年12月23日公表・令和8年3月5日更新)
LIMO編集部NISA解説班