新NISA「オルカン一本」で本当に大丈夫?毎月3万円・5万円を20年間積み立てた場合のシミュレーション!初心者が知っておきたい“為替リスクの落とし穴“
オルカンのみで新NISAを埋めるメリットとは?長期シミュレーションと正しい現金比率
Surasak_K/istockphoto.com


目次[開く][閉じる]
- 1. ▼ この記事の3つのポイント
- 2. 執筆者コメント:「みんなが買っている」という理由だけで選ぶ危うさ
- 3. なぜ新NISAは「オルカン一本」で成立するのか?その仕組み
- 3.1 1本で「世界の株式市場の約85%」を丸ごとカバー
- 3.2 「時価総額加重平均」による自動メンテナンス機能
- 4. 成長投資枠とつみたて投資枠、両方「オルカンのみ」でいい?
- 4.1 口座管理がシンプルになる
- 4.2 「S&P500」との組み合わせは分散効果が薄い
- 5. 【シミュレーション】オルカン一本で毎月積み立てた場合
- 5.1 毎月3万円・5万円を20年間積み立てた場合の目安
- 6. オルカン一本投資の「実務上の落とし穴」と為替リスク
- 6.1 落とし穴1:「全世界」に均等投資されるわけではない
- 6.2 落とし穴2:「円高」に振れると基準価額が下落する
- 7. 暴落に耐えるための正しい「リスク管理策」
- 7.1 債券ファンドを混ぜるより「現金の比率」で調整する
- 8. まとめ
- 9. 執筆者コメント
- 10. よくある質問
- 10.1 Q1. オルカン一本だと、日本株には投資されないのですか?
- 10.2 Q2. オルカンの運用会社が倒産したら、積み立てたお金はどうなりますか?
- 10.3 Q3. 今は円安で基準価額が高いので、オルカンを買うのを待った方がいいですか?
- 参考資料
総務省が7月24日に公表した最新の「2020年基準 消費者物価指数(全国・2026年6月分)」によると、総合指数の前年同月比は1.7%の上昇(2020年を100として113.6)、生鮮食品を除く総合指数は1.6%の上昇(同113.1)、生鮮食品及びエネルギーを除く総合指数も1.7%の上昇(同112.2)となるなど、私たちの生活を取り巻くインフレ傾向は依然として続いています。
銀行に現金を預けたままでは実質的な価値が目減りしてしまうという危機感から、投資を通じた資産防衛への関心が高まっており、中でも2024年にスタートした新NISAにおいて、圧倒的な資金流入を集めているのが「eMAXIS Slim 全世界株式(オール・カントリー)」、通称「オルカン」です。
SNSや投資本でも「迷ったらオルカン一択でいい」「オルカン一本でほったらかしが正解」といったフレーズが溢れています。
しかし、なぜオルカンがそれほど高く評価されているのか、その中身の仕組みを正確に理解したうえで投資している人は意外に少ないのが実態です。
「世界中に分散されているから絶対に損をしない」といった誤った認識のまま多額の資金を投じると、株式市場の暴落時や為替が円高に振れた局面に耐えきれず、狼狽売りをしてしまうリスクがあります。
本記事では、公的なデータ等に基づき「オルカンのみ」で新NISAを運用する戦略の合理性を検証します。さらにデータを用いたシミュレーションや、初心者が必ず知っておくべき「為替リスクの罠」について、実務的な視点で深掘りして解説します。
1. ▼ この記事の3つのポイント
 オルカン一本の合理性: 成長投資枠・つみたて投資枠の両方をオルカンのみで埋めることで、銘柄選びやリバランス(比率調整)の手間を省きやすくなる。
- 中身は約6割が米国: 「全世界」という名前でも均等に投資するわけではなく、時価総額の大きさに応じて自動調整されるため、現在は米国への集中度が高い。
- 為替の落とし穴: 投資先が海外である以上、株価が上がっても「円高・ドル安」になれば基準価額が下落するリスクがある点に注意が必要。
2. 執筆者コメント:「みんなが買っている」という理由だけで選ぶ危うさ
社会保障や年金の取材を通じて感じるのは、日本人は「横並び」に安心感を覚える傾向が強いということです。オルカンは優れた金融商品であり、私的年金の土台づくりに適していることは事実ですが、「みんなが買っているから安全なはずだ」と思考停止で選ぶのは危険です。
オルカンは中身が100%株式で構成されているため、リーマン・ショックのような金融危機が起きれば、資産価値が一時的に半分近くまで落ち込むリスクを内包しています。制度や商品のメリットだけでなく、こうした「最悪のシナリオ」を許容できるかどうかが、長期投資を継続するための分水嶺となります。
3. なぜ新NISAは「オルカン一本」で成立するのか?その仕組み
新NISAにおいて、「複数の商品を組み合わせるのではなく、オルカン1本だけを買う」という戦略は、資産形成の理にかなった手法の一つです。その理由を紐解いていきましょう。
3.1 1本で「世界の株式市場の約85%」を丸ごとカバー
オルカンが連動を目指す指数「MSCIオール・カントリー・ワールド・インデックス(MSCI ACWI)」は、先進国23カ国、新興国24カ国の大型株・中型株で構成されています(※構成国・銘柄数は定期的に見直されます)。
これを1本購入するだけで、世界の投資可能な株式市場の時価総額の約85%をカバーすることになります。つまり、自分で個別の国や企業を選ばなくても、自動的に「地球全体の経済成長」に資金を投じることができる仕組みです。
3.2 「時価総額加重平均」による自動メンテナンス機能
もう一つの理由は、「時代に合わせて株式市場で時価総額(企業価値)が大きくなった国や企業の比率が、結果として自動的に高くなる」という性質(時価総額加重平均)を持っている点です。
現在のように米国企業が世界を牽引している時代には米国の比率が高くなり、将来もしインドや別の国が台頭してくれば、自動的にその国の比率が上がります。投資家自身がニュースを見て比率を調整(リバランス)する手間が一切かからないため、「ほったらかし投資」に適しているといわれています。
4. 成長投資枠とつみたて投資枠、両方「オルカンのみ」でいい?
新NISAには「つみたて投資枠」と「成長投資枠」の2つがあり、併用が可能です。「成長投資枠では、個別株や別の投資信託を買った方がいいのでは?」と悩む方が多いですが、実務上は「両方の枠をオルカンで埋める」という選択が有効です。
4.1 口座管理がシンプルになる
投資信託を何本も保有すると、全体の資産残高を把握しにくくなるだけでなく、「どの商品がどれくらい利益を出しているか(または損をしているか)」の管理が複雑になります。
成長投資枠とつみたて投資枠の両方をオルカンのみに統一することで、証券口座を開いた際、「自分が拠出した元本に対して、今いくら増えているのか」が一目でわかるようになり、精神的な負担が軽減されます。
4.2 「S&P500」との組み合わせは分散効果が薄い
「オルカンだけでは不安なので、S&P500も一緒に買っている」という方がいらっしゃいますが、この組み合わせはリスク分散の観点から注意が必要です。なぜなら、オルカンの構成銘柄の約6割は米国株であり、S&P500の構成銘柄と大部分が重複しているからです。
似たような中身の商品を2本保有してもリスク分散にはならず、ただ米国への集中度(偏り)を高めているだけになる点に注意が必要です。
【執筆者の一言メモ】
複数の商品を保有することは、将来お金を取り崩す(売却する)際にも「どちらから先に売るべきか」という迷いを生みます。出口戦略をシンプルにする意味でも、「オルカン一本」という選択は理にかなっていると言えそうです。
5. 【シミュレーション】オルカン一本で毎月積み立てた場合
では、実際にオルカン一本に絞って長期投資を行った場合、将来の資産はどのように推移する可能性があるのでしょうか。金融庁の資産運用シミュレーションのロジックを用いて、目安を確認してみます。
※以下の試算は、将来の運用成果を保証するものではありません。手数料や税金は考慮していません。
5.1 毎月3万円・5万円を20年間積み立てた場合の目安
仮に、世界の経済成長に沿って「年利5%」で運用できたと仮定し、20年間継続した場合のシミュレーション結果は以下の通りです。
- 毎月 3万円: 20年後の投資元本 720万円 / 運用収益(見積もり) 約 513万円 / 最終的な資産額 約 1233万円
- 毎月 5万円: 20年後の投資元本 1200万円 / 運用収益(見積もり) 約 855万円 / 最終的な資産額 約 2055万円
毎月3万円・5万円を20年間積み立てた場合のシミュレーション1/1
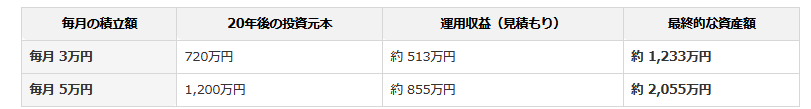
出所:LIMO編集部作成
このように、新NISAの非課税メリットを活かしながら「得た利益をそのまま元本に組み込んで再投資する(複利効果)」ことで、長期的に資産が大きく育つ可能性を持っています。
6. オルカン一本投資の「実務上の落とし穴」と為替リスク
長期的な成長が期待できるオルカンですが、実際に運用を始めると「想像と違った」と直面する現実があります。ここでは、初心者が必ず知っておくべき2つの落とし穴を解説します。
6.1 落とし穴1:「全世界」に均等投資されるわけではない
オルカンという名称から「世界中の国にバランスよく均等にお金を分けている」と勘違いされることがあります。しかし先述の通り、時価総額に応じて比率が決まるため、中身の約6割は米国株が占めています(※構成比率は時期によって変動します)。
AppleやMicrosoftといった米国の巨大IT企業の動向に大きく左右されるため、「米国経済がくしゃみをすれば、オルカンも風邪を引く」という構造であることを理解しておく必要があります。
6.2 落とし穴2:「円高」に振れると基準価額が下落する
オルカンは日本の投資信託ですが、中身は海外の株式です。そのため、資産の評価額は「為替レート(ドル円などの動き)」のダイレクトな影響を受けます(為替ヘッジなし)。
たとえば、米国の株価が全く変動していなくても、為替レートが「1ドル=150円」から「1ドル=140円」へと円高に振れた場合、日本円に換算した価値は約6.7%目減りします(海外全ての構成通貨が同様の割合で円高に振れた場合の概算)。株価の暴落と急激な円高が同時に起きた場合、資産残高が想像以上のスピードで減少するリスクがある点は、必ず想定しておかなければなりません。
7. 暴落に耐えるための正しい「リスク管理策」
こうした為替リスクや暴落リスクがある中で、オルカン一本で運用を続けるためには、どのような対策を取ればよいのでしょうか。
7.1 債券ファンドを混ぜるより「現金の比率」で調整する
投資本などでは「リスクを下げるために債券ファンドを組み合わせましょう」と推奨されることがあります。
しかし、少額から新NISAを始める現役世代にとっては、商品の種類を増やして管理を複雑にするよりも、「銀行口座の預貯金(現金)」と「NISA口座のオルカン」の比率でリスクをコントロールする方が、実務的でわかりやすい有効な手段となります。
たとえば、「全財産が200万円」ある場合、それをすべてオルカンに投じるのではなく、「100万円は現金として銀行に預け、残りの100万円だけオルカンを買う」と決めます。
こうすれば、仮にオルカンが金融危機で半値(50万円)に暴落したとしても、全体の資産は150万円、すなわち全体で25%のマイナスにとどまり、日々の生活が立ち行かなくなる事態を防ぎやすくなります。
8. まとめ
新NISAにおける「オルカン一本」戦略のポイントは以下の通りです。
- オルカン一本で世界の株式時価総額の約85%をカバーでき、比率の自動調整も行われる。
- つみたて投資枠と成長投資枠の両方をオルカンで埋めることで、口座管理がシンプルになり迷いがなくなる。
- S&P500と組み合わせても中身が大きく重複するため、分散効果は薄い。
- 「約6割が米国株であること」「為替が円高に振れると資産価値が下落すること」を事前に理解しておくことが重要。
オルカンは、私たちが資本主義の経済成長の恩恵を効率よく受け取るための優れた「道具」です。しかし、どれほど優れた道具でも、その特性やリスクを知らずに使えばケガをしてしまいます。
為替の変動や一時的な株価の下落に一喜一憂するのではなく、「生活防衛資金(現金)」をしっかりと手元に確保したうえで、10年、20年という長い目線で世界の成長に付き合っていく姿勢が求められます。
9. 執筆者コメント
投資の世界には「自分のリスク許容度を知る」という言葉があります。オルカンのような100%株式の投資信託は、運用効率が高い反面、値動きの波(ボラティリティ)が激しいという特徴を持っています。「毎月数万円ずつ残高が減っていく画面を見て、夜も眠れなくなるか、それとも安く買えるチャンスだと割り切れるか」。この心理的な耐性は、実際に相場が下落してみないとわからないものです。だからこそ、最初は少額からスタートし、「投資と現金のバランス」を自分なりに微調整していく実体験が、資産防衛術となっていくでしょう。
10. よくある質問
10.1 Q1. オルカン一本だと、日本株には投資されないのですか?
A. オルカンには日本株も含まれています。ただし、時価総額ベースで算出されるため、構成比率全体の中で日本が占める割合は約5%程度(時期により変動)にとどまります。「日本の企業をもっと応援したい、日本の成長に期待したい」という場合は、オルカンとは別に国内株式(TOPIXや日経平均など)のインデックスファンドを検討する余地があります。
10.2 Q2. オルカンの運用会社が倒産したら、積み立てたお金はどうなりますか?
A. 投資信託の仕組み上、私たちが投資した資金(信託財産)は、運用会社や販売会社(証券会社など)の財産とは完全に切り離され、「信託銀行」によって分別管理されています。そのため、万が一運用会社や証券会社が倒産したとしても、その時点での時価に応じた資産は保全され、投資家に返還されるか、別の運用会社に引き継がれる仕組みになっています。
10.3 Q3. 今は円安で基準価額が高いので、オルカンを買うのを待った方がいいですか?
A. 為替レートの天井や底を正確に予測することは、専門家でも極めて困難です。「もう少し円高になってから買おう」と待っている間に、株価自体が上昇してしまい、結果的に買い時を逃すケースは多々あります。タイミングを図るのではなく、毎月決まった金額を淡々と買い続ける「ドル・コスト平均法」を実践することが、長期投資における有効なリスク分散となります。
参考資料
齊藤 慧