


「年金をもらいながらパートで働いているけれど、住民税非課税世帯からは外れてしまうのだろうか」——65歳以上・単身のケースはよく紹介されていても、65歳未満で年金を受け取っている人や、扶養家族がいる人の基準までは分からない、という人は少なくありません。
この記事では、国税庁・東京都港区の公式情報にもとづき、65歳未満で年金とパート収入がある場合、また扶養親族がいる場合に、住民税非課税となる収入の上限を、編集部が試算します。
1. 非課税の判定は「年金」と「パート収入」を別々に計算してから合算する
住民税の非課税判定に使われるのは「合計所得金額」です。年金収入とパート収入がある場合、それぞれ別々の控除を差し引いてから合算します。年金収入からは「公的年金等控除」を、パート収入(給与収入)からは「給与所得控除」を、それぞれ差し引いた金額の合計が合計所得金額になります。
「年金とパートの収入をそのまま足した金額」で判定してしまうと、実際より厳しい基準で見積もってしまうことになります。それぞれの控除を正しく差し引いてから合算する、という手順を押さえておくことが大切です。
2. 65歳未満は、年金とパート収入の合計180万円が「年齢の壁」
国税庁の資料によると、公的年金等控除の額は年齢によって変わります。65歳以上の人が受け取る公的年金等の収入金額が330万円未満の場合、控除は一律110万円ですが、65歳未満の場合はこの控除額が一律60万円に下がります。特別支給の老齢厚生年金など、65歳になる前から年金を受け取っている人が対象です。
東京都港区の公式資料によると、単身・扶養親族なしの場合の住民税非課税基準は、合計所得金額45万円以下です。
年金とパートの両方を得ている場合、もう1つ見落としやすい控除があります。国税庁の資料によると、給与所得控除後の給与所得と公的年金等に係る雑所得の両方があり、その合計額が10万円を超える人には「所得金額調整控除」が適用され、最大10万円が合計所得金額から差し引かれます。年金・パートの両方の収入がある人は、この10万円もあわせて考慮する必要があります。
これらを組み合わせると、65歳未満・単身で年金収入とパート収入を合算した場合、両方の合計が180万円以下であれば、住民税非課税の基準を満たす計算になります。65歳以上の基準(230万円)と比べると、50万円低い水準です。
2.1 【年金収入とパート収入の合算・住民税非課税となる上限の目安】
前提:国税庁・東京都港区の公表資料に基づく編集部試算(令和8年度基準)1/2
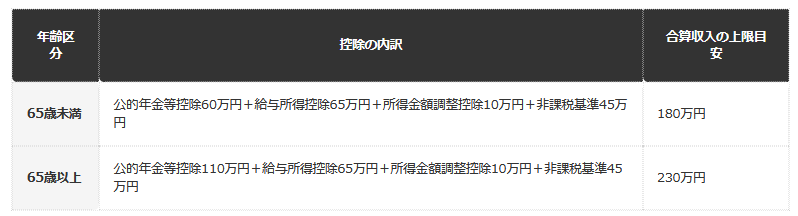
出所:国税庁「No.1600 公的年金等の課税関係」、国税庁「No.1411 所得金額調整控除」、東京都港区「個人住民税が非課税になる方」を基に編集部試算
- 65歳未満:公的年金等控除60万円+給与所得控除65万円+所得金額調整控除10万円+非課税基準45万円=合算180万円が目安です
- 65歳以上:公的年金等控除110万円+給与所得控除65万円+所得金額調整控除10万円+非課税基準45万円=合算230万円が目安です
特別支給の老齢厚生年金を受け取りながらパートを続けている人は、この180万円という基準を見落としがちです。65歳になった時点で控除額が変わり、非課税の範囲が広がることも、あわせて知っておくとよいでしょう。
3. 【編集者の視点】
65歳以上の基準はよく紹介されていますが、65歳未満・年金受給中の人の基準はあまり知られていません。
特別支給の老齢厚生年金を受け取っている人ほど、この年齢の壁を意識しておく価値があります。
※本記事は、編集部が国税庁・東京都港区が公表する公式の最新情報を直接確認の上、執筆・検証しています。
4. この試算が成り立つのは、それぞれの収入が控除額を上回っている場合に限る
ここまでの180万円・230万円という上限は、年金収入・パート収入それぞれが、対応する控除額(公的年金等控除・給与所得控除の最低額)を上回っていることに加え、所得金額調整控除の10万円が満額適用されることが前提の試算です。どちらか一方の収入が控除額を下回る場合、この単純な合算式はそのまま成り立ちません。
例えば、パート収入が65万円に満たない場合、給与所得は0円として扱われます。この場合、非課税基準45万円をそのまま年金側の所得だけで判定することになり、単純に「合算収入から控除額を引く」という考え方とは異なる計算になります。また、給与所得または公的年金等に係る雑所得のいずれかが10万円に満たない場合、所得金額調整控除も実際の金額までしか適用されないため、180万円・230万円という上限に届かないことがあります。
5. 扶養親族がいる場合は、非課税基準そのものが変わる
ここまでの試算は、単身・扶養親族なしの場合を前提にしています。扶養親族がいる場合、東京都港区の資料によると、非課税基準は「35万円×(本人+同一生計配偶者+扶養親族数)+10万円+21万円」という式で計算され、単身の場合よりも基準額が上がります。
例えば扶養親族が1人いる場合、35万円×2人+10万円+21万円=101万円が非課税基準になります。単身の場合の45万円と比べると、56万円も高い水準です。
5.1 【扶養親族の人数別・住民税非課税基準額の目安(東京都港区の場合)】
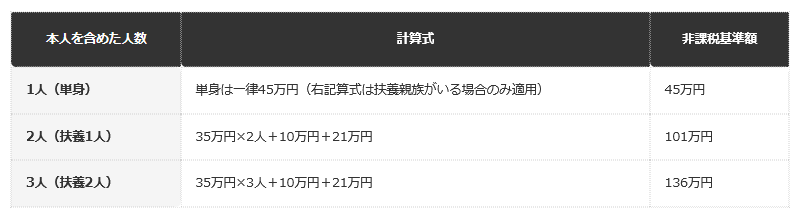
- 単身(本人のみ):非課税基準は45万円です(35万円×人数+10万円+21万円の算式は、扶養親族がいる場合にのみ適用されます)
- 扶養親族が1人いる場合(35万円×2人+10万円+21万円):非課税基準は101万円に上がります
- 扶養親族が2人いる場合(35万円×3人+10万円+21万円):非課税基準は136万円に上がります
扶養親族がいる世帯で年金とパート収入を合算する場合は、この式で算出した非課税基準額をもとに、同じ考え方(公的年金等控除+給与所得控除+非課税基準)で合算の上限を計算し直す必要があります。単身の基準をそのまま当てはめると、実際より厳しく見積もってしまう可能性があります。
住民税非課税世帯の条件全般については、住民税非課税世帯の条件を整理した別記事もあわせて確認してみてください。
6. 【編集者の視点】
年金とパート収入の合算基準は、単身・扶養なしのモデルケースばかりが紹介されがちです。
65歳未満の受給者や、扶養家族がいる世帯の基準は見落とされやすく、実際の非課税ラインとのズレに気づきにくい部分です。
自分の年齢区分・扶養状況にあてはめて、あらためて確認しておくことをおすすめします。
7. まとめ
- 年金収入とパート収入がある場合、それぞれ別の控除(公的年金等控除・給与所得控除)を差し引いてから合算します
- 65歳未満・単身の場合、年金とパート収入の合算が180万円以下であれば住民税非課税の基準を満たす目安になります
- 65歳以上・単身の場合は、合算230万円が目安です(65歳未満より50万円高い水準)
- この試算は、それぞれの収入が対応する控除額を上回っている場合に限り成り立ちます
- 扶養親族がいる場合は、非課税基準額そのものが上がるため、あらためて計算し直す必要があります
年金とパート収入を組み合わせて働く場合、65歳という年齢の境目や、扶養親族の有無によって非課税の基準が変わることを見落としていると、実際の非課税ラインを見誤ることがあります。それぞれの控除の仕組みを理解したうえで、自分の状況にあてはめた目安を押さえておくことが大切です。
正確な判定が必要な場合は、お住まいの市区町村の税務担当窓口に確認することをおすすめします。
8. よくある質問
8.1 Q. 65歳未満と65歳以上で、なぜ基準額が変わるのですか。
A. 公的年金等控除の額が年齢によって異なるためです。65歳未満は60万円、65歳以上は110万円で、この差がそのまま合算できる上限の差(50万円)になります。
8.2 Q. 特別支給の老齢厚生年金を受け取っている場合も、65歳未満の基準が適用されますか。
A. はい。年齢が65歳に達していない場合は、年金の種類にかかわらず65歳未満の公的年金等控除(60万円)が適用されます。
8.3 Q. なぜ170万円ではなく180万円が上限になるのですか。
A. 公的年金等控除・給与所得控除に加えて「所得金額調整控除」が適用されるためです。給与所得と公的年金等に係る雑所得の両方があり、その合計が10万円を超える場合、最大10万円が合計所得金額から差し引かれます。
8.4 Q. パート収入が65万円未満の場合はどうなりますか。
A. 給与所得控除の範囲内に収まるため、給与所得は0円として扱われます。この場合、非課税基準は実質的に年金側の所得だけで判定されることになります。
8.5 Q. 扶養親族がいる場合、基準額はどう計算しますか。
A. 非課税基準額が「35万円×人数+10万円+21万円」という式で計算され、単身の場合より高くなります。この基準額をもとに、同じ考え方で合算の上限を計算し直す必要があります。
8.6 Q. 正確な判定はどこに確認すればよいですか。
A. お住まいの市区町村の税務担当窓口(市民税課等)に確認するのが確実です。自治体によって基準額の一部が異なる場合もあります。


参考資料
LIMO編集部家計解説班


