【個人向け国債】相続したら移管と中途換金のどちらを選ぶか。2026年9月募集分の年1.95%なら「1万5538円」の差
kapinon.studio/shutterstock.com


目次[開く][閉じる]
- 1. 個人向け国債は1万円から1万円単位で譲渡や相続ができる
- 1.1 個人間であればいつでも譲渡できる
- 1.2 保有者が亡くなった場合は相続人の口座へ移管できる
- 2. 令和8年9月募集分の個人向け国債は固定5年が年2.24%で最も高い
- 2.1 変動10年は年1.95%で半年ごとに見直される
- 2.2 利率の決まり方はタイプごとに違う
- 3. 移管を選ぶか中途換金を選ぶかで手元に残る金額が変わる
- 3.1 移管なら中途換金調整額は差し引かれない
- 3.2 中途換金なら1万5538円が差し引かれる
- 4. 【元銀行員の視点】口座のある金融機関が分からないと手続きが止まる
- 4.1 取引報告書や残高のお知らせから取扱機関を探す
- 4.2 口座名義人が亡くなった場合は1年未満でも中途換金できる
- 5. まとめにかえて
- 参考資料
個人向け国債を持っている方が、いずれ家族に引き継ぐことを考える場面があります。預貯金と違って、そのまま渡せるのかどうかが分かりにくい商品です。
財務省は、個人向け国債について「1万円から1万円単位で譲渡や相続ができます」と案内しています。保有者が亡くなった場合は、相続人の口座へ移管することもできます。
この記事では、財務省が令和8年9月2日に公表した募集分の適用利率を確認しながら、引き継ぐときに選べる2つの方法と、手元に残る金額の違いを見ていきます。
なお、個人向け国債の金利と中途換金に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 個人向け国債は1万円から1万円単位で譲渡や相続ができる
個人向け国債は、保有している人だけのものではありません。人に渡したり、引き継いだりする道が用意されています。
1.1 個人間であればいつでも譲渡できる
財務省は、個人向け国債について1万円から1万円単位で譲渡や相続ができると案内しています。個人間であれば、いつでも譲渡することが可能です。
額面の全部を渡す必要はなく、1万円単位で分けて渡すこともできます。
1.2 保有者が亡くなった場合は相続人の口座へ移管できる
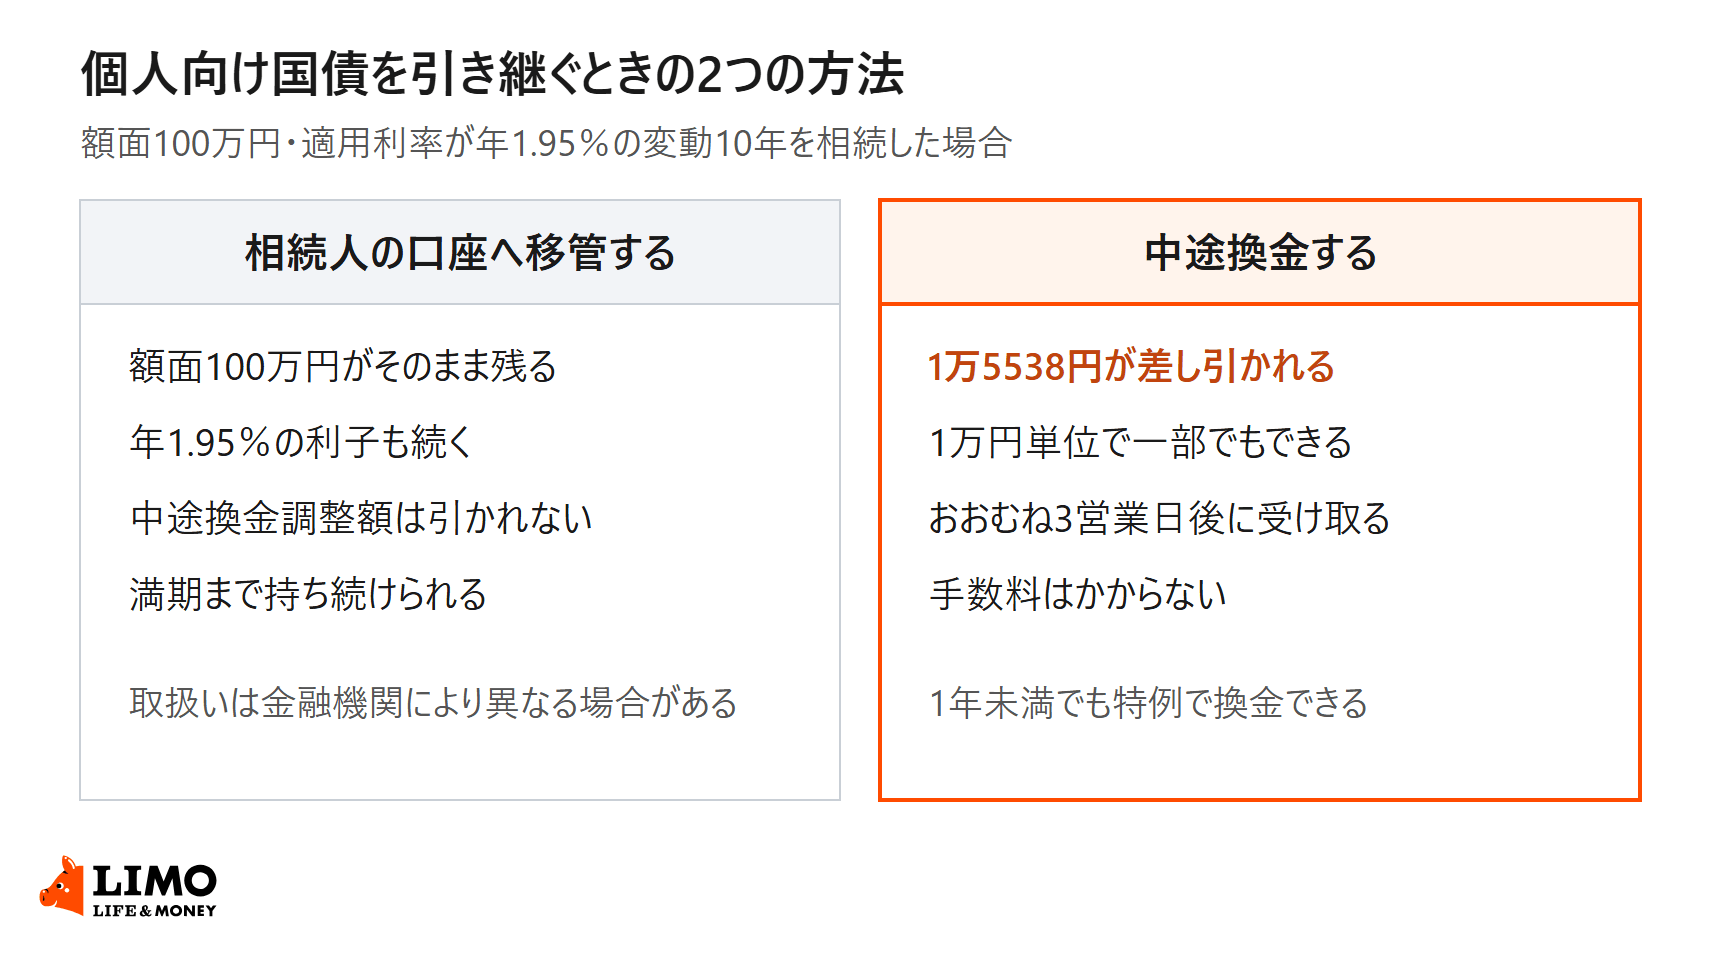
保有者が亡くなった場合は、相続人の口座へ移管することもできます。中途換金して現金にしてから分けるのではなく、国債のまま引き継ぐ形です。
ただし、金融機関によって取り扱いが異なる場合があるため、手続きは取引のある金融機関に問い合わせることになります。
国債のまま引き継ぐか、現金にしてから引き継ぐかで手元に残る金額が変わります1/2
出所:財務省『個人向け国債についてのよくある質問』、財務省『個人向け国債の中途換金についてのよくある質問』を参考にLIMO編集部作成
2. 令和8年9月募集分の個人向け国債は固定5年が年2.24%で最も高い
引き継いだあとも利子は続きます。いま募集されている回号の条件を確認しておきます。
2.1 変動10年は年1.95%で半年ごとに見直される
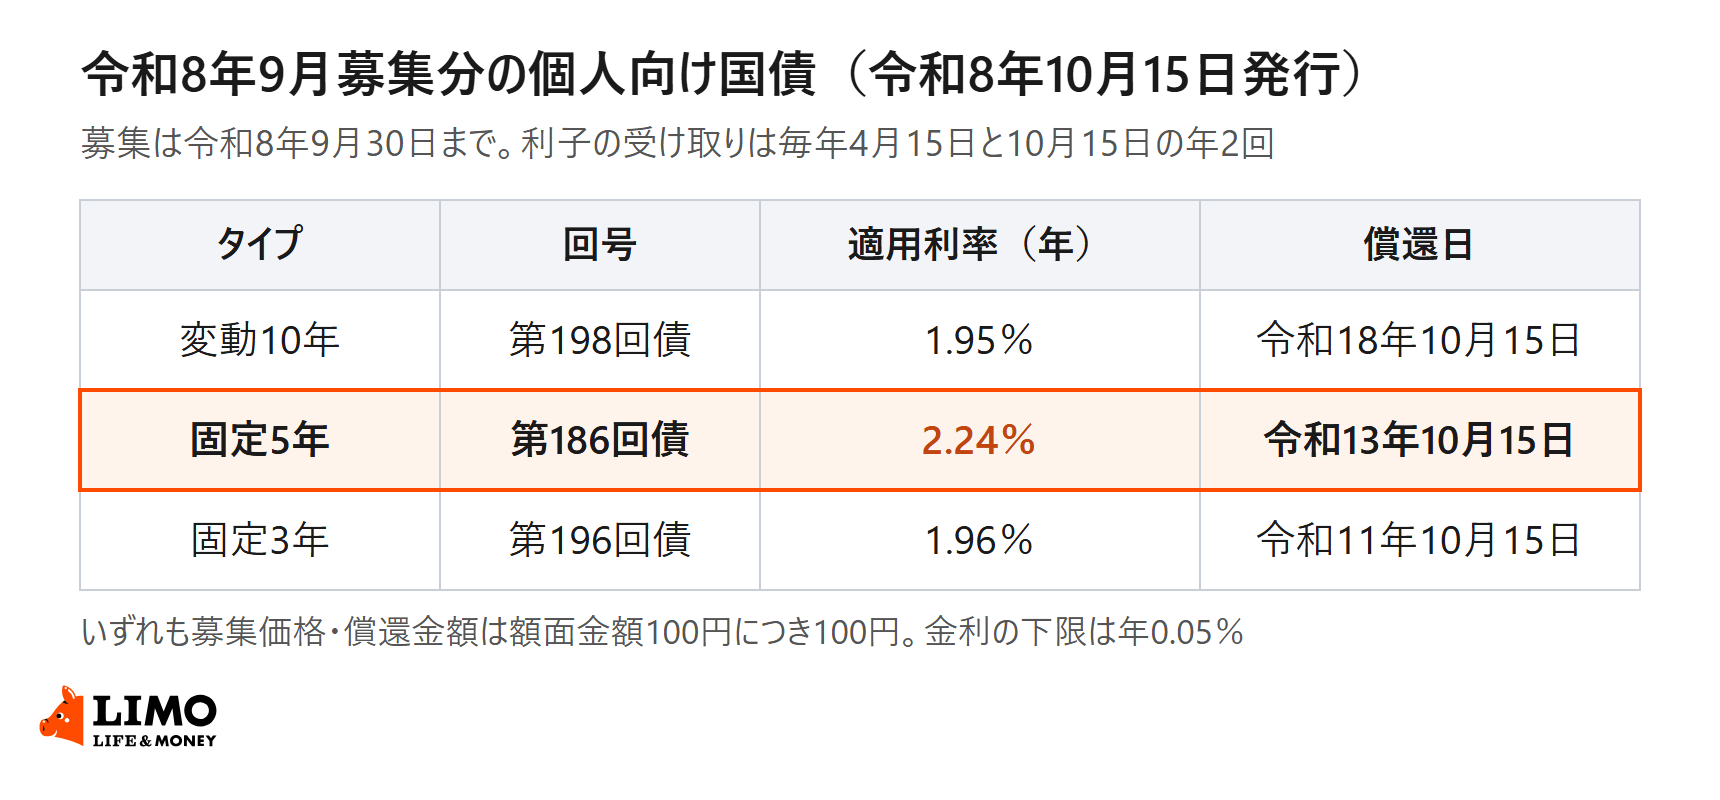
財務省が令和8年9月2日に公表した発行条件によると、固定5年(第186回債)の適用利率は年2.24%でした。変動10年(第198回債)は年1.95%、固定3年(第196回債)は年1.96%です。
変動10年は半年ごとに適用利率が見直されるため、引き継いだあとも利率が変わっていきます。固定5年と固定3年は、発行時の利率が満期まで続きます。
変動10年の仕組みについて、LIMOの記事「財務省、2026年7月募集「個人向け国債」の金利を公表!400万円購入した場合の受取利息をシミュレーション!手取り利息と解約調整額のポイント」から要点を引用して確認しておきましょう。
半年ごとに適用金利が見直される変動10年に加え、満期まで金利が変わらない固定5年や固定3年など、目的に応じた選択が可能です。
出所:財務省、2026年7月募集「個人向け国債」の金利を公表!400万円購入した場合の受取利息をシミュレーション!手取り利息と解約調整額のポイント
2.2 利率の決まり方はタイプごとに違う
変動10年は基準金利に0.66を掛けた値が適用利率になります。今回の基準金利は2.96%で、これに0.66を掛けて年1.95%となりました。
固定5年は基準金利2.29%から0.05%を引いた年2.24%、固定3年は基準金利1.99%から0.03%を引いた年1.96%です。どのタイプにも年0.05%の下限があります。

承継のご相談では、換金してから分けるのが当然という前提で話が進むことがよくありました。国債のまま引き継げる商品なので、急いで現金にする前に、移管という選択肢があることを知っておくと判断の幅が広がります。
関連記事
個人向け国債の利子、確定申告すると国民健康保険料が年「約2万8200円」増える。退職金1000万円を固定5年に置いた60歳で試算
個人向け国債の利子は受け取るときに20.315%の税金が差し引かれ、確定申告をしなければ納税はそれで終わります。申告しない利子は国民健康保険料の計算に入りませんが、確定申告に含めると計算に加わります。退職金のうち1000万円を2026年11月募集分の固定5年に置いた60歳の単身者を例に、新宿区の2026年度の料率で試算すると、申告で保険料は年約2万8200円増えました。
個人向け国債の固定5年、途中で換金すると100万円で1万7291円差し引き。固定3年の満期と比べる
個人向け国債の2026年11月募集分は、固定5年が年2.17%、固定3年が年1.94%で、3つのタイプとも10月より下がりました。募集は11月30日までです。発行から1年たてば換金できますが、固定5年の100万円なら1万7291円が差し引かれます。3年後に使う100万円を固定5年に置いて途中で換金した場合と、固定3年を満期まで持った場合で、手元に残る利子を比べます。
【iFreeNEXT FANG+インデックス】基準価額10万円台に乗ったことも。設定来+800%超、どんなファンド?オルカン・S&P500とリターン・コスト・リスクを比較
iFreeNEXT FANG+インデックスは米国の大型テック株10銘柄に均等に投資するファンドで、基準価額は2026年に10万円台に乗せました。オルカン・S&P500と過去1年・3年・5年・設定来のリターンや信託報酬を比べ、値動きの大きさや下落局面のリスクも確認します。