iDeCoは老後資金をつくるための制度ですが、まとまったお金がないと始められないと思われがちです。
実際に必要なのは月5000円です。ただし、いったん決めた金額を気軽に変えられるわけではありません。
この記事では、iDeCo公式サイトの資料をもとに、掛金の決め方と受け取り方を確認します。
1. 【iDeCo】掛金は月5000円から、1000円単位で決められる
iDeCoは確定拠出年金法に基づく私的年金の制度で、加入は任意です。自分で掛金を出し、自分で運用方法を選びます。
1.1 加入できるのは4つの区分
加入できるのは、公的年金制度の被保険者種別に当てはまる人です。iDeCoでは第1号から第4号までの加入者に分かれます。
第1号は自営業者やフリーランス、第2号は会社員や公務員、第3号は扶養されている配偶者、第4号は国民年金の任意加入者1/1
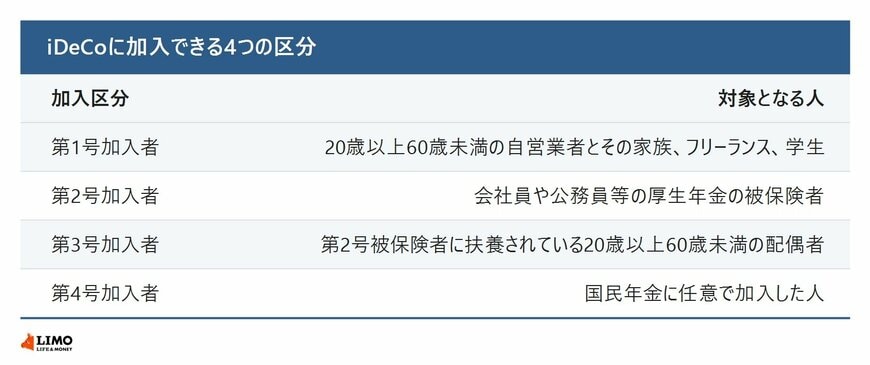
出所:iDeCo公式サイト「iDeCo(イデコ)の加入資格・掛金・受取方法等」をもとにLIMO編集部作成
ただし、この区分に入っていても加入できない場合があります。農業者年金の被保険者、国民年金保険料の納付を免除されている人(一部免除の人も含みます)、勤務先の企業型確定拠出年金で事業主掛金を年単位で拠出している人、事業主掛金に上乗せしてマッチング拠出をしている人です。
なお、国民年金保険料の納付を免除されている人でも、障害基礎年金を受給している人等は加入できます。
1.2 年金を繰上げ受給していると加入できない
加入区分にかかわらず対象外になるケースもあります。
iDeCo公式サイトによると、iDeCoの老齢給付金を受給している人、または受給したことがある人は加入できません。老齢基礎年金または特別支給の老齢厚生年金を繰り上げ受給している人も対象外です。
公的年金を早めに受け取り始めると、iDeCoで積み立てる道は閉じます。繰上げ受給とiDeCoを両方検討している場合は、順番を先に決めておく必要があります。
1.3 金額を変えられるのは1年に1回だけ
iDeCo公式サイトによると、iDeCoは月々5000円から始められ、掛金額を1000円単位で自由に設定できます。
気をつけたいのは変更の頻度です。掛金額は1年に1回限りしか変更できません。12月分の掛金から翌年11月分の掛金までの間で1回、という数え方になります。
収入が増えたから来月から増やす、といった動かし方はできません。最初に決める金額は、続けられる水準にしておくほうが安全です。なお、拠出を止めること自体はいつでもできます。
2. 受け取り方は3つから選べる
積み立てた資産をどう受け取るかも、加入者が選びます。ここで税金の扱いが変わってきます。
2.1 一時金、年金、その組み合わせ
iDeCoの年金資産は、老齢給付金として原則60歳から受け取れます。受給を開始する時期は75歳になるまでの間で選べます。
受け取り方は、一時金として一括で受け取る方法、年金として受け取る方法、そして一部を一時金で受け取って残りを年金で受け取る方法の3つです。組み合わせを扱っているかどうかは運営管理機関によります。
2.2 年金で受け取るなら5年以上20年以下
iDeCoを年金で受け取る場合は、有期年金として取り扱われます。期間は5年以上20年以下で、運営管理機関が定める方法で受け取ります。
金融機関によっては終身年金として受け取れる場合もあります。どの受け取り方が用意されているかは、加入する前に確認しておきたいところです。
2.3 60歳から受け取るには10年の期間が必要
60歳から年金資産を受け取るには、60歳になるまでにiDeCoに加入していた期間、つまり確定拠出年金の通算加入者等期間が10年以上必要です。
10年に満たない場合は、受給可能となる年齢が繰り下げられます。50歳代後半から始める人は、受け取れる時期が想定より後になる可能性があります。
ただし60歳以上で初めてiDeCoに加入した人は、通算加入者等期間を持っていなくても、加入から5年を経過した日から受給できます。
iDeCoに加入できる年齢の上限については、下記の記事より一部を引用・参照しています。