

「年収500万円」という数字は、求人票や統計でよく見かける水準です。ただ、実際に手元に残る「手取り」がいくらになるかは、扶養家族の有無や年齢によって変わるため、正確に把握できていない方も少なくありません。
特に転職や独立を考えるとき、「額面年収」と「手取り年収」を混同してしまうと、生活設計を誤ってしまうことがあります。この記事では、年収500万円の会社員を例に、手取り額がどのように計算されるのかを一次資料に基づいて試算します。
あわせて、「手取りで500万円」を実現するにはどれくらいの年収が必要なのか、意外と語られていない逆方向の視点からも数字を示します。
1. 年収500万円の手取りを左右する3つの控除
年収500万円という「額面」から、実際の手取りが決まるまでには、大きく3つの要素が差し引かれます。順番に見ていきましょう。
1.1 社会保険料・所得税・住民税という3つの引き算
1つ目は社会保険料です。会社員の場合、健康保険料(協会けんぽの令和8年度・東京都の料率は9.85%)や厚生年金保険料(18.3%、日本年金機構)を、会社と本人が折半して負担します。雇用保険料(令和8年度は本人負担0.5%、厚生労働省)も差し引かれます。
2つ目は所得税です。給与収入から「給与所得控除」という経費相当額と、「基礎控除」などの所得控除を差し引いた金額に税率を掛けて計算します。
3つ目は住民税です。前年の所得をもとに計算され、所得割の税率は所得に対して10%(道府県民税4%+市町村民税6%、総務省)です。所得税とは基礎控除の金額が異なります。
この3つの合計が、年収500万円のうちどれくらいの割合を占めるのか。次の章で実際に試算してみます。
2. 「年収の壁」が話題でも、年収500万円の計算式は変わっていない
令和8年度の税制改正では、「103万円の壁」「106万円の壁」といった年収の壁が引き上げられ、大きく報道されました。ニュースを見て、自分の手取りも増えるはずだと考えた方もいるかもしれません。
2.1 給与所得控除の速算表を確認する
しかし、年収500万円台の会社員にとって、この一連の改正はほとんど関係がありません。理由は、改正の対象が給与収入190万円台以下の「最低保障額」という区分に限られているためです。
360万1円から660万円まで 収入金額×20%+44万円
出典:国税庁「給与所得控除」(タックスアンサーNo.1410)
国税庁のタックスアンサーによると、給与収入360万円超660万円以下の場合、給与所得控除は「収入金額×20%+44万円」という式で計算します。この式は、一連の税制改正でも変わっていません。
年収500万円の場合、給与所得控除は144万円、給与所得は356万円になります。
いわゆる「103万円の壁」「130万円の壁」(年収の壁178万円の基本や103万・130万など他の「年収の壁」との違い・比較一覧で詳しく解説しています)は、扶養の範囲で働くパート・アルバイトの方や、その扶養に入る家族に関わる話です。年収500万円で会社員として働く方には、直接の影響はありません。
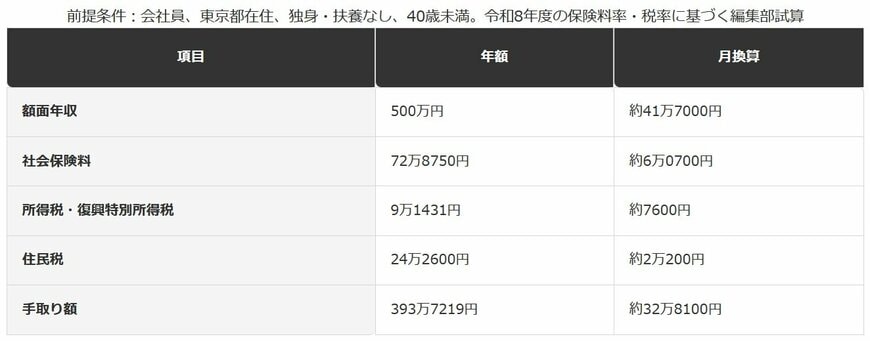
2.2 【年収500万円・独身のケースの内訳】
年間の内訳
- 額面年収:500万円
- 社会保険料:72万8750円
- 所得税・復興特別所得税:9万1431円
- 住民税:24万2600円
- 手取り額:393万7219円
額面に対する手取りの割合は約78.7%になります。
月換算の内訳
- 額面年収:約41万7000円
- 社会保険料:約6万0700円
- 所得税・復興特別所得税:約7600円
- 住民税:約2万200円
- 手取り額:約32万8100円
3. 【編集者の視点】
「年収の壁が変わった」というニュースは、扶養の範囲で働く方やその家族にとっては重要な情報です。ただ、その情報がそのまま「自分の手取りも増える」という話にすり替わってしまう場面を、実務の現場ではたびたび見かけます。
年収500万円台の会社員の場合、給与所得控除の計算式そのものは変わっていません。変わったのは、あくまで低い収入区分に対する「最低保障額」という、別の仕組みの部分です。
手取りが増えたと感じるとしたら、それは税制改正ではなく、昇給や賞与の増額、あるいは保険料率のわずかな変動によるものと考えたほうが実態に近いといえます。
自分の年収がどの制度の対象になっているのか正確に知りたい場合は、まず給与明細や源泉徴収票に記載された支払金額を確認し、国税庁や協会けんぽの公式ページで該当する区分を照らし合わせることをおすすめします。
4. 「基礎控除は一律48万円」ではなくなっている
所得税を計算するときに欠かせないのが「基礎控除」です。この金額について、48万円という数字を記憶している方も少なくありません。
4.1 所得に応じて段階的に変わる基礎控除の仕組み
所得税の基礎控除は、合計所得金額に応じて段階的に金額が変わる仕組みとなっています。
年収500万円(給与所得356万円)の方は、令和8年分・令和9年分は合計所得金額489万円以下の区分に該当するため、基礎控除は104万円です。かつての48万円や、改正前に報道された旧数値をそのまま当てはめてしまうと、税額を見誤ります。
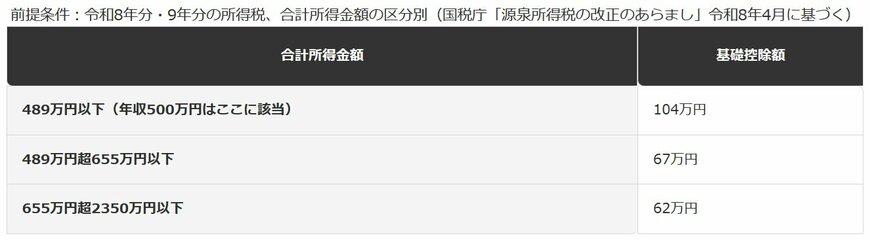
4.2 【基礎控除額の区分】
合計所得金額別の基礎控除
- 489万円以下(年収500万円はここに該当):104万円
- 489万円超655万円以下:67万円
- 655万円超2350万円以下:62万円
所得税だけでなく、住民税にも基礎控除があります。ただし金額は所得税と一致しません。
住民税の基礎控除(43万円)に変更はありません。
豊見城市(沖縄県)が公表した令和8年度の個人住民税の改正点によると、住民税の基礎控除は43万円のまま据え置かれています。所得税の104万円とは金額が一致しないため、両者を混同すると税額の見積もりを誤ります。
5. 「年収500万円の手取り」と「手取り500万円になる年収」は別の数字
ここまでの試算で、年収500万円の手取りは約393万7219円、月平均で約32万8100円になることが分かりました。
5.1 手取り500万円に必要な年収を編集部で試算
一方で、「手取りで500万円」を確保したい場合は、話が変わります。税金と社会保険料は年収が上がるほど負担割合も増えていくため、単純に「額面500万円を目指せばいい」わけではありません。
編集部で計算したところ、手取り500万円を実現するには、年収でおよそ646万円が必要という結果になりました。
額面の差は約146万1000円ですが、内訳を見ると、社会保険料の増加分が約21万3000円、所得税・住民税の増加分が約18万5000円を占めています。
つまり、年収を約146万円増やしても、実際に手取りとして増えるのは約106万円にとどまり、残りの約39万8000円は税金と社会保険料の増加分に回る計算になります。
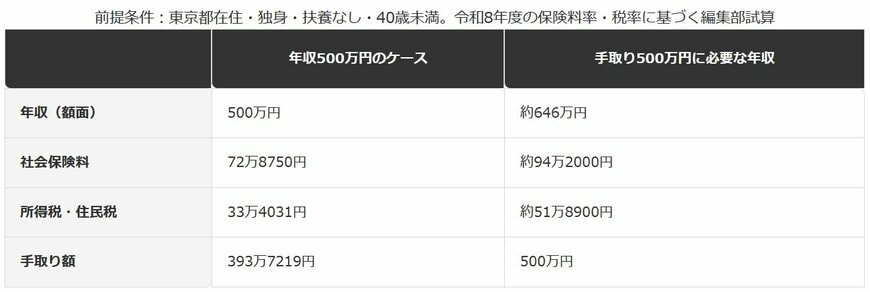
5.2 【年収500万円と手取り500万円の比較】
年収500万円のケース
- 年収(額面):500万円
- 社会保険料:72万8750円
- 所得税・住民税:33万4031円
- 手取り額:393万7219円
手取り500万円に必要な年収(約646万円)のケース
- 年収(額面):約646万円
- 社会保険料:約94万2000円
- 所得税・住民税:約51万8900円
- 手取り額:500万円
月々の手取りがこの前後になる年収の目安は、手取り26万〜45万円は年収いくらかでも詳しく試算しています。
6. 【編集者の視点】
転職や独立の際に提示される年収は、多くの場合「額面」です。ここを「手取り」だと思い込んだまま条件を比較すると、生活設計が狂ってしまいます。
特に年収が上がるほど、増えた分がそのまま手取りに反映されるわけではない点に注意が必要です。今回の試算では、年収を約146万円増やしても、手取りの増加分は約106万円ほどにとどまりました。
転職オファーを比較するときは、額面の差額だけでなく、社会保険料や税金の区分がどう変わるかまで確認したほうが、実際の生活水準を正しく見積もれます。
求人票に記載された年収が額面か手取りか分からない場合は、面接や条件確認の場で直接尋ねてしまってかまいません。曖昧なまま入社時期を迎えるほうが、後々の負担は大きくなります。
7. ふるさと納税の「早見表」を鵜呑みにする前に確認したいこと
年収500万円台の会社員が手取りを実質的に増やす方法として、よく紹介されるのがふるさと納税です。寄付額に応じて住民税や所得税が控除される仕組みで、実質的な自己負担を2000円に抑えられます。
7.1 年収別の早見表は総務省の公式資料ではない
インターネット上には「年収500万円ならいくら」といった早見表が数多く出回っています。しかし、総務省のふるさと納税ポータルサイト自体は、年収別の具体的な上限額の早見表を公表していません。
総務省のFAQでは、控除の上限額はふるさと納税を行った方の収入や他の控除等の状況によるとした上で、具体的な計算は居住する市区町村の窓口に確認するよう案内しています。
受けられる寄附金控除の額には上限があり、ふるさと納税を行った方の収入や他の控除等の状況によります。具体的な上限額の計算は、お住まいの市区町村の住民税を担当する部署にお問い合わせください。
民間サイトの早見表は、独身・扶養なしなど特定の条件でのみ成り立つ簡易計算であることが多く、実際の控除上限は生命保険料控除やiDeCoの掛金控除の有無によって変わります。
早見表の金額をそのまま寄付してしまうと、上限を超えた分は住民税・所得税の控除を受けられず、単なる寄付として自己負担が増えてしまいます。
※本記事は、編集部が国税庁・協会けんぽ・日本年金機構・厚生労働省・総務省が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. 【編集者の視点】
ふるさと納税の限度額を確認するとき、検索結果に出てくる早見表をそのまま信じてしまう方を見かけます。あの数字はあくまで一般的な条件での目安であり、総務省が保証した金額ではありません。
正確な上限額を知りたい場合は、まず自分の住民税決定通知書に記載された税額を確認することから始めるとよいでしょう。そこには、実際に自分に適用された控除後の所得割額が記載されています。
その上で、ポータルサイトが提供する詳細なシミュレーターに、自分の源泉徴収票の数字を入力することをおすすめします。早見表だけで判断せず、上限より少し余裕を持たせておくと、自己負担が増えるリスクを避けられます。
9. まとめ
- 年収500万円(東京都・独身・40歳未満)の手取りは、編集部試算で約393万7219円、月平均で約32万8100円になります。
- 給与所得控除の計算式(収入×20%+44万円)は、近年の年収の壁を巡る税制改正でも変わっていません。
- 所得税の基礎控除は令和7年分から段階的な仕組みに変わり、令和8年4月の再改正後は年収500万円台にも104万円が適用されます。
- 「手取り500万円」を実現するには、編集部試算で年収約646万円が必要になります。
- ふるさと納税の年収別早見表は、総務省が公式に示しているものではありません。
年収500万円という同じ額面でも、手取りに至るまでの計算式は年々細かく変わっています。一律の目安だけで判断せず、自分の状況に当てはめて確認する視点を持つことが、家計管理の土台になります。
まずは自分の給与明細や源泉徴収票、住民税決定通知書に記載された実際の金額を確認し、そこから逆算して考える習慣をつけてみてください。
10. よくある質問
10.1 Q. 年収500万円の手取りは月々いくらになりますか?
A. 東京都在住・独身・扶養なし・40歳未満という条件で編集部が試算すると、年間の手取りは約393万7219円、月平均では約32万8100円になります。賞与の配分方法によって月々の金額は変動します。
10.2 Q. なぜ同じ年収500万円でも手取り額に個人差が出るのですか?
A. 主な理由は、居住する都道府県によって健康保険料率が異なること、40歳以上は介護保険料が上乗せされること、扶養家族の有無で税額が変わることの3点です。
10.3 Q. 手取りで500万円を確保するには、年収はいくら必要ですか?
A. 編集部試算では、年収でおよそ646万円が目安になります。年収が上がるほど社会保険料や税金の負担割合も増えるため、単純に額面だけを見て判断すると誤差が生じます。
10.4 Q. 年収500万円から手取りを増やす方法はありますか?
A. ふるさと納税やiDeCo(個人型確定拠出年金)など、所得控除や税額控除の仕組みを活用する方法があります。ただし上限額は個人の状況によって異なるため、早見表だけで判断せず、自分の源泉徴収票や住民税決定通知書の数字で確認することが大切です。

参考資料
- 国税庁「給与所得控除」(タックスアンサーNo.1410)
- 国税庁「基礎控除」(タックスアンサーNo.1199)
- 国税庁「源泉所得税の改正のあらまし 令和8年4月」(基礎控除額の令和8年4月改正)
- 国税庁「所得税の税率」(タックスアンサーNo.2260)
- 全国健康保険協会「令和8年度都道府県単位保険料率」(東京都)
- 日本年金機構「厚生年金保険料額表」
- 厚生労働省「令和8年度雇用保険料率のご案内」
- 総務省「個人住民税」
- 総務省「ふるさと納税ポータルサイト」よくある質問
- 豊見城市「令和8年度個人住民税の主な改正点」
LIMO編集部年収解説班


