

「今月から給与が出ているのに、住民税が引かれていない」——そう気づいたとき、多くの人は「自分は非課税なのかもしれない」と考えます。しかし実際には、住民税が引かれていない理由の多くは、非課税とは別の仕組みにあります。
この記事では、住民税が給与から引かれていない主な理由を、自治体の公式資料にもとづき編集部が整理します。
1. 住民税は「前年の所得」に対して課税される仕組みになっている
まず、住民税がいつの所得に対して課税されるのかを確認します。
1.1 今の給与ではなく、前年1年間の所得が課税の対象
豊島区の案内によると、個人住民税は「前年の1月から12月に一定の所得があったかたが、その年の1月1日現在の住所地の自治体に納める税」とされています。今受け取っている給与そのものではなく、1年以上前の所得が課税の根拠になる仕組みです。
「今の収入に応じて天引きされるはず」と考えていると、実際には前年に所得が無かった、または少なかった期間は、今どれだけ稼いでいても天引きが発生しないことを見落としがちです。
逆に言えば、今の収入が急に減った場合でも、前年の所得を基準にした住民税額はすぐには下がりません。この時間差は、収入が増えた年にも減った年にも同じように影響します。
2. 【編集者の視点】
実務上、給与明細を見て「住民税」の欄がゼロだと不安になる人は多いのですが、まず確認すべきは「前年に自分の所得があったかどうか」です。非課税の心配をする前に、この時間差の仕組みを思い出すと、余計な不安を減らせます。
※本記事は、編集部が自治体が公表する公式の最新情報を直接確認の上、執筆・検証しています。
3. 新卒1年目に引かれないのは、前年の所得がほぼ無いから
この「前年課税」の仕組みが、最も分かりやすく表れるのが新卒1年目です。
3.1 2年目の6月から、1年目の所得に対する天引きが始まる
給与所得者は原則として、所得税の源泉徴収義務がある事業主が住民税を給与から差し引く「特別徴収」の対象になります。豊島区の案内によると、この特別徴収は「所得税の源泉徴収義務がある事業主は、特別徴収義務者として、住民税を給与から差し引き(特別徴収)し納入することが、法律で義務付けられています」とされています。
ただし、新卒1年目は前年(学生時代)の所得がほとんど無いため、課税額自体がゼロか、あってもごく少額になります。天引きが本格的に始まるのは、1年目の所得が確定した後の2年目の6月からです。この点は「入社した会社が特別徴収を怠っている」という誤解につながりやすいポイントでもあります。
「1年目から天引きされていないのはおかしい」と考えていると、実際には2年目の6月に、1年目分の住民税がまとめて反映され、急に手取りが減ったように感じることを見落としがちです。
3.2 【新卒1年目・2年目の住民税天引きの違い】
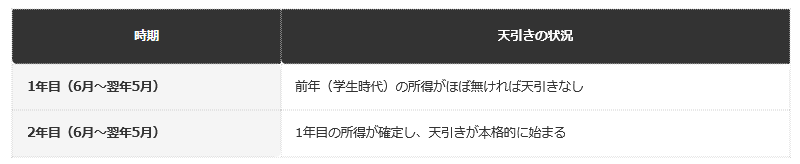
- 1年目(6月〜翌年5月):前年(学生時代)の所得がほぼ無ければ天引きなし
- 2年目(6月〜翌年5月):1年目の所得が確定し、天引きが本格的に始まる
4. 転職や退職の時期によって、天引きの扱いが変わる
次に、転職・退職に伴う天引きの変化を確認します。
4.1 退職月が1〜4月か6〜12月かで、一括徴収か普通徴収かが分かれる
横浜市の案内によると、退職日が1月1日から4月30日までの場合は、本人の申出がなくても残りの住民税が最後の給与や退職金から「一括徴収」されます。一方、退職日が6月1日から12月31日までの場合は、「普通徴収」(自分で納付書により納める方法)に切り替わるのが原則で、本人が希望すれば一括徴収を選ぶこともできます。
転職先が決まっていても、前職と転職先の間に空白期間があると、この切り替えのタイミングで一時的に天引きが止まることがあります。転職先で改めて特別徴収の手続きが完了するまでは、普通徴収の納付書が自宅に届く形になる点も、事前に知っておくと戸惑いにくくなります。
「転職すれば自動的に引き継がれるはず」と考えていると、実際には退職の時期次第で一括徴収・普通徴収のどちらになるかが変わり、天引きが一時的に止まる期間が生じ得ることを見落としがちです。
4.2 【退職時期別・住民税の徴収方法の違い】
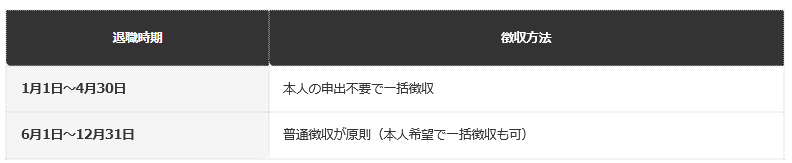
- 1月1日〜4月30日:本人の申出不要で一括徴収
- 6月1日〜12月31日:普通徴収が原則(本人希望で一括徴収も可)
5. 非課税ラインぎりぎりだと「均等割のみ課税」になることもある
ここまでとは別に、そもそも所得が少なく非課税に近いケースにも触れておきます。
5.1 合計所得45万円以下なら非課税、超えると均等割だけ課税される場合がある
練馬区の案内によると、単身の場合、前年中の合計所得金額が45万円以下であれば均等割・所得割ともに非課税です。この基準をわずかに超えると、所得割は非課税のまま、均等割(標準税率で市町村民税3000円・道府県民税1000円・森林環境税〔国税〕1000円の合計5000円程度。自治体により多少異なる)だけが課税される場合があります。
「非課税ラインを少しでも超えたら普通に課税される」と考えていると、実際には所得割は非課税のまま均等割だけが課税されるという中間的な状態があることを見落としがちです。この場合、天引き額はごく小さいため、給与明細を見ても引かれていないように感じることがあります。
扶養内で働くパート・アルバイトの人にとっては、収入がわずかに増減するだけでこの中間的な状態に入るかどうかが変わるため、年末に向けて働き方を調整する際の目安の1つになります。
6. 2社以上で働いている場合、副業分は「主たる給与」に合算される
複数の勤務先から給与を受け取っている人にも、天引きが見えにくくなる仕組みがあります。
6.1 副業が「給与」の場合、すべて主たる給与に合算される運用が徹底されている
地方税法の原則では、副業であっても「給与所得」に対する住民税は、すべて主たる給与から特別徴収(給与天引き)することになっています。これまで一部の自治体では、申告の際に副業の給与分だけ「自分で納付(普通徴収)」を選ぶことができましたが、近年はこの原則通りの運用を徹底する自治体が増えています。中野区の案内によると、令和8年度の住民税から、2社以上から給与を受けている場合は「すべて主たる給与の事業者から特別徴収となります」と明記され、普通徴収の選択肢が無くなることがアナウンスされています。
「副業先の給与明細に住民税の記載が無い」と考えていると、実際にはその分の住民税が主たる勤務先の給与からまとめて天引きされる運用になっていることを見落としがちです。副業先で天引きが無いのは正常な状態であり、主たる勤務先の天引き額が想定より多くなっている可能性があります。
副業を始めたばかりの人ほど、「なぜ副業先からは引かれないのか」と不安になりやすいため、この運用の傾向は特に押さえておきたいポイントです。
7. 「特別徴収税額通知書」で、天引き開始の時期を事前に確認できる
天引きが始まる時期は、あらかじめ書面で確認することもできます。
7.1 毎年5月頃、勤務先を通じて本人に通知書が届く
豊島区の案内によると、特別徴収を行う事業主には、市区町村から「特別徴収税額通知書」が送付され、そこには年税額と6月から翌年5月までの各月の徴収額が記載されています。このうち「納税義務者用」の通知書は、事業主を通じて本人にも渡されます。
「給与明細を見るまで金額が分からない」と考えていると、実際には毎年5月頃に届くこの通知書で、年間の天引き総額と月々の内訳を先に確認できることを見落としがちです。新卒2年目や転職直後で天引きが始まるタイミングが気になる場合は、この通知書を確認しておくと見通しが立てやすくなります。
8. 【編集者の視点】
住民税が引かれていない理由は、非課税・前年課税の時間差・退職や転職に伴う切り替えのタイミング、複数勤務先での合算など、原因が複数あります。給与明細で気づいたら、まず「自分は前年に所得があったか」「最近退職や転職をしたか」の2点から確認してみると、原因を特定しやすくなります。届いた通知書を保管しておく習慣も、後から見返す際に役立ちます。
住民税そのものの計算の仕組みについては、育休中の住民税の扱いを整理した別記事もあわせて確認してみてください。
9. まとめ
- 住民税は「前年の所得」に対して課税されるため、今の給与額と天引き額が一致しないことがあります。
- 新卒1年目は前年の所得がほぼ無いため天引きされず、2年目の6月から本格的に始まります。
- 退職時期が1〜4月か6〜12月かで、一括徴収か普通徴収かの扱いが変わります。
- 非課税ラインをわずかに超えると、所得割は非課税のまま均等割だけが課税される場合があります。
- 2社以上で働いている場合、自治体の運用適正化により、副業分の住民税も主たる給与に合算して天引きされるケースが増えています。
「住民税が引かれていない=非課税」と決めつけると、実際には前年課税という時間差の仕組みや、退職・転職に伴う一時的な切り替えが原因であるケースを見落としてしまいます。
給与明細で天引きが無いことに気づいたら、非課税を疑う前に、まず前年の所得状況と直近の退職・転職の有無を確認してみることをおすすめします。
10. よくある質問
10.1 Q. 住民税はいつの所得に対して課税されますか。
A. 前年1月から12月までの所得に対して課税されます。今の給与そのものが課税対象ではなく、1年以上前の所得が今の天引き額の根拠になっている点が、所得税との大きな違いです。
10.2 Q. 新卒1年目に住民税が引かれないのはなぜですか。
A. 前年(学生時代)の所得がほぼ無いためです。2年目の6月から本格的に天引きが始まり、初任給の頃と比べて手取りが目に見えて減ったように感じる人が多くなります。
10.3 Q. 退職すると住民税はどうなりますか。
A. 退職日が1〜4月なら一括徴収、6〜12月なら普通徴収が原則です(本人希望で一括徴収も可)。退職後すぐに次の仕事が決まっていない場合は、普通徴収の納付書に対応する準備もしておくと安心です。
10.4 Q. 転職すると住民税の天引きは自動的に引き継がれますか。
A. 前職と転職先の間に空白期間があると、切り替えのタイミングで一時的に天引きが止まることがあります。空白期間が無く即日転職の場合は、手続き次第でそのまま特別徴収を引き継げることもあります。
10.5 Q. 非課税ラインをわずかに超えるとどうなりますか。
A. 所得割は非課税のまま、均等割(標準税率で年5000円程度)だけが課税される場合があります。金額自体は小さいため、天引きの有無だけでは非課税かどうかを正確に判断しにくい点に注意が必要です。
10.6 Q. 住民税が非課税になる基準はいくらですか。
A. 単身の場合、前年中の合計所得金額45万円以下であれば、均等割・所得割ともに非課税です。扶養家族がいる場合は基準額が変わるため、世帯構成によって非課税ラインは異なります。
10.7 Q. 給与から住民税を天引きすることは義務ですか。
A. 所得税の源泉徴収義務がある事業主には、原則として特別徴収(給与天引き)が法律で義務付けられています。事業主の判断で普通徴収に切り替えることは、原則として認められていません。
10.8 Q. 2社以上で働いている場合、副業先の給与から住民税は引かれますか。
A. 副業が「給与」である場合、副業分も含めたすべての住民税が、主たる勤務先からまとめて天引きされるのが原則です。従来は一部の自治体で副業分を普通徴収にできましたが、現在は原則どおり合算して天引きする運用が徹底される傾向にあります。
10.9 Q. 天引きが始まる時期は事前に確認できますか。
A. 毎年5月頃に届く「特別徴収税額通知書」で、年税額と月々の徴収額を事前に確認できます。通知書を確認すれば、いつからいくら天引きされるのかを給与明細より先に把握できます。


参考資料
齊藤 慧


