2. 分ける対象になる預貯金は、いくらあるのか
払戻しの額は預貯金債権の額から計算します。では世帯にはどれだけ預貯金があるのか、統計を見るときの注意点から確認します。
代表値の読み方は、LIMOの記事「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」から要点を借りて確認します。
総務省の家計調査は世帯の貯蓄現在高(預貯金・生命保険の払込額・有価証券等)を対象とし、J-FLECの調査は運用・将来のために蓄えている金融資産(日常的な出し入れ用の預貯金は除く)を対象としています。
この調査における「金融資産」は預貯金・金銭信託・積立型保険商品・個人年金保険・債券・株式・投資信託・財形貯蓄等を指し、預貯金のうち日常的な出し入れに備えている部分は含みません。
出所:LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」
つまり、統計の「貯蓄」は預貯金だけを指すわけではありません。それを踏まえて代表値を見ます。
総務省統計局の「家計調査報告〔貯蓄・負債編〕2025年(令和7年)平均結果」(2026年5月19日公表)によると、二人以上の世帯の貯蓄現在高(平均値)は2059万円でした。同じ資料では貯蓄現在高の中央値(保有世帯)も公表されており、2025年の値は1264万円で、前年の1189万円から増えました。
平均値2059万円と中央値1264万円の間には、795万円の差があります。この差の大きさこそが、平均値だけを見ていては見えてこない実態です。
出所:LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」
平均値2059万円に対し保有世帯の中央値は1264万円。平均値を下回る世帯が66.1パーセントを占める2/2
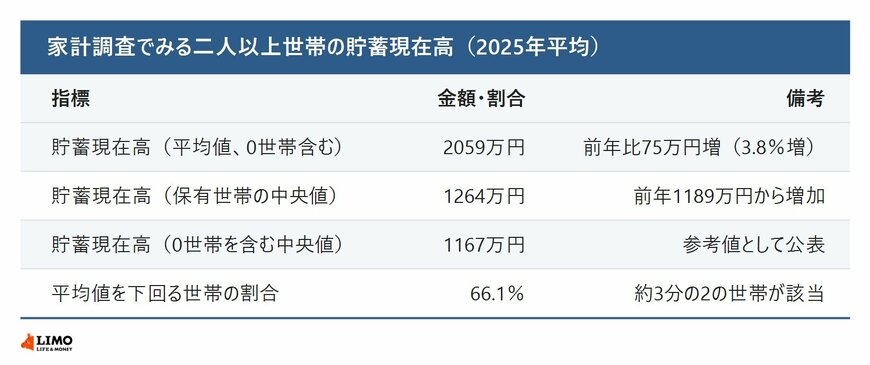
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」をもとにLIMO編集部作成
なぜ差が出るのかも試算されています。
前提として、平均値を下回る66.1パーセントの世帯の貯蓄現在高が、0世帯を含む中央値(1167万円)とおおむね同水準にあると仮定します。この仮定のもとで、残り33.9パーセントの世帯が全体の平均(2059万円)まで引き上げるには、その世帯群の貯蓄現在高が平均でおよそ3798万円になっている必要がある、という計算になります。
これは総務省が公表した実測値ではなく、あくまで公表値2つ(平均値・下回る世帯割合)と中央値を組み合わせた編集部独自の簡易試算です。
出所:LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」
中央値が2つあるのにも理由があります。
統計上、「保有世帯のみ」の中央値は、実際に貯蓄をしている世帯の中での典型像を示すのに向いています。一方「0世帯を含む」中央値は、社会全体(保有・非保有を問わず)の中で自分がどの位置にいるかを見るのに向いていると考えられます。
実務上は、「同じくらい貯めている人と比べたい」場合は保有世帯の中央値を、「世の中全体で見た自分の位置を知りたい」場合は0世帯を含む中央値を参照する、という使い分けが妥当でしょう。
出所:LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」
分からないことも、はっきり書かれています。
総務省「家計調査報告〔貯蓄・負債編〕2025年平均結果の概要」の本文を確認したところ、貯蓄現在高の階級別分布を示すグラフは掲載されているものの、「最頻値は〇〇万円である」と文章で明示した記述は見当たりませんでした。
最頻値が明確な一つの数字として公表されていないという事実は、それ自体が読者にとって意味のある情報です。平均値・中央値という2つの代表値だけでは、実際に「一番多くの世帯がどのあたりの金額に集まっているか」までは分かりません。
出所:LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」
3. 上限で切られるのは、どのくらいの預金からか
ここまで、遺産分割前の払戻し制度と、統計から見た貯蓄の代表値を見てきました。
払戻しの計算式は、相続開始時の預貯金債権の額(口座基準)に3分の1を掛け、さらに払戻しを行う共同相続人の法定相続分を掛けたものです。法務省の例では預金600万円に対して長男が100万円で、これは600万円の3分の1に法定相続分を掛けた額です。1つの金融機関から受けられるのは150万円までです。
この上限に当たるのは、法定相続分が2分の1の場合、その金融機関の預金が900万円を超えたあたりからという計算になります(編集部算出)。150万円で足りない場合は、家庭裁判所の仮分割の仮処分という別の道があります。法務省は、小口の資金需要は家庭裁判所を経ない方策により、限度額を超える比較的大口の需要は家庭裁判所の判断を経る方策を用いることになると説明しています。
なお、統計の「貯蓄現在高」には預貯金だけでなく生命保険の払込額や有価証券等も含まれます。払戻しの対象は預貯金債権なので、平均2059万円や中央値1264万円という数字がそのまま払戻しの計算に使えるわけではありません。実際の残高と、どの金融機関にいくらあるかは、金融機関の窓口でご確認ください。



参考資料
- 法務省「民法及び家事事件手続法の一部を改正する法律について(相続法の改正)」
- 法務省「相続された預貯金債権の払戻しを認める制度について」
- 法務省「相続に関するルールが大きく変わります(パンフレット)」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」
- LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認 平均値・中央値・最頻値の違いと、総務省家計調査とJ-FLEC調査で異なる中央値の算出範囲を編集部が整理して解説します」
- LIMO「貯金1000万円は本当に「すごい」のか?達成者の割合を総務省とJ-FLECの最新データで検証 単身世帯を含む調査との前提の違いも解説」
LIMO編集部貯蓄解説班