
亡くなった人の預金は、遺産分割が終わるまで動かせないと思われがちです。
法務省によると、令和元年7月1日から、遺産分割が終わる前でも一定の範囲で払戻しを受けられる制度が始まっています。計算式は預貯金債権の額に3分の1と法定相続分を掛けたもので、1つの金融機関から受けられるのは150万円までです。
この記事では2つの制度の使い分けと計算のしかたを確認したうえで、そもそも分ける対象になる預貯金がいくらあるのかを見ていきます。
1. 【遺産分割前の払戻し】亡くなった人の預金を、分割前に下ろせる仕組み
この制度は平成30年7月6日に成立した民法及び家事事件手続法の一部を改正する法律で創設されました。まず改正前の状態を確かめます。
1.1 改正前は相続人単独では払戻しできなかった
出発点は、動かせなかったという事実です。
法務省は、改正前は遺産分割が終了するまでの間、相続人単独では預貯金債権の払戻しができなかったと説明しています。生活費や葬儀費用の支払、相続債務の弁済などの資金需要がある場合にも、分割が終わるまで被相続人の預金を下ろせませんでした。
葬儀費用は亡くなってすぐに発生します。それなのに本人の口座からは出せないという状態が、制度をつくるきっかけになりました。
計算式は預金額の3分の1に法定相続分を掛けたもの。1つの金融機関からは150万円まで1/2
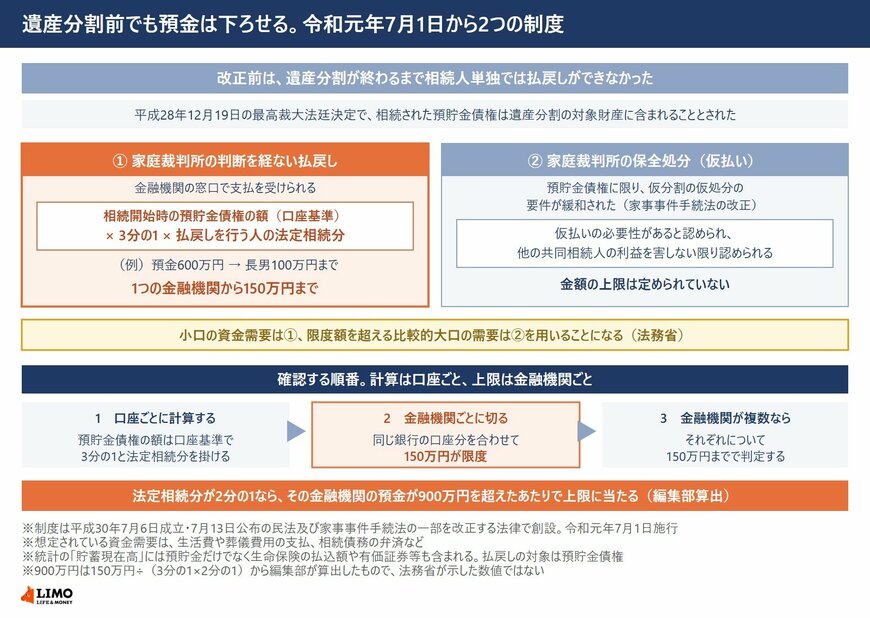
出所:法務省「民法及び家事事件手続法の一部を改正する法律について(相続法の改正)」をもとにLIMO編集部作成
1.2 平成28年の最高裁決定で対象財産に含まれた
動かせなかった理由は、判例にあります。
法務省は、平成28年12月19日最高裁大法廷決定により、相続された預貯金債権は遺産分割の対象財産に含まれることとなり、共同相続人による単独での払戻しができないこととされたとしています。
遺産分割の対象に含まれるということは、相続人全員で分け方を決めるまで手をつけられないという意味になります。この決定が制度創設の直接の背景です。
1.3 令和元年7月1日から2つの制度ができた
改正では2つの道が用意されました。
ひとつは預貯金債権の一定割合について、家庭裁判所の判断を経なくても金融機関の窓口における支払を受けられるようにするものです。もうひとつは預貯金債権に限り、家庭裁判所の仮分割の仮処分の要件を緩和するものです。
いずれも令和元年7月1日施行です。法務省は、遺産分割における公平性を図りつつ相続人の資金需要に対応できるよう、この2つを設けたとしています。
1.4 計算式は預金額の3分の1に法定相続分を掛ける
金額の出し方は決まっています。
単独で払戻しをすることができる額は、相続開始時の預貯金債権の額(口座基準)に3分の1を掛け、さらに当該払戻しを行う共同相続人の法定相続分を掛けたものです。
法務省が挙げている例では、預金600万円に対して長男は100万円の払戻しが可能とされています。600万円の3分の1は200万円で、これに長男の法定相続分を掛けた額です。
1.5 1つの金融機関からは150万円まで
ただし上限があります。
法務省は、1つの金融機関から払戻しが受けられるのは150万円までだとしています。計算式で出した額が150万円を超えても、その金融機関から受け取れるのは150万円が限度です。
逆に言えば、預金が複数の金融機関に分かれている場合は、それぞれの金融機関について150万円までという判定になります。どこにいくら預けてあるかで、実際に動かせる額は変わってきます。
1.6 計算は口座ごと、上限は金融機関ごと
ここは混同しやすい点です。
計算式のかっこ書きにあるとおり、預貯金債権の額は口座基準で見ます。一方、150万円という上限は金融機関ごとに適用されます。同じ銀行に複数の口座があれば、口座ごとに計算した額を合わせて150万円までということになります。
単位が2段階に分かれているため、まず口座ごとに計算し、次に金融機関ごとに上限で切るという順序で確かめる必要があります。
1.7 大口なら家庭裁判所の保全処分
150万円で足りない場合の道もあります。
もうひとつの方策は保全処分の要件緩和です。仮払いの必要性があると認められる場合には、他の共同相続人の利益を害しない限り、家庭裁判所の判断で仮払いが認められるようになりました。家事事件手続法の改正によるものです。
法務省は、家庭裁判所の判断を経ない方策については限度額が定められていることから、小口の資金需要はこちらにより、限度額を超える比較的大口の資金需要がある場合は家庭裁判所の判断を経る方策を用いることになるものと考えられるとしています。
1.8 想定されているのは葬儀費用や生活費
何のための制度なのかも明示されています。
法務省が挙げているのは、生活費や葬儀費用の支払、相続債務の弁済などの資金需要です。制度の見直しのポイントとして、こうした需要に対応できるよう遺産分割前にも払戻しが受けられる制度を創設すると書かれています。
相続の話し合いが長引くと、その間の支払を誰かが立て替えることになりがちです。まずは金融機関の窓口で、どの範囲まで払戻しができるかをご確認ください。
なお、貯蓄の代表値の読み方や統計ごとの定義の違いに関する詳しい解説は、下記の記事より一部を引用・参照しています。