2. 受け取ったお金を、貯めるほうへ回す仕組み
資金移動業者の口座は支払や送金に使うためのものです。では貯める側はどうするのか、銀行側の機能から確認します。
貯め方の仕組み化は、LIMOの記事「500円玉貯金と貯金アプリ、毎日と毎週で到達額はどれだけ差がある?「20枚ルール」と銀行の自動振替・目的別口座の仕組みも解説」から要点を借りて確認します。
多くの銀行では、給与が入金される口座から、あらかじめ決めた日に決めた金額を別の口座へ自動的に振り替えるサービスを提供しています。これにより、意思の強さに頼らず一定額を先に取り分けることができます。
また、1つの口座の中で使い道ごとに残高を分けて管理できる「目的別口座」や「サブ口座」に相当する機能を持つ銀行もあります。旅行費用、教育費、緊急時の備えなど、目的ごとに貯まり具合を確認しやすくなる仕組みです。
出所:LIMO「500円玉貯金と貯金アプリ、毎日と毎週で到達額はどれだけ差がある?「20枚ルール」と銀行の自動振替・目的別口座の仕組みも解説」
これらの位置づけも整理されています。
これらはいずれも、特定の金融商品の購入を伴うものではなく、預金の管理方法としての制度・機能です。導入している銀行や具体的な条件は金融機関ごとに異なるため、利用を検討する場合は口座を持つ銀行に直接条件を確認する必要があります。
一方で、貯金アプリや銀行の自動積立は、意思の強さに頼らず一定額を自動的に取り分ける仕組みです。どちらも「貯める行動を自動化する」という点は共通していますが、手段としての性質は異なります。
出所:LIMO「500円玉貯金と貯金アプリ、毎日と毎週で到達額はどれだけ差がある?「20枚ルール」と銀行の自動振替・目的別口座の仕組みも解説」
毎日500円玉1枚なら1年で18万2500円。500円単位の週数式なら68万9000円に届く2/2
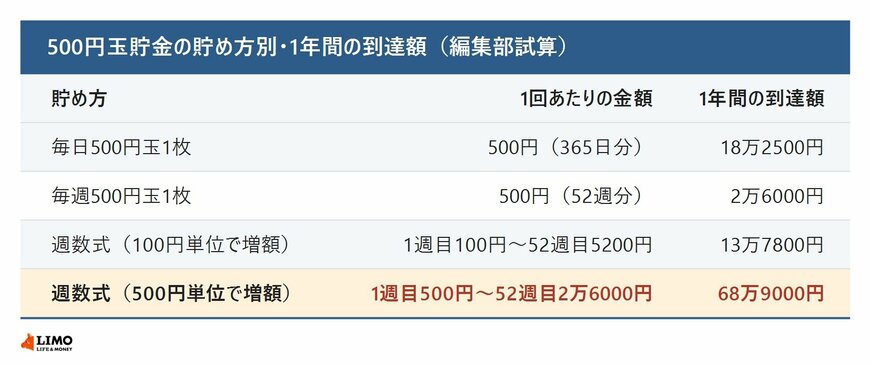
出所:LIMO「500円玉貯金と貯金アプリ、毎日と毎週で到達額はどれだけ差がある?「20枚ルール」と銀行の自動振替・目的別口座の仕組みも解説」をもとにLIMO編集部作成
手元にためる方法だと、ペースで結果が変わります。
編集部で、代表的な4つの貯め方について、1年間(52週・365日)で貯まる金額を計算しました。前提条件は、途中で取り出さず継続すること、うるう年は考慮しないことです。毎日500円玉1枚なら365日分で18万2500円、毎週500円玉1枚なら52週分で2万6000円になります。
週ごとに金額を増やしていく「週数式」の場合、100円単位で増額すると1週目100円から52週目5200円で合計13万7800円、500円単位で増額すると1週目500円から52週目2万6000円で合計68万9000円です。
出所:LIMO「500円玉貯金と貯金アプリ、毎日と毎週で到達額はどれだけ差がある?「20枚ルール」と銀行の自動振替・目的別口座の仕組みも解説」
後半の負担についても注意が示されています。
週数式は最初の負担が軽く、後半になるほど1回の負担が重くなる設計です。500円単位の週数式は、最後の数週間だけで1週あたり2万円を超える出費になるため、継続の難度が上がる点に注意が必要です。
実務的な防衛策としては、まず100円単位の週数式で1年試し、無理なく続けられたら翌年に単位を上げる方法があります。あるいは、増額を毎週ではなく毎月に切り替え、負担のピークをなだらかにする調整も有効です。
出所:LIMO「500円玉貯金と貯金アプリ、毎日と毎週で到達額はどれだけ差がある?「20枚ルール」と銀行の自動振替・目的別口座の仕組みも解説」
どちらを選ぶかという整理もあります。
自動振替や目的別口座は、いったん設定すれば意思に頼らず続けられる一方で、残高が数字としてしか見えないため、貯まっている実感を得にくいという声もあります。
防衛策としては、両方を併用し、日々の小さな達成感は500円玉貯金で得ながら、大きな金額の管理は自動振替に任せるという役割分担を検討する方法があります。導入条件は口座を持つ銀行の窓口やコールセンターで確認してください。
出所:LIMO「500円玉貯金と貯金アプリ、毎日と毎週で到達額はどれだけ差がある?「20枚ルール」と銀行の自動振替・目的別口座の仕組みも解説」
3. 受け取り先を分けるという発想
ここまで、賃金のデジタル払いの指定要件と手続き、そして受け取ったお金を貯めるほうへ回す銀行側の仕組みを見てきました。
デジタル払いに使えるのは、第二種資金移動業を営む資金移動業者のうち厚生労働大臣の指定を受けた4社です。受入上限額はPayPayが20万円、リクルートMUFGビジネスが30万円、楽天Edyとauフィナンシャルサービスが10万円で、制度上の要件は100万円以下でした。破綻したときは保証機関から全額が速やかに弁済されます。
手続きは労使協定と個別の同意の2段構えです。使用者は現金、銀行口座、証券総合口座も選択肢として示さなければならず、希望しない労働者に強制すれば労働基準法違反になり得ます。賃金の一部だけをデジタル払いにして、残りを銀行口座で受け取ることもできます。
厚生労働省は、資金移動業者口座は預金をするためではなく支払や送金に用いるためのものだと案内しています。貯めるほうは、給与が入る口座からあらかじめ決めた日に決めた額を別の口座へ移す自動振替や、使い道ごとに残高を分ける目的別口座のような機能が向いています。
どちらも特定の金融商品の購入を伴うものではありませんが、導入している銀行や条件は金融機関ごとに異なります。ご自身の勤務先での導入状況は会社や労働組合等に、口座の機能は口座を持つ金融機関にご確認ください。



参考資料
- 厚生労働省「資金移動業者の口座への賃金支払(賃金のデジタル払い)について」
- 厚生労働省「労働者の方向け - 賃金のデジタル払いについて」
- 厚生労働省「使用者の方向け - 賃金のデジタル払いについて」
- 厚生労働省「資金移動業者の方向け - 賃金のデジタル払いについて」
- e-Gov法令検索「労働基準法施行規則」第7条の2
- LIMO「500円玉貯金と貯金アプリ、毎日と毎週で到達額はどれだけ差がある?「20枚ルール」と銀行の自動振替・目的別口座の仕組みも解説」
- LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」
LIMO編集部貯蓄解説班