
給与を銀行口座ではなく、キャッシュレス決済のアプリで受け取る方法があります。
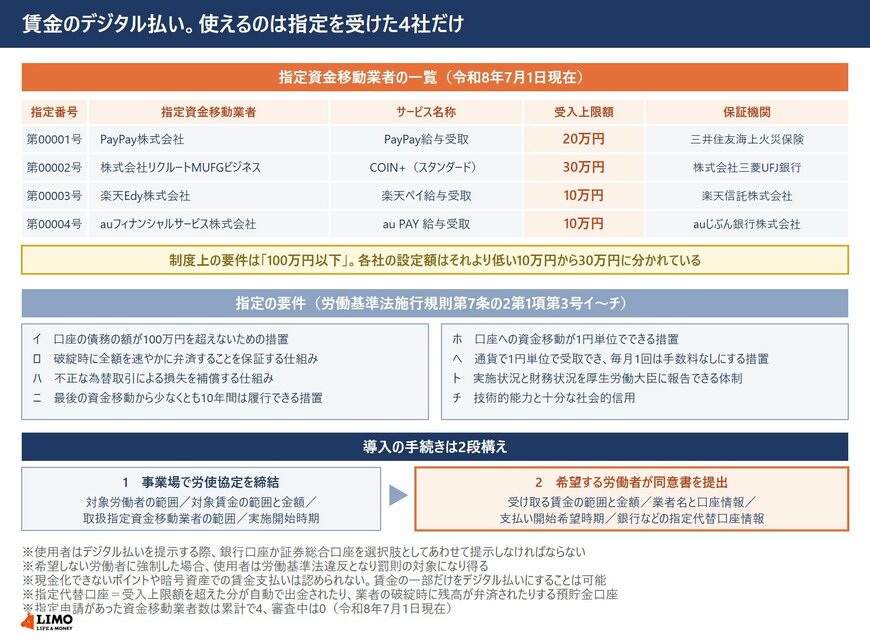
厚生労働省によると、賃金のデジタル払いで使える資金移動業者は、厚生労働大臣の指定を受けた4社です(令和8年7月1日現在)。労働者が指定する口座の受入上限額は、サービスによって10万円から30万円に分かれています。
この記事では指定の要件と手続きを確認したうえで、受け取ったお金を貯めるほうへ回す銀行の仕組みを見ていきます。
1. 【賃金のデジタル払い】給与を資金移動業者の口座で受け取る
この仕組みは労働基準法施行規則第7条の2第1項第3号に定められています。まず誰の口座なら使えるのかを確かめます。
1.1 使えるのは厚生労働大臣の指定を受けた業者だけ
出発点は、業者の資格です。
条文が対象にしているのは、資金決済に関する法律に定める第二種資金移動業を営む資金移動業者のうち、8つの要件を満たすものとして厚生労働大臣の指定を受けた者に限られます。この指定を受けた業者を指定資金移動業者と呼びます。
賃金の支払方法は、通貨で払うほかに、労働者の同意を得た場合には銀行その他の金融機関の預金または貯金の口座への振込み等によることができるとされてきました。デジタル払いは、そこに加わった選択肢のひとつという位置づけです。
1.2 指定は4社。受入上限額は10万円から30万円
実際に指定されている業者は限られます。
厚生労働省が公表している一覧によると、令和8年7月1日現在の指定は4社です。PayPay株式会社(サービス名称はPayPay給与受取)の受入上限額は20万円、株式会社リクルートMUFGビジネス(COIN+(スタンダード))は30万円、楽天Edy株式会社(楽天ペイ給与受取)とauフィナンシャルサービス株式会社(au PAY 給与受取)はそれぞれ10万円です。
同じ資料には審査状況も載っています。指定申請があった資金移動業者数は累計で4、審査中は0でした。制度が始まってから、申請したのはこの4社だけということです。
1.3 制度上の上限は100万円以下
指定の要件のひとつが金額です。
条文は、口座について労働者に対して負担する為替取引に関する債務の額が100万円を超えることがないようにするための措置、または100万円を超えた場合にその額を速やかに100万円以下とするための措置を講じていることを求めています。
つまり制度が許しているのは100万円以下ですが、実際に指定を受けた4社が設定しているのは10万円から30万円です。制度の枠と各社のサービス設計は別のものだということになります。
1.4 破綻したときは保証機関から全額が弁済される
お金が消えるのかという心配には答えがあります。
条文は、破産手続開始の申立てを行ったときなど為替取引に関し負担する債務の履行が困難となったときに、口座の債務の全額を速やかに労働者に弁済することを保証する仕組みを有していることを要件としています。あわせて、労働者の意に反する不正な為替取引などで損失が生じたときに、その損失を補償する仕組みも求められます。
4社にはそれぞれ保証機関が付いています。PayPayは三井住友海上火災保険株式会社、リクルートMUFGビジネスは株式会社三菱UFJ銀行、楽天Edyは楽天信託株式会社、auフィナンシャルサービスはauじぶん銀行株式会社です。具体的な弁済方法は業者ごとに異なるとされています。
1.5 現金、銀行口座、証券総合口座も選択肢として示す義務がある
使用者の側にも縛りがあります。
条文のただし書は、デジタル払いによる場合には、その労働者が銀行等への振込みまたは証券総合口座への払込みによる賃金の支払を選択できるようにすることを求めています。あわせて、指定要件のうち8つのうちイからヘまでに関する事項を説明した上で、労働者の同意を得なければならないとしています。
厚生労働省も、労働者へ説明する際には、賃金の支払い方法に関する他の選択肢として現金、預貯金口座への振り込み、証券総合口座への払い込みもあわせて提示するよう求めています。希望しない労働者に強制した場合、使用者は労働基準法違反となり罰則の対象になり得ます。
1.6 労使協定と個別の同意の2段構え
手続きは2段階に分かれます。
まず事業場で、労働者の過半数で組織する労働組合がある場合はその労働組合と、ない場合は労働者の過半数を代表する者と労使協定を締結します。労使協定には、対象となる労働者の範囲、対象となる賃金の範囲とその金額、取扱指定資金移動業者の範囲、実施開始時期を記載します。
そのうえで、希望する労働者が同意書を使用者に提出します。同意書に書くのは、受け取りを希望する賃金の範囲とその金額、指定資金移動業者名と口座情報、支払い開始希望時期、そして銀行などの指定代替口座の情報です。指定代替口座とは、残高が受入上限額を超えたときに超過分が自動で出金されたり、業者が破綻したときに残高が弁済されたりする預貯金口座を指します。
1.7 毎月1回は手数料なしで現金にできる
引き出す側の要件もあります。
条文は、口座への資金移動に係る額の受取について、現金自動支払機を利用する方法その他の通貨による受取が1円単位でできる措置と、少なくとも毎月1回はその手数料その他の費用を負担することなく受取ができる措置を講じていることを求めています。口座への資金移動そのものも1円単位でできる必要があります。
さらに、特段の事情がない限り、口座に係る資金移動が最後にあった日から少なくとも10年間は債務を履行できるための措置も要件です。使わないまま置いておいた分が短期間で扱いを失うことはない設計になっています。
1.8 ポイントや暗号資産での支払いは認められない
対象外もはっきりしています。
厚生労働省は、現金化できないポイントや暗号資産での賃金支払いは認められないとしています。デジタル払いといっても、通貨で受け取れることが前提になっているということです。
また、賃金の一部を資金移動業者口座で受け取り、その他は銀行口座などで受け取ることもできます。デジタル払いを選んだあとで、賃金の受け取り方法を銀行口座などに変更することもできます。厚生労働省は、資金移動業者口座は預金をするためではなく支払や送金に用いるためのものであることを理解の上、支払等に使う見込みの額を受け取るようにと案内しています。
なお、銀行の自動振替や目的別口座の仕組み、貯め方別の到達額に関する詳しい解説は、下記の記事より一部を引用・参照しています。