2. 動かせなくなる側と、貯めている側
制度を使う本人は80歳以上が中心です。では、その預金を作っている年代の家計はどうなっているのでしょうか。
貯めている側の実態は、LIMOの記事「50代の人が今から資産形成を始めるなら。65歳までに残された年数で、新NISAとiDeCoの非課税枠をどこまで使えるか試算」から要点を借りて確認します。
総務省統計局「家計調査報告(貯蓄・負債編)」2025年(令和7年)平均(2026年5月19日公表)によると、二人以上世帯のうち世帯主が50〜59歳の世帯の貯蓄現在高は平均1756万円です。
同じ50〜59歳の世帯は、負債現在高が平均743万円あり、負債を保有している世帯の割合は53.7パーセントです。半数以上がまだ住宅ローンなどの負債を抱えている年代だということが分かります。
出所:LIMO「50代の人が今から資産形成を始めるなら。65歳までに残された年数で、新NISAとiDeCoの非課税枠をどこまで使えるか試算」
別の調査でも同じ年代を見ています。
金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」(二人以上世帯調査)でも、50歳代の金融資産の保有額を確認できます。金融資産を保有していない世帯を含めた実態値では平均1908万円・中央値700万円、金融資産を保有している世帯だけに限ると平均2344万円・中央値1050万円です。
この調査の「金融資産」は、預貯金のうち日常的な出し入れに備えている部分を含まず、運用・将来のために蓄えている部分だけを指します。総務省家計調査の「貯蓄現在高」とは対象範囲の前提が異なる点に注意が必要です。
出所:LIMO「50代の人が今から資産形成を始めるなら。65歳までに残された年数で、新NISAとiDeCoの非課税枠をどこまで使えるか試算」
ゼロの世帯がどれだけいるかは、分かりません。
総務省統計局「家計調査報告(貯蓄・負債編)」2025年平均の資料本体を確認したところ、貯蓄現在高が0円の世帯の割合を、年齢階級別の直接的な数字として明示した記述は見当たりませんでした。
階級区分自体も、100万円未満から2000万円まで100万円ごと、それ以上は2500万円・3000万円・4000万円以上という区切りで、「ゼロ世帯」を単独で取り出す設計にはなっていません。
出所:LIMO「50代の人が今から資産形成を始めるなら。65歳までに残された年数で、新NISAとiDeCoの非課税枠をどこまで使えるか試算」
この年代は、負債と資産の関係も変わり始めます。
それでも家計調査上は、50歳以上の各年齢階級で純貯蓄額(貯蓄現在高から負債現在高を引いた額)がプラスに転じています。50代はちょうど、資産と負債のバランスが好転し始める年代に位置しているといえます。
ただ、65歳までの残り年数が限られている以上、「負債を完全にゼロにしてから積立を始める」という順番にこだわると、積立に使える年数そのものが減ってしまう点は意識しておく必要があります。
出所:LIMO「50代の人が今から資産形成を始めるなら。65歳までに残された年数で、新NISAとiDeCoの非課税枠をどこまで使えるか試算」
残り年数の差は、金額に直すとはっきり出ます。
月3万円を積み立てる場合、50歳から始めて65歳まで15年間続けると、積立総額682万6204円(元本540万円・運用による増加分142万6204円)になります。同じ月3万円でも、55歳から10年間だと420万2723円、60歳から5年間だと194万4250円です。
この試算はあくまで年利3パーセントという一定の前提を置いた計算であり、実際の運用結果は市場の状況によって上下します。運用期間が短いほど、下落局面に当たったときに回復する時間も限られる点は踏まえておく必要があります。
出所:LIMO「50代の人が今から資産形成を始めるなら。65歳までに残された年数で、新NISAとiDeCoの非課税枠をどこまで使えるか試算」
同じ前提で毎月の積立額を5万円に引き上げると、50歳開始で1137万7006円、55歳開始で700万4539円、60歳開始で324万416円です。開始年齢を5年遅らせる影響は、金額を増やしても消えません。
年利3パーセントで65歳まで積み立てた場合、月3万円なら50歳開始で682万6204円、60歳開始では194万4250円にとどまる2/2
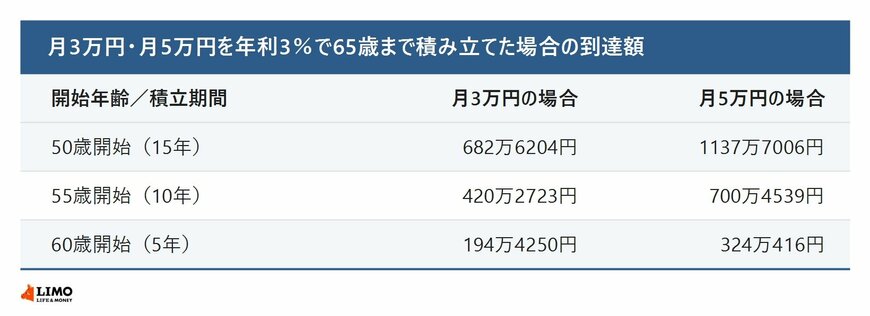
出所:LIMO編集部作成
3. 貯めた先で、誰が動かすのか
ここまで、成年後見制度の申立ての中身と、預金を作っている年代の家計を見てきました。
最高裁判所の集計では、令和7年の申立ての動機で最も多かったのは預貯金等の管理・解約で3万9871件、終局事件総数を母体とした割合は93.4パーセントです。開始原因の約61.3パーセントが認知症で、本人は80歳以上が中心、女性では約63.1パーセントを占めます。
そして成年後見人等に選任されるのは、親族が約16.4パーセント、親族以外が約83.6パーセントです。親族以外の主な内訳は司法書士1万1966件、弁護士8903件、社会福祉士7280件と続きます。申立書に親族を候補者として書いていても、選任されるとは限りません。
一方、50〜59歳の世帯の貯蓄現在高は平均1756万円で、負債を保有している世帯が53.7パーセントあります。積み上げている途中の年代と、動かせなくなる年代は、同じ人の別の時期です。どちらの側についても、預金がどこにいくらあるかを家族と共有しておくことが備えになります。判断能力の低下が心配な場合は、家庭裁判所や市区町村の相談窓口にご相談ください。



参考資料
- 最高裁判所事務総局家庭局「成年後見関係事件の概況(令和7年1月〜12月)」
- 法務省「成年後見制度・成年後見登記制度Q&A」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- LIMO「50代の人が今から資産形成を始めるなら。65歳までに残された年数で、新NISAとiDeCoの非課税枠をどこまで使えるか試算 50代の貯蓄現在高の平均値・中央値に加え、開始年齢別の積立到達額シミュレーションを確認」
- LIMO「40代の貯金の平均は1381万円、中央値は500万円。教育費と老後資金の板挟みで純貯蓄がマイナスになる40代の家計を、公的統計から試算する 住宅ローンと教育費が重なる40代の家計を公的統計から確認し、大学までの教育費総額と老後資金準備の両立を試算する」
LIMO編集部貯蓄解説班