2. 合算するのは受給資格、金額は別に計算する
受給資格を見るときは期間を合わせ、金額は加入していた期間の分だけ計算する。この2段構えは、国内の制度をまたぐ場合も同じです。
国内で制度をまたいだ場合の扱いは、LIMOの記事「厚生年金10年、国民年金30年の組み合わせでも年金はもらえるのか不安な方へ。受給資格は合算されますが年金額は別計算です。加入期間別の上乗せ額を編集部が試算」から要点を借りて確認します。
日本年金機構の資料によると、老齢基礎年金を受け取るための受給資格期間は10年以上で、保険料納付済期間や保険料免除期間などを合算して判定します。この10年という期間は平成29年8月1日に短縮されたもので、それ以前は25年が必要でした。
国民年金の期間と厚生年金の期間は合算の対象になるため、厚生年金10年・国民年金30年という組み合わせでも、合計40年として受給資格期間は十分に満たしています。
出所:LIMO「厚生年金10年、国民年金30年の組み合わせでも年金はもらえるのか不安な方へ。受給資格は合算されますが年金額は別計算です。加入期間別の上乗せ額を編集部が試算」
ところが、金額の計算では分かれます。
なお、ここでいう「合算」は、あくまで受給資格の有無を判定するための期間の話です。実際にいくら受け取れるかという金額の計算では、老齢基礎年金と老齢厚生年金でルールが分かれます。
受給資格を判定する場面では合算されますが、金額を計算する場面では、この2つは別のルールで動く仕組みです。この2段構えの仕組みは、「1階部分(国民年金)は全期間で共通のルール、2階部分(厚生年金)は加入していた期間だけの個別ルール」と整理すると理解しやすくなります。
出所:LIMO「厚生年金10年、国民年金30年の組み合わせでも年金はもらえるのか不安な方へ。受給資格は合算されますが年金額は別計算です。加入期間別の上乗せ額を編集部が試算」
土台になる部分は、まるごと数えられます。
厚生年金に加入している間も、自動的に国民年金(第2号被保険者)に加入した扱いになるため、その期間は老齢基礎年金の計算上、保険料納付済期間として扱われます。厚生年金10年・国民年金30年という組み合わせであれば、合計で40年分がまるごと納付済期間となり、令和8年度の満額である月7万608円を受け取れる計算になります。
出所:LIMO「厚生年金10年、国民年金30年の組み合わせでも年金はもらえるのか不安な方へ。受給資格は合算されますが年金額は別計算です。加入期間別の上乗せ額を編集部が試算」
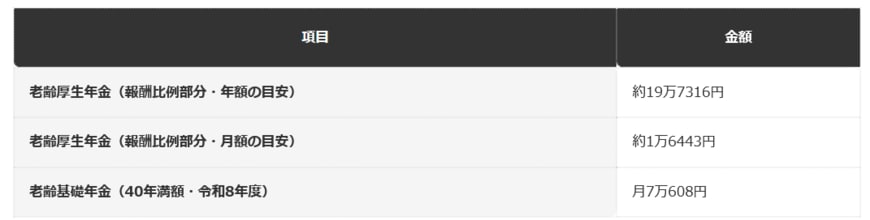
前提条件:平均標準報酬月額30万円、厚生年金加入10年(120か月)の場合の老齢厚生年金(報酬比例部分)を、厚生労働省の簡易計算式で編集部が試算2/3
出所:厚生労働省「公的年金シミュレーターの利用に当たってのご留意事項」、日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」などを基にLIMO編集部作成
上乗せの部分は、加入していた期間の分だけです。
厚生労働省が公開する年金シミュレーターの計算方法によると、老齢厚生年金の報酬比例部分は「平均標準報酬月額×厚生年金の被保険者期間月数×1000分の5.481」という式で簡易的に試算できます。仮に平均標準報酬月額を30万円、加入期間を10年(120か月)とすると、報酬比例部分は年額でおよそ19万7316円、月額に直すとおよそ1万6443円です。
この試算はあくまで簡易的なものであり、実際の年金額は平成15年3月以前・以後の期間の扱いなど、より細かい計算ルールによって変わります。
出所:LIMO「厚生年金10年、国民年金30年の組み合わせでも年金はもらえるのか不安な方へ。受給資格は合算されますが年金額は別計算です。加入期間別の上乗せ額を編集部が試算」
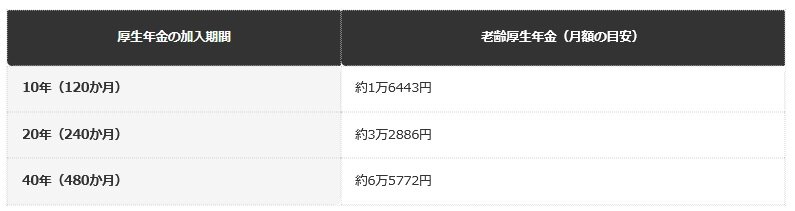
前提条件:平均標準報酬月額30万円を共通条件とし、厚生年金の加入期間別に老齢厚生年金(報酬比例部分・月額)を編集部で試算3/3
出所:厚生労働省「公的年金シミュレーターの利用に当たってのご留意事項」、日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」などを基にLIMO編集部作成
期間の長さで、差はここまで開きます。
同じ平均標準報酬月額30万円のまま、厚生年金に40年(480か月)フル加入した場合、報酬比例部分は年額およそ78万9264円、月額に直すとおよそ6万5772円です。厚生年金10年のケース(月約1万6443円)と比べると、月4万9000円以上の差になります。
同じ「40年間、公的年金制度に加入し続けた」という実績でも、その内訳次第で月5万円近い差が生まれる計算になります。
出所:LIMO「厚生年金10年、国民年金30年の組み合わせでも年金はもらえるのか不安な方へ。受給資格は合算されますが年金額は別計算です。加入期間別の上乗せ額を編集部が試算」
3. 期間を足せる場面と、足せない場面
ここまで、社会保障協定による期間の通算と、国内で制度をまたいだ場合の扱いを見てきました。
協定は24か国と発効していますが、英国、韓国、中国、イタリアの4か国とは通算規定がありません。通算できる場合も、期間を足すのは受給資格要件を判断するときだけで、年金額は両国がそれぞれ自国の加入期間に応じて計算します。
国内で国民年金と厚生年金をまたいだ場合も同じ構造です。受給資格期間の10年は両方を合算して判定し、老齢基礎年金は合計40年で満額になりますが、老齢厚生年金の上乗せは厚生年金に加入していた期間の分だけです。
海外勤務の期間がある場合は、派遣か現地採用か、相手国と通算規定があるかで扱いが変わります。ご自身の記録はねんきん定期便やねんきんネットで確認できますので、判断に迷う場合は年金事務所にご相談ください。

参考資料
- 日本年金機構「協定を結んでいる国との協定発効時期および対象となる社会保障制度」
- 日本年金機構「日本から協定を結んでいる国で働く場合の加入すべき制度」
- 日本年金機構「協定相手国の年金支給の特例」
- 日本年金機構「日本の年金支給の特例」
- 厚生労働省「公的年金シミュレーターの利用に当たってのご留意事項」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- LIMO「厚生年金10年、国民年金30年の組み合わせでも年金はもらえるのか不安な方へ。受給資格は合算されますが年金額は別計算です。加入期間別の上乗せ額を編集部が試算 老齢基礎年金は40年合算で満額ですが、老齢厚生年金は厚生年金の加入期間分だけ上乗せ。10年・20年・40年の差を解説」
- LIMO「厚生年金と国民年金の違いとは?いわゆる会社員特権とも呼ばれる差を、平均受給額の実額7万9681円という具体的な数字で編集部が試算 厚生年金の平均月額15万289円と基礎年金満額7万608円の差を、男女別の内訳まで含めて詳しく解説」
LIMO編集部社会保障解説班