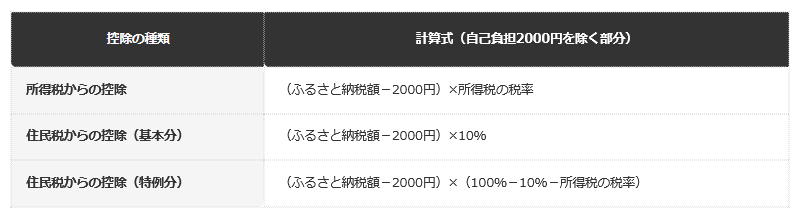
ふるさと納税は住民税だけから控除される?実際は所得税からも一部控除され、住民税側も基本分と特例分の2段階計算になる仕組みを解説 確定申告とワンストップ特例で控除の内訳がどのように変わるのかを総務省の資料をもとにわかりやすく丁寧に整理して解説 2026.09.18 18:09 公開 執筆者齊藤 慧 「ふるさと納税は、翌年の住民税がまとめて安くなる制度」——そう思っている人は多いかもしれません。しかし実際には、控除は住民税だけでなく、寄附をした年の所得税からも一部控除され、住民税側の計算も「基本分」と「特例分」という2つの部分に分かれています。確定申告とワンストップ特例制度のどちらを選ぶかによって、控除される税金の内訳がどう変わるのかを整理して解説します。 この記事のポイント ふるさと納税の控除は、所得税と住民税の両方から行われます。 住民税からの控除は「基本分」と「特例分」の2段階で計算されます。 控除額の反映は「住民税決定通知書」や所得税の還付で確認できます。 記事の続きを読む 1/2 出所:総務省「ふるさと納税のしくみ|税金の控除について」を基にLIMO編集部作成 Check! 次のページでは、確定申告とワンストップ特例で控除の内訳がどう変わるのか、所得税と住民税それぞれの控除額の違い、基本分と特例分の内訳も含めて、具体的な数字の例とともに一つずつじっくり丁寧に確認しましょう。控除上限額の目安も具体的に見ていきます。 画像と一緒に記事を読む 関連記事 児童手当「高校生まで拡大」は在学中の子だけが対象だと思われがちだが、実際の判定基準は年齢のみ。令和6年10月の拡大の経緯と、経過措置の申請期限を過ぎると遡って受け取れない注意点を解説 「高校生まで拡大」と聞くと、対象は「高校に通っている子」だと思うかもしれません。しかし、児童手当の支給対象を決めているのは、実際には在学状況ではなく「年齢」です。高校に通っていなくても、年齢の条件さえ満たせば対象になります。支給対象が高校生年代まで拡大された経緯と、その正確な判定基準を、こども家庭庁の公式情報にもとづき編集部が整理します。支給対象は、令和6年10月分から高校生年代まで拡大されました。 先進医療は高額療養費の対象になる?技術料は全額自己負担でも、診察・検査・入院料は対象になるという見落としがちな仕組みを解説 「先進医療は高額療養費の対象になりますか」——この質問に「対象外です」とだけ答えると、実は正確ではありません。先進医療が高額療養費の対象になるかどうかを、公的資料にもとづき編集部が整理。技術料は全額自己負担ですが、診察・検査・入院料等は通常の高額療養費の対象です。令和6年度実績の技術料総額や、限度額適用認定証との関係、患者申出療養との違いもわかりやすく解説します。 国民年金や厚生年金の保険料はどう決まる?「標準報酬月額×18.3%」の掛け算だけでは決まらない、令和8年度32等級の仕組みを編集部が丁寧に整理して解説 「厚生年金の保険料はいくらか」を調べようとして、「標準報酬月額×18.3%」という計算式にたどり着いた人もいるかもしれません。この式自体は間違いではありませんが、実際の金額を正確に知るには、もう一つ知っておくべき仕組みがあります。それが「等級」です。厚生年金保険料は、給与を好きな金額でそのまま計算するのではなく、32段階に区切られた「等級」のどれに当てはまるかで決まります。 月15万・20万円もらうには年収いくら必要?厚生年金の計算式から編集部が逆算した「現役時代の必要年収」と、届かない場合の対処法まで詳しく解説 報酬比例部分の乗率5.481/1000を使い、40年加入を前提に必要年収を編集部試算。加入期間の影響や繰下げ受給との関係も整理 LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #住民税 #ふるさと納税 #所得税 #控除