

「ふるさと納税は、翌年の住民税がまとめて安くなる制度」——そう思っている人は多いかもしれません。しかし実際には、控除は住民税だけでなく所得税からも行われ、住民税側の計算も「基本分」と「特例分」という2つの部分に分かれています。
この記事では、ふるさと納税の控除が所得税と住民税のどちらから、どのように行われるのかを、総務省の公式資料にもとづき編集部が整理します。
1. 控除は「所得税」と「住民税」の両方から行われる
総務省の資料によると、ふるさと納税(自己負担2000円を除く部分)の控除は、寄附をした年の所得税と、翌年度の住民税の両方から行われます。所得税からの控除額は「(ふるさと納税額-2000円)×所得税の税率」で計算され、確定申告をした場合は、その年の所得税から還付される形になります。
「住民税だけが安くなる制度」と考えていると、実際には所得税の還付という形でも一部が戻ってくることを見落としがちです。ワンストップ特例制度を利用した場合は所得税からの控除は行われず、控除相当額を含めてすべて翌年度の住民税から控除される扱いになります。
2. 【編集者の視点】
実務上、確定申告をするか、ワンストップ特例を利用するかによって、控除される税金の内訳(所得税と住民税の配分)が変わります。どちらを選んでも自己負担2000円を除く全額が控除される点は同じですが、還付・控除のタイミングが違う点は押さえておくとよいでしょう。
※本記事は、編集部が総務省が公表する公式の最新情報を直接確認の上、執筆・検証しています。
3. 住民税からの控除は「基本分」と「特例分」の2段階
住民税からの控除は、さらに「基本分」と「特例分」の2つに分かれています。総務省の資料によると、基本分は「(ふるさと納税額-2000円)×10%」で計算され、特例分は「(ふるさと納税額-2000円)×(100%-10%-所得税の税率)」で計算されます。この2つを合計した金額が、住民税から控除されます。
「住民税の控除額は、寄附額から2000円を引いた分がそのまま一律で引かれるだけ」と考えていると、実際には所得税率に応じて特例分の割合が変わる、やや複雑な計算式になっていることを見落としがちです。所得税率が高い人ほど、特例分の割合は小さくなる仕組みです。
3.1 【ふるさと納税の控除の内訳】
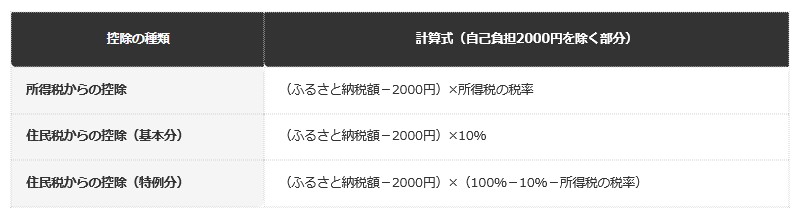
- 所得税からの控除:(ふるさと納税額-2000円)×所得税の税率
- 住民税からの控除(基本分):(ふるさと納税額-2000円)×10%
- 住民税からの控除(特例分):(ふるさと納税額-2000円)×(100%-10%-所得税の税率)
※実際の計算では、復興特別所得税分を含んだ率(所得税率×1.021)が適用されます。
4. 【編集者の視点】
実務上、特例分には上限があり、住民税所得割額の2割を超える場合は、超えた分は控除されません。控除上限額の目安を超えて寄附してしまうと、自己負担が2000円を超えてしまうため、事前にシミュレーションで上限額を確認しておくことが大切です。
5. 控除額の反映は「住民税決定通知書」で確認できる
実際に控除が反映されたかどうかは、勤務先や自治体から届く「住民税決定通知書」で確認できます。ワンストップ特例制度を利用した場合は住民税からまとめて控除され、確定申告をした場合は所得税の還付と住民税の控除の両方に分かれて反映されます。
「ふるさと納税をしたのに、通知書のどこを見ればよいか分からない」という声も少なくありません。控除の内訳が2つ以上に分かれることを知っておけば、通知書の数字を見たときに戸惑いにくくなります。
6. 確定申告とワンストップ特例、控除される税金の内訳が変わる
控除の申請方法によって、実際に控除される税金の内訳も変わってきます。確定申告をした場合は、所得税からの還付と、翌年度の住民税(基本分+特例分)からの控除の両方に分かれます。一方、ワンストップ特例制度を利用した場合は、所得税からの控除は行われず、本来所得税から控除されるはずだった分も含めて、すべて翌年度の住民税の特例分に上乗せされる形で控除されます。
「確定申告でもワンストップ特例でも、控除される税金の内訳は同じはず」と考えていると、実際には申請方法によって所得税と住民税への配分が変わることを見落としがちです。合計の控除額自体は変わりませんが、どの税金がいつ、どれだけ軽くなるのかは申請方法次第です。
6.1 【申請方法別・控除される税金の内訳】
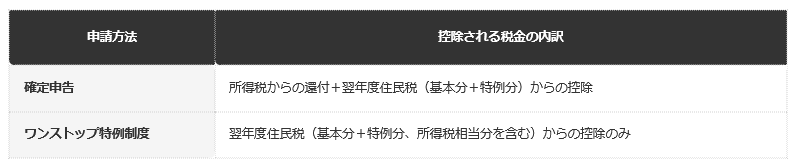
- 確定申告:所得税からの還付+翌年度住民税(基本分+特例分)からの控除
- ワンストップ特例制度:翌年度住民税(基本分+特例分、所得税相当分を含む)からの控除のみ
7. 【編集者の視点】
実務上、確定申告が必要な人(副業や医療費控除がある人など)が誤ってワンストップ特例の書類だけ提出してしまうと、確定申告の内容によっては特例が無効になることがあります。両方の制度を併用しようとせず、自分の状況に合った方法を最初に選ぶことが大切です。
住民税決定通知書そのものの見方については、住民税決定通知書はいつ届く?見方の基本を整理した別記事もあわせて確認してみてください。
8. まとめ
- ふるさと納税の控除は、所得税と住民税の両方から行われます。
- 住民税からの控除は「基本分」と「特例分」の2段階で計算されます。
- 控除額の反映は「住民税決定通知書」や所得税の還付で確認できます。
「ふるさと納税は住民税がまとめて安くなるだけ」という思い込みは、実際の仕組みとは少し異なります。所得税と住民税、それぞれにどのように反映されるのかを知っておくと、通知書の数字にも納得しやすくなります。
控除上限額を超えないよう、寄附をする前にシミュレーションで目安を確認しておくことをおすすめします。
9. よくある質問
9.1 Q. ふるさと納税は住民税だけから控除されますか。
A. いいえ。確定申告をした場合は、所得税と住民税の両方から控除されます。ワンストップ特例制度を利用した場合は、住民税からまとめて控除されます。
9.2 Q. 住民税からの控除はどのように計算されますか。
A. 「基本分」と「特例分」の2つを合計して計算されます。特例分の割合は所得税率によって変わります。
9.3 Q. 控除が実際に反映されたかどうかは、どこで確認できますか。
A. 「住民税決定通知書」で確認できます。確定申告をした場合は、所得税の還付状況もあわせて確認するとよいでしょう。
9.4 Q. 控除上限額を超えて寄附するとどうなりますか。
A. 上限を超えた分は控除されず、自己負担が2000円を超えることになります。事前にシミュレーションで目安を確認しておくことをおすすめします。

参考資料
齊藤 慧


