

転職先が決まっているから、住民税の天引きもそのまま引き継がれるはず——そう思っていると、思わぬ落とし穴があります。住民税の特別徴収の引き継ぎは、自動的に行われるものではありません。
この記事では、足立区の公式情報にもとづき、転職時に必要な住民税の手続きを、編集部が整理します。
「誰が」「何を」「いつまでに」提出する必要があるのか、そして退職のタイミングによって天引き額そのものがどう変わるのかを、順を追って確認していきましょう。
1. 特別徴収の引き継ぎは、自動的には行われない
転職先が決まっていても、住民税の特別徴収(給与天引き)は、前職の会社が「給与所得者異動届出書」という書類を区市町村に提出しない限り、自動的には引き継がれません。この書類の提出は、前職の会社側の役割です。
「転職先が決まっているのだから、天引きは勝手に続くだろう」と思っていると、実際には前職の会社の手続きが遅れたり漏れたりした場合、天引きが継続されずに普通徴収(自分で納付)に切り替わってしまうことがあります。転職が決まったら、前職の会社に住民税の手続きについて確認しておくと安心です。
2. 「給与所得者異動届出書」とは何か
足立区の公式情報によると、給与所得者異動届出書の提出者は「特別徴収対象の給与所得者が退職・休職・転勤等で給与支払を受けなくなった場合の雇用主」、つまり前職の会社です。提出先は従業員が住んでいる区市町村の税務担当課、提出期限は「異動が発生した日の翌月10日まで」と定められています。
「自分が何か書類を出す必要があるのでは」と思われがちですが、この届出書はあくまで会社側が提出するものです。本人が区市町村に直接届け出る必要は、基本的にはありません。ただし、会社側の手続きが期限内に行われているかどうかは、本人からも確認しておく価値があります。
2.1 【給与所得者異動届出書の基本情報】
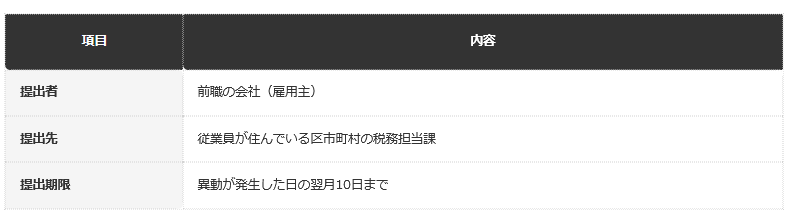
- 提出者:前職の会社(雇用主)です
- 提出先:従業員が住んでいる区市町村の税務担当課です
- 提出期限:異動が発生した日の翌月10日までです
3. 【編集者の視点】
実務上、この届出書は前職の会社の経理・総務担当が作成するものですが、退職者本人が転職先の情報(会社名・所在地等)を正確に伝えておかないと、書類の作成自体が滞ることがあります。退職の手続き時に、転職先の情報を聞かれたら正確に答えられるようにしておくとよいでしょう。
※本記事は、編集部が足立区が公表する公式の最新情報を直接確認の上、執筆・検証しています。
4. 転職先が決まっているかどうかで、対応が変わる
転職先が既に決まっている場合、前職の会社が異動届出書を提出することで、特別徴収を転職先に引き継げる可能性があります。一方、転職先が決まっていない場合は、原則として普通徴収に切り替わります。
「転職活動中だから、住民税の手続きは後回しでいい」と考えていると、実際には普通徴収に切り替わった後、自分で納税通知書に従って納付する必要が生じることを見落としがちです。転職先が決まるまでの間は、区市町村から届く納税通知書を必ず確認し、納付期限に遅れないよう注意する必要があります。給与天引き(特別徴収)の基本的な仕組みについては、住民税の天引きの仕組みを整理した別記事もあわせて確認してみてください。
4.1 転職先が決まったら、あらためて特別徴収に切り替えられる場合もある
一度普通徴収に切り替わった後でも、転職先が決まれば、あらためて特別徴収への切り替えを申請できる場合があります。切り替えを希望する場合は、転職先の会社を通じて区市町村に申請する流れになるため、転職先の担当者に相談してみるとよいでしょう。
5. 退職時期によって、一括徴収の扱いが変わる
足立区の公式情報によると、1月1日から4月30日までに退職する場合、「本人の申出に基づくことなく、未徴収分を一括徴収することが地方税法で定められています」。つまりこの期間の退職は、本人が希望するかどうかにかかわらず、残りの住民税が最後の給与や退職金からまとめて徴収されます。
「一括徴収されるかどうかは、自分の希望で決められるはず」と思っていると、実際にはこの期間の退職では選択の余地がないことを見落としがちです。最後の給与や退職金が、想定より少なくなる可能性があるため、1〜4月に退職を予定している場合は、あらかじめ会社に一括徴収の見込み額を確認しておくとよいでしょう。
一方、5月1日から12月31日までに退職する場合は、原則として普通徴収に切り替わりますが、本人の希望があれば、最後に支給される給与や退職金から未徴収分を一括徴収することもできます。
5.1 【退職時期による住民税の徴収方法の違い】
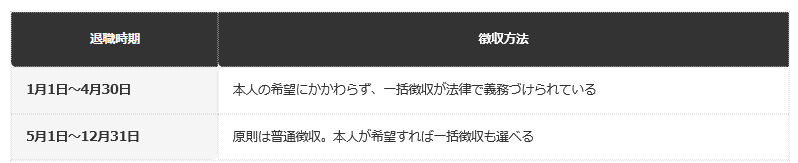
- 1月1日〜4月30日の退職:本人の希望にかかわらず、一括徴収が法律で義務づけられています
- 5月1日〜12月31日の退職:原則は普通徴収ですが、本人が希望すれば一括徴収も選べます
6. 【編集者の視点】
実務上、退職時期による一括徴収のルールを知らずに転職活動を進め、最後の給与が想定より少なくて戸惑う相談をよく受けます。特に1〜4月の退職を検討している場合は、早めにこのルールを会社の担当者と共有しておくことをおすすめします。
7. 死亡による退職の場合は、一括徴収されない
足立区の公式情報によると、死亡による退職の場合、「残りの税額の徴収は、一括徴収によらず普通徴収となります」。これは、通常の退職と異なる扱いです。
「退職の理由にかかわらず、同じルールが適用されるはず」と思われがちですが、死亡による退職だけは一括徴収の対象外となり、相続人等が普通徴収の手続きを行うことになります。
8. 会社に何を確認すればよいか、具体的なチェックリスト
退職・転職の際、住民税について会社に確認しておきたいことは、大きく3点に整理できます。1点目は「異動届出書をいつ提出する予定か」、2点目は「転職先が決まっている場合、特別徴収を引き継ぐ意向があるか」、3点目は「退職時期によって一括徴収の対象になるか、なる場合はおおよその金額」です。
「聞きたいことはあるが、何を聞けばいいか分からない」という状態のまま退職の手続きを進めてしまうと、後になって「聞いておけばよかった」と感じることになりがちです。この3点を退職前にメモしておき、人事・総務との面談で確認するとよいでしょう。
8.1 転職先にも、住民税の引き継ぎ状況を伝えておく
前職への確認だけでなく、転職先の会社にも「前職で特別徴収されていたこと」「引き継ぎの手続きが進んでいるかどうか」を伝えておくと、書類のやり取りがスムーズに進みやすくなります。転職先の入社手続きの中で、住民税に関する質問がある場合は、前職での状況を正確に答えられるようにしておきましょう。
9. 転職の間に空白期間がある場合の注意点
退職から次の入社まで期間が空く場合、その間の住民税は普通徴収で納付することになります。転職活動が長引いた場合、空白期間中に納税通知書が届き、自分で納付する必要が生じる点に注意が必要です。
「次の会社が決まってから、まとめて対応すればいい」と考えていると、実際には空白期間中の納付期限が先に到来し、延滞金が発生してしまう場合があります。空白期間が生じる見込みがある場合は、退職時点で普通徴収の納付スケジュールを確認しておくことをおすすめします。
10. 【編集者の視点】
実務上、転職の空白期間が1〜2か月程度であれば、次の入社後にあらためて特別徴収へ切り替える手続きを取れば大きな問題にはなりません。ただし、その間に届く納税通知書を見落として延滞させてしまうケースがあるため、郵便物の確認だけは怠らないようにしてください。
11. 転職先での初回給与から天引きが始まるとは限らない
特別徴収の引き継ぎ手続きが完了しても、転職先の初回給与から必ず天引きが始まるとは限りません。会社側の給与計算のタイミングや、区市町村での手続き処理の都合により、天引きの開始が1〜2か月ずれ込むことがあります。
「転職した初月から天引きされないのはおかしいのでは」と不安になる人もいますが、実際には手続きに一定の時間がかかることは珍しくありません。数か月天引きが始まらない場合は、転職先の給与担当者に手続きの進捗を確認してみるとよいでしょう。
12. フリーランス・個人事業主として独立する場合
会社員から独立して個人事業主やフリーランスになる場合、住民税は特別徴収の対象外になり、普通徴収に切り替わります。退職時に発生する一括徴収・普通徴収の扱いは、転職の場合と同じ地方税法上のルールが適用されます。
「独立するのだから、住民税の扱いも大きく変わるのでは」と身構える人もいますが、実際には「転職先が決まっていない退職」と同じ扱いになるだけで、特別な手続きが追加されるわけではありません。独立後は、毎年の確定申告にあわせて、翌年度以降の住民税も普通徴収で納めていくことになります。
13. 同じ会社のグループ内異動の場合は、扱いが異なることもある
転職ではなく、同じグループ内の別会社への出向・転籍の場合、通常の転職とは異なり、グループ内で情報を引き継ぎやすいため、特別徴収の継続手続きがスムーズに進みやすい傾向があります。ただし、法人格が別である以上、正式な手続き自体は必要です。
「グループ会社間の異動だから、自動的に手続きされるだろう」と思っていても、実際には通常の転職と同様に異動届出書のやり取りが必要になる点は変わりません。グループ内異動であっても、住民税の手続きについて人事担当者に確認しておくことをおすすめします。
14. まとめ
- 住民税の特別徴収の引き継ぎは自動的には行われず、前職の会社が期限内に届出書を提出する必要があります。
- 転職先が決まっていない場合は、原則として普通徴収に切り替わります。
- 1月1日〜4月30日の退職は、本人の希望にかかわらず一括徴収が法律で義務づけられています。
転職が決まったら、前職の会社に住民税の手続き状況を確認し、退職時期によっては最後の給与・退職金からの一括徴収に備えておくことが大切です。
転職先が決まっていない期間は、区市町村から届く納税通知書を必ず確認し、納付期限に遅れないよう注意してください。
15. よくある質問
15.1 Q. 転職先が決まっていれば、住民税の天引きは自動的に引き継がれますか。
A. 自動的には引き継がれません。前職の会社が「給与所得者異動届出書」を期限内に提出する必要があります。
15.2 Q. 転職先が決まっていない場合、住民税はどうなりますか。
A. 原則として普通徴収に切り替わり、区市町村から届く納税通知書にもとづき自分で納付します。
15.3 Q. 退職時期によって、住民税の徴収方法は変わりますか。
A. 変わります。1月1日〜4月30日の退職は、本人の希望にかかわらず一括徴収が法律で義務づけられています。5月1日〜12月31日の退職は、原則は普通徴収です。
15.4 Q. 一括徴収されると、最後の給与はどうなりますか。
A. 残っている住民税の未徴収分が、最後の給与や退職金からまとめて差し引かれるため、手取り額が想定より少なくなる場合があります。
15.5 Q. 死亡による退職の場合も、一括徴収されますか。
A. されません。死亡による退職の場合は、一括徴収ではなく普通徴収の扱いになります。
15.6 Q. 転職の間に空白期間がある場合、住民税はどうなりますか。
A. 空白期間中は普通徴収で納付することになります。納税通知書の納付期限に遅れないよう注意が必要です。
15.7 Q. 会社には何を確認しておけばよいですか。
A. 異動届出書をいつ提出する予定か、特別徴収を引き継ぐ意向があるか、一括徴収の対象になるかとその金額の3点を確認しておくとよいでしょう。
15.8 Q. フリーランス・個人事業主として独立する場合、住民税はどうなりますか。
A. 特別徴収の対象外となり、普通徴収に切り替わります。退職時の一括徴収・普通徴収の扱いは、転職の場合と同じルールが適用されます。
15.9 Q. 転職先での天引きは、初回の給与から始まりますか。
A. 必ずしも初回からとは限りません。手続きの都合で1〜2か月ずれ込むことがあり、遅れる場合は転職先の給与担当者に確認するとよいでしょう。

参考資料
齊藤 慧


