9月は敬老の日がある月で、離れて暮らす親と顔を合わせ、体調や物忘れが家族の話題にのぼりやすい時期です。ご相談でも、親の資産をどこから整理すればよいのかというご質問をよくいただきます。ただ、住民税が課されない世帯に用意されている支援は、黙っていても届くものと、本人が申請してはじめて届くものに分かれている、という印象があります。ここでは兵庫県神戸市の例で対象になる年収を確かめ、そのうえで判断が難しくなってから手続きを始めた場合に、費用と期間がどれだけ変わるのかをみていきます。
なお、住民税非課税世帯を対象にした優遇措置と、その申請の要否に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 【住民税非課税世帯】受けられる8つの優遇措置「自動適用と要申請」の注意点
所得が一定の水準を下回る世帯には、一度きりの給付金だけでなく、毎月の負担を抑えるための仕組みが用意されています。ここで先に押さえておきたいのは、それぞれが自動で当たるのか、それとも書類を出してはじめて当たるのかという違いです。自動で当たるものは本人の状態にかかわらず続きますが、申請が前提のものは、本人が動けなくなると止まります。認知症などで判断能力が下がったときに影響が出るのは、この申請の側です。
それぞれの制度の中身と、対象になる年収の境界線については、【2026年最新】「住民税非課税世帯」を対象とした「優遇措置」8選 《年金・給与》年収いくらで該当するのか境界線も見ておこう「収入ゼロでも給付金が届かない?」5つの盲点を徹底解説でくわしく解説しています。
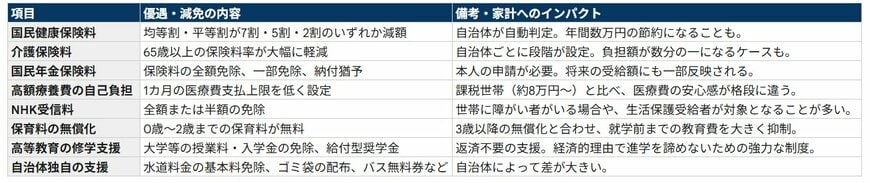
住民税非課税世帯を対象にした優遇措置8つの一覧1/4
LIMO編集部作成
1.1 国民健康保険料の軽減は、申請しなくても当たるのか
所得の状況に応じて、応益分保険料と呼ばれる均等割と平等割の部分が「7割・5割・2割」のいずれかの割合で軽くなります。この措置は自治体が自動的に適用するため申請は要らず、年間で数万円の負担減につながる場合もあります。8つのなかで、本人が動けなくても止まらない側にある仕組みです。
1.2 介護保険料が下がるのは、65歳以上のどの区分なのか
対象になるのは65歳以上の第1号被保険者で、保険料が減額されます。軽減される割合は自治体ごとに違い、負担が大きく軽くなることもあります。判断が難しくなったあとに介護の費用が増えていく局面で、直接効いてくる項目です。
1.3 国民年金保険料は、免除と猶予でその後の年金額がどう変わるのか
経済的な事情で納めるのが難しい場合、次の措置を受けられます。
- 全額免除、一部免除、または納付猶予といった措置を受けることが可能です。申請は必要ですが、将来の年金受給額に一部が反映されるという利点があります
ここは申請が前提です。書類を出さないままだと未納として扱われるため、8つのなかでも本人の手続きに強く依存する項目にあたります。
1.4 医療費が高額になった月の自己負担は、どこまで抑えられるのか
1カ月あたりの医療費について、自分で払う上限の額が低いほうに設定されます。課税されている世帯と比べると、医療費に関する経済的な不安が軽くなります。
1.5 NHK受信料が免除になるのは、どういう世帯なのか
対象になると、受信料は半額、あるいは全額が免除されます。生活保護を受けている場合や、世帯のなかに障害のある方がいる場合が、主な当てはまり方です。
1.6 保育料の無償化は、3歳より前のクラスにも及ぶのか
0歳から2歳クラスに在籍する子どもの保育料が無料になります。3歳からの無償化と組み合わせると、小学校に入るまでの子育てにかかる費用を大きく抑えられます。
1.7 進学の費用は、免除と給付のどちらの形で支えられるのか
大学や専門学校などの授業料や入学金が免除されるほか、返済の要らない給付型の奨学金が支給される形もあります。経済的な理由で進学を諦めることがないよう設けられた制度です。
1.8 住んでいる自治体だけの支援には、どんな形があるのか
水道料金の基本料金の免除、指定のごみ袋の無料配布、公共交通機関で使える無料乗車券の交付といった支援が、市区町村ごとに用意されています。中身と金額は地域によって違います。
この8つは、年金で暮らす高齢の世帯だけを想定した制度ではありません。失業している方、育児休業で一時的に所得が減った世帯、所得が一定以下のフリーランスなども対象になり得ます。あわせて覚えておきたいのが、遺族年金と障害年金は非課税所得にあたるという点です。いくら受け取っていても住民税の判定で数える所得には入らないため、受け取っているから対象外だと決めてしまう必要はありません。
2. 【個人住民税】2つのしくみ「均等割」と「所得割」で構成されている
申請の話に進む前に、判定そのものの中身を押さえておきます。まず税の組み立てを見て、そのうえでどういう状態を非課税と呼んでいるのかを確かめます。
2.1 住民税を組み立てている均等割と所得割を、それぞれ確認
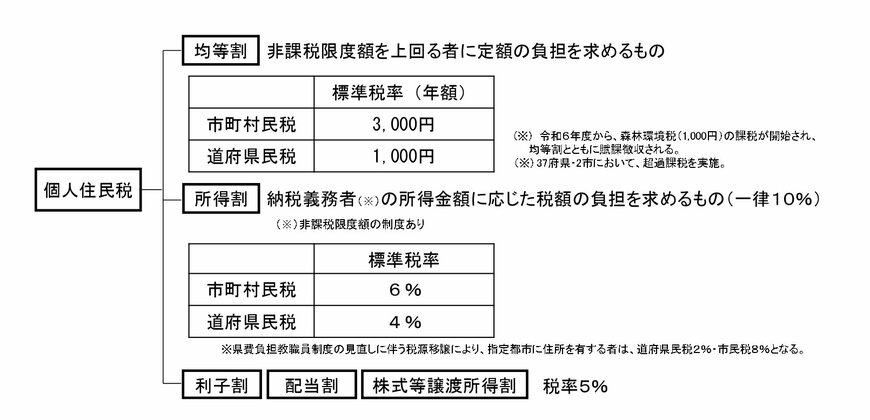
住民税は、住んでいる都道府県と市区町村に納める地方税で、地域の公共サービスを支える財源にあてられています。個人の分は2つの部分でできています。所得の金額にかかわらず一定以上の所得がある方に一律で課されるのが均等割、前年の所得金額に応じて課されるのが所得割です。
この2つがどちらも課されていない状態を住民税非課税と呼び、世帯にいる人の全員がその状態にある世帯が住民税非課税世帯です。判定は世帯の単位で行われるため、本人が申請できる状態かどうかとは別に、世帯にいる人の所得がまとめて見られます。
なお、所得割だけが非課税という状態もあります。この場合に給付金などの対象になるかどうかは自治体の判断に委ねられているため、住んでいる市区町村で確かめておく必要があります。
3. 【住民税非課税世帯】該当する年収目安と3つのポイント
どういう場合に住民税が課されないのか、条件を並べておきます。次のいずれかに当てはまる場合です。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦またはひとり親のいずれかに該当し、前年の合計所得金額が135万円以下である
- 前年の合計所得金額が、居住する市区町村の定める基準額以下である
1と2は全国で共通ですが、3の基準額は市区町村ごとに異なります。2に出てくる135万円という数字は障害者などに当てはまる線で、それ以外の方は3の基準額を見ることになります。
3.1 神戸市の例、非課税の基準額がいくらになるのかを出す
3番目の基準額は自治体ごとに決められています。ここでは兵庫県神戸市の例で計算してみます。
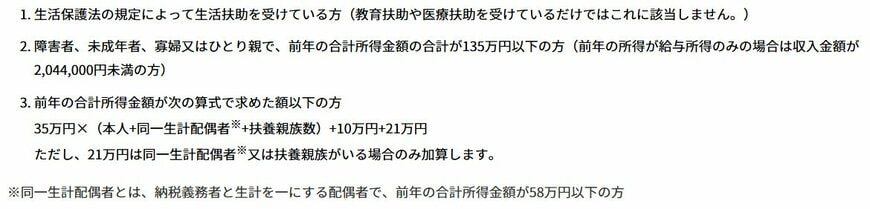
使う式は次のとおりです。
35万円 ×(本人 + 同一生計配偶者(※)+ 扶養親族の数)+ 10万円 + 21万円
最後の21万円が加算されるのは、同一生計配偶者または扶養親族がいる場合だけです。同一生計配偶者とは、生計を一つにする配偶者で前年の合計所得金額が58万円以下の方を指します。単身で暮らす親であれば、35万円と10万円を足した45万円が基準額になります。
4. 給与だけの世帯と年金だけの世帯で、非課税の年収はどう違うのか
基準額は所得で示されているため、実際の年収に直しておきます。同じ所得でも収入から差し引かれる額が給与と年金で違うので、線の位置は収入の種類によって変わります。
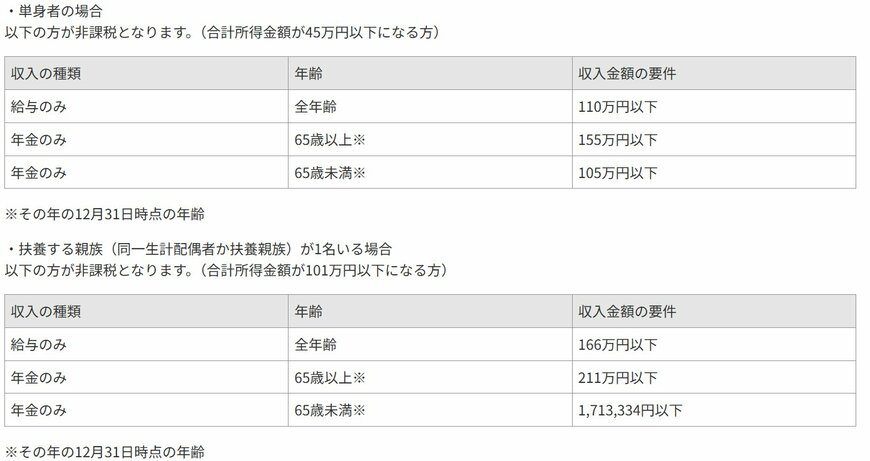
単身の場合、給与と年金でいくらまでが非課税なのか
合計所得金額が45万円以下の方が対象です。
- 給与収入のみの場合:年収110万円以下
- 年金収入のみの場合(65歳以上):年収155万円以下
- 年金収入のみの場合(65歳未満):年収105万円以下
家族を扶養している場合、線はどこまで動くのか
合計所得金額が101万円以下の方が対象となります。
- 給与収入のみの場合:年収166万円以下
- 年金収入のみの場合(65歳以上):年収211万円以下
- 年金収入のみの場合(65歳未満):年収171万3334円以下
単身で年金だけの親が65歳以上であれば、155万円以下が目安になります。この155万円という水準は、公的年金だけで暮らしている方には当てはまることの多い範囲です。だからこそ、支援の対象になっているのに申請が出せずに止まる、という形が起きます。
5. 【1つ目の見落とし】申告をしていないと、収入がなくても案内が届かない
ここからは、支援を取りこぼしてしまうことがある場面について5つ見ていきます。1つ目は、申告がないことで生じる空白です。
去年の収入がゼロだったのだから、何もしなくても給付金は振り込まれるはずだと受け止める方がいます。役所は勤め先から出される給与支払報告書や年金機構からの情報で住民の所得をつかんでいますが、まったく申告のない状態で収入の有無を確認できないままだと、非課税世帯としての認定や処理に支障が出るおそれがあります。課税の状況が確定していないと、課税・非課税証明書が発行できず、支給の判定に時間がかかることもあります。
5.1 【備え】本人が動けるうちに、0円の住民税申告を済ませておく
収入がまったくなかった場合でも、どなたかの扶養に入っていなければ、住んでいる自治体へ住民税の申告を行うことが推奨されています。所得がないことを公的に示せるようになるため、国民健康保険料や介護保険料の適正化のほか、非課税世帯向けの給付の案内も進みやすくなります。この申告も本人の名前で出す書類なので、判断が難しくなる前に済ませておきたい項目のひとつです。
6. 【2つ目の見落とし】子どもの扶養に入ったままだと、給付の対象から外れる
年金で暮らす親が単身で、年金収入が一定の基準(東京23区などの場合は155万円以下)であれば、本来は住民税非課税世帯として10万円などの臨時給付金を受け取れるはずです。ところが、ここに気づかれにくい条件が置かれています。
現役世代の子どもが、親に仕送りをしているという理由で親を税法上の扶養親族に入れている場合、親の世帯には給付金が支給されません。給付金の制度では、世帯全員が非課税であっても、住民税が課されている他の親族の扶養に入っている人だけの世帯は、一律で支給の対象外と定められているためです。親の側で申請の準備を整えても、この条件に当たっていれば受け取りにはつながりません。
【備え】扶養控除で軽くなる税額と、親が受け取る給付を並べて比べる
子どもの所得税や住民税を軽くするために親を扶養に入れるのか、扶養から外して親自身が給付を受け取るのか。家族全体での手取りがどちらで多くなるのかを並べて比べておくことが大切です。あわせて、医療や介護の負担を軽くする措置の対象からも外れる可能性があるため、一時的な給付だけでなく毎月の負担の側まで含めて判断する必要があります。
7. 【3つ目の見落とし】控除を積み増しても、判定に使う所得は下がらない
税金を軽くする手段として名前が挙がりやすいのが、iDeCo(個人型確定拠出年金)の掛金や医療費控除、生命保険料控除です。実際に税額は下がりますから、こうした控除を積み上げていけば非課税世帯の側に入れるのではないか、というご質問をいただくことがあります。ただ、住民税がかかるかどうかを決める計算は、そことは別の場所で動いています。
非課税かどうかの境界線は、前年の「合計所得金額」や「総所得金額等」という数字で判定されます。これらはiDeCoや医療費控除、生命保険料控除といった所得控除を適用する前の段階の所得で計算されるため、控除を積み増しても判定に使う所得は下がりません。医療費が増えていく局面では医療費控除を使う場面も出てきますが、それによって非課税世帯の側に近づくわけではない、と押さえておく必要があります。
【備え】どの控除が判定の前で引かれ、どの控除が後で引かれるのか
引かれる順番で分けると、見分けがつきます。収入から所得を出す段階で差し引かれるのが、給与所得控除、公的年金等控除、青色申告特別控除といったものです。これに対して、医療費控除や生命保険料控除、iDeCoの掛金などの所得控除は、合計所得金額が出たあとの段階で差し引かれます。判定の線に届くのは前の段階だけですから、非課税世帯に入るために出費や掛金を無理に増やす、という選び方にはなりません。
8. 【4つ目の見落とし】まとまったお金を受け取ると、翌年度だけ課税世帯になることがある
年金だけで暮らしていて非課税だった世帯が、一度きりの大きな入金をきっかけに線の外側へ出てしまう、という形があります。たとえば生命保険を解約して解約返戻金を受け取ったとき、あるいは長年払い込んできた養老保険が満期を迎えて満期保険金を受け取ったとき。どちらも、その年の一時所得として数えられます。
受け取った総額からこれまでの払込保険料と最高50万円の特別控除を差し引き、その残額をさらに1/2にした金額が所得として数えられます。この金額と公的年金などの所得を合わせた額が線を超えると、翌年度の住民税などが課され、課税世帯に変わります。判断が難しくなったあとに家族が保険を解約して費用にあてる場面では、この計算が後から効いてくることがあります。受け取る前に「(受取額 - 払込保険料 - 50万円) × 1/2」を計算して、年金の所得と合わせて線を超えないかを確かめておきます。金額が大きい場合は、一時金ではなく年金の形で受け取ったときの影響や、税と保険料の変化を保険会社や自治体に事前に確かめておきたいところです。
9. 【5つ目の見落とし】引越しをすると、申請先と基準日がどちらになるのか迷う
年の途中で住まいを移したとき、非課税世帯向けの給付金でつまずきやすいのが、どこを基準日とし、どこへ申請するのかという二段構えの部分です。住民税の課税・非課税そのものを判定するのは、原則としてその年の1月1日に住んでいた自治体。一方、給付金を実施して申請を受け付けるのは、その給付金ごとに定められた基準日の時点で住んでいる市区町村です。ひとつの引越しで、見るべき自治体が2つに分かれます。
そのため、基準日より前に転居した場合は新しい自治体が申請先になりますが、新しい住所地が前の住所地へ課税の状況を照会する必要があるため、支給までに時間がかかることがあります。親が子どもの近くへ移り住んだ年や、施設に入って住所が変わった年は、この形に当たりやすくなります。
【備え】転居のあとにやっておきたい3つのこと
自治体からのお知らせや確認書を見落とさないよう、郵便局での転居・転送サービスの継続、住民票の異動手続きの完了、引越し前後の自治体それぞれの独自給付の確認という3つを早めに済ませておきます。届いた封筒を開けて期限内に返送するところまでを誰が担うのかも、あわせて決めておきたい部分です。
10. いま非課税世帯かどうかを、書類で確かめるにはどうするのか
インターネット上の判定ツールは目安を示すものです。自分や親の世帯が非課税かどうかを確かめるには、公的な書類を見ることになります。
10.1 決定通知書と課税証明書、どちらでどこを見ればよいのか
- 住民税の決定通知書を見る: 毎年6月頃に届く通知書で、住民税額(所得割・均等割)の欄が「0円」またはアスタリスク等で記載されていれば非課税です
- 課税証明書(非課税証明書)を取得する: お住まいの市区町村の窓口や、マイナンバーカードを使ったコンビニ交付で最新年度の証明書を取得し、税額が0円であることを確認します
課税証明書を代わりに取りに行く場合は、委任状などの書類が必要になります。窓口で何が求められるのかは自治体によって違うため、本人が動けるうちに一度確かめておくと、あとの手続きが進みやすくなります。
11. 判断能力と申請について、よく寄せられる質問を確認
実際に制度を使う段になると、将来の年金にどう響くのか、手元の資産はどう見られるのかというところで手が止まる方が多いという印象があります。ご相談でとくに多い4つに答えておきます。
11.1 Q1. 保険料を免除にした期間は、将来の年金額にどう反映されるのか
国民年金保険料の免除制度を使うと、将来受け取る年金額は全額を納めた場合よりは少なくなります。ただし、何もせずに未納のままにするよりは有利な条件です。全額免除が承認された期間は、保険料を払わなくても将来の年金額に2分の1が国庫負担によって反映されます。未納のままにすると、その期間は年金額にまったく反映されず、万一のときに障害年金や遺族年金を受け取れなくなるおそれも生じます。なお、余裕ができたときには10年以内であれば後から納めることができ、受給額を満額に近づけられます。ここも申請が前提の制度なので、本人が手続きできる時期を逃さないことが大切です。
11.2 Q2. 資産が多い世帯でも、非課税世帯として認定されるのか
認定されます。住民税は、その年にどれだけ稼いだかというフローに対して課される税で、どれだけ保有しているかというストックを基準にしていません。数千万円の預貯金や不動産があっても、前年の所得が自治体の基準以下であれば非課税世帯と認定されます。ただし、預貯金の利子や株式の配当金、売却益などが一定額以上あって確定申告をした場合は所得と見なされて基準を超えることがあり、自治体が独自に行う給付では預貯金額を条件にするケースもまれにあります。
11.3 Q3. 判定ツールの数字を、そのまま信じてよいのか
そこに出てくるのは、あくまで簡易的な目安の数字です。住んでいる自治体で基準額が違うことや、特殊な控除がどう当たっているかまでは、ツールの側で拾いきれません。最後の確認は、市区町村が発行する課税証明書などの書類で取る形になります。
11.4 Q4. 世帯主が亡くなった年度の判定は、どの時点で切り替わるのか
切り替わるのは、その年度ではなく次の年度です。住民税の判定は、毎年1月1日の時点で世帯がどうなっていたか、そして前年にどれだけの所得があったかで決まります。ですから年度の途中で世帯主が亡くなり、世帯の構成が変わったとしても、その年度の課税の状況はそのままです。新しく世帯主になった方の前年所得をもとにした判定は、翌年度から始まります。なお、臨時の給付金はこれとは別に基準日が置かれますので、そこは自治体の窓口で確かめてください。
介護と並んで家計に効いてくる窓口での支払いが、どの段階から重くなるのかを先に見ておきたいときは、【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説が参考になります。
12. 【独自試算】判断が難しくなってから手続きを始めると、費用と期間はどれだけ変わるのか
申請が前提の優遇は、本人が動けるうちにしか手をつけられません。では、動けるうちに備えた場合と、判断が難しくなってから手続きを始めた場合で、何がどれだけ変わるのでしょうか。期間と費用の2つに分けて出してみます。
前提は次のとおりです。
- 単身で暮らす65歳以上の親を想定します。前年の収入は公的年金155万円だけで、神戸市の基準では合計所得金額45万円にあたり、非課税の線である45万円以下の内側にいるものとします
- 判断が難しくなったあとは、家庭裁判所に申し立てて後見する人を選んでもらう制度に切り替わります。申立てから選任までの期間を4カ月と仮定します
- 申立てにかかる費用(申立ての手数料、必要書類の取得、医師の診断書や鑑定にかかる費用など)を、合計10万円と仮定します
- 選ばれたのが親族以外の専門職で、その報酬が月2万円と決まった場合を仮定します
- 一方、判断できる力があるうちに金融機関へ代理する人を届けておく仕組みを使う場合は、届け出そのものに費用がかからないものとして0円と置きます
- 4カ月のあいだに、確認書の返送に期限がある臨時給付金の案内が1回届いたものとし、返送できなければ10万円を受け取れないものとします
- 費用・期間・報酬の額はすべて仮定で、実際には家庭裁判所の判断や事案の内容によって異なります。いずれも約・目安であり、保証ではありません
まず、動けるうちに備えた場合です。金融機関への届け出そのものに費用がかからないとすれば、手続きの費用は0円です。判断が難しくなっても代わりに手続きできる人がいるため、4カ月の空白は生じません。確認書の返送も期限内に間に合い、臨時給付金の10万円は受け取れる計算になります。
次に、判断が難しくなってから申し立てた場合です。申立て一式で10万円がかかり、選任までの4カ月は代わりに手続きできる人がいない状態が続きます。その4カ月のあいだに確認書の返送期限が来ると、10万円を受け取れません。この時点で、備えた場合との差は、費用の10万円と受け取れなかった10万円を合わせた20万円です。
差はここで止まりません。専門職が後見する人になった場合、報酬が月2万円なら年24万円が続きます。備えた場合との差を年数で並べると、次のようになります。
- 1年続いた場合 20万円 + 24万円 = 44万円
- 5年続いた場合 20万円 + 24万円 × 5 = 140万円
- 10年続いた場合 20万円 + 24万円 × 10 = 260万円
報酬の水準を変えて逆算しておきます。月1万円なら年12万円で、10年続いた場合の差は20万円と120万円を足した140万円です。親族が後見する人になって報酬が発生しない形であれば、差は申立ての費用10万円と取り逃した10万円の合計20万円にとどまります。つまり、この試算で幅が大きいのは費用そのものではなく、誰が後見する人になるのかという部分です。
それでも、金額の大小より先に見ていただきたいのは、選任までの4カ月に期限のある申請が止まるという点です。国民健康保険料の応益割の軽減のように自動で当たるものはこの空白の影響を受けませんが、国民年金保険料の免除や給付金の受け取り、課税証明書の取得のように書類を出して進めるものは、この4カ月のあいだ動かせません。実際の費用や期間、報酬の額は家庭裁判所の判断で決まりますので、手続きを検討する前に、家庭裁判所や自治体の窓口、専門家に確かめてください。
13. 【監修者コメント・村岸理美】自動で当たる優遇と、申請して当たる優遇は制度ごとに分かれている

今回の一覧で最も注目していただきたいのは、8つの優遇措置が「自動で当たるもの」と「申請して当たるもの」に分かれているという点です。国民健康保険料の応益割の軽減は自治体が自動的に適用しますが、国民年金保険料の免除や納付猶予は申請が前提です。同じ非課税世帯という言葉でくくられていても、本人が動けるかどうかで届き方が変わる項目があるわけです。
記事中の試算のように、選任までの期間が長引くと、その分だけ申請が止まります。ここで補っておきたいのは、試算で置いた4カ月という期間、申立て一式10万円、報酬月2万円という数字が、いずれも計算を見やすくするための仮定だということです。実際の期間や費用、報酬の額は家庭裁判所が事案ごとに判断しますし、どなたが後見する人に選ばれるかによっても変わります。試算の20万円や260万円という差額を、そのまま自分の家庭に当てはめることはできません。
あわせて確かめておきたいのが、判定に使う155万円という目安の適用条件です。これは65歳以上で年金収入だけの単身世帯に限った数字で、しかも神戸市の基準を使ったものです。65歳未満なら105万円、同一生計配偶者や扶養親族が1人いれば211万円と、条件によって位置が動きます。2ページ目でふれている債券や外貨での運用についても、満期を待たずに売る場合や円に換える時期によっては元本割れが起こることがありますので、生活費にあてる分とは分けて考えていただきたいところです。CFPとして家計相談を受けるなかでも、親の資産の話を切り出せないまま時間が過ぎてしまうケースを見てきました。ファイナンシャル・プランナーとしてお伝えしたいのは、金額の詳細を聞き出すことより先に、誰がどの手続きを担えるのかを親子で共有しておくことが大切だということです。まずは金融機関の代理人の届け出について問い合わせ、そのうえで自治体の窓口や専門家に相談してみてください。