
9月から10月にかけては、お彼岸をはさんで親族が顔を合わせ、家や預貯金をどう引き継ぐかが話題にのぼりやすい時期です。ご相談でも、まとまった財産を受け取ったあとに公的な支援の対象から外れてしまうのではないか、というご質問をよくいただきます。ただ、住民税が課されない世帯にあたるかどうかを決めているのは、手元にいくら置いてあるかではなく前年の所得のほうだ、という印象があります。ここでは兵庫県神戸市の基準で線の位置を確かめ、そのうえで相続で1000万円を受け取った年に、判定に使う所得がどれだけ動くのかをみていきます。
なお、住民税非課税世帯の優遇措置と非課税になる収入の境界線に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 相続で財産を受け取った世帯にも残るのは、どの8つの優遇措置なのか
世帯にいる人の所得が一定の線を下回ると、その世帯は住民税が課されない世帯として扱われ、公的な支援の対象になる場合があります。物価が上がった局面で配られた現金の記憶が強く残りやすいのですが、軽くなるのは一度きりの給付だけではありません。毎月の保険料や、学費のように年単位で出ていくお金の側にも、効いてくる仕組みが用意されています。
優遇措置8つのそれぞれの中身と、年収いくらまでが対象になるのかという境界線は、【2026年最新】「住民税非課税世帯」を対象とした「優遇措置」8選 《年金・給与》年収いくらで該当するのか境界線も見ておこう「収入ゼロでも給付金が届かない?」5つの盲点を徹底解説にまとめています。
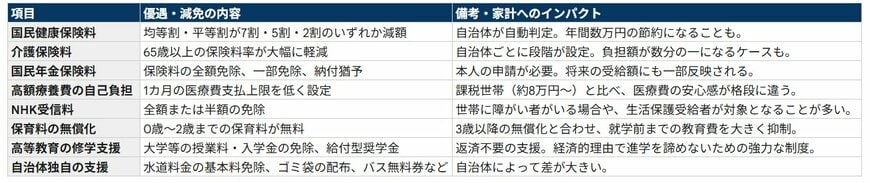
住民税非課税世帯を対象にした優遇措置の一覧1/4
LIMO編集部作成
1.1 国民健康保険料は、どの部分がどれだけ軽くなるのか
国民健康保険料のうち、所得の大小によらず頭数と世帯数に応じてかかる部分が応益割です。ここに次の減額が置かれています。
所得状況に応じて、応益分保険料(均等割・平等割)が「7割・5割・2割」のいずれかの割合で軽減されます。この措置は自治体が自動的に適用するため申請の必要はなく、年間で数万円の負担減につながる場合もあります。
7割なのか2割なのかは、世帯の所得の水準で分かれます。同じ「非課税世帯」という言葉でくくられていても、下がり方には3倍以上の幅があるわけです。
1.2 介護保険料の軽減は、何歳から誰を対象にしているのか
- 65歳以上の第1号被保険者が対象となり、保険料が減額されます
対象になる年齢は全国で共通ですが、いくら下がるのかは市区町村の設定によります。介護保険料は世帯の課税の状況を見て段階が決まる仕組みなので、世帯の形や所得が変わると影響が及ぶ項目でもあります。
1.3 国民年金保険料については、免除と猶予のどちらを選べるのか
- 全額免除、一部免除、または納付猶予といった措置を受けることが可能です
こちらは申請が前提になります。手続きを済ませておけば、将来受け取る年金額に一部が反映されるという違いが出てきます。
1.4 高額療養費の自己負担の上限は、どの向きに動くのか
1カ月あたりの医療費について、自分で払う上限の額が低いほうに設定されます。課税されている世帯と比べると、医療費が高額になった月の負担が抑えられる形です。
1.5 NHK受信料の免除は、どこまでの範囲で認められるのか
受信料が全額または半額の免除になります。世帯に障害のある方がいる場合や、生活保護を受給しているケースなどが主な対象です。
1.6 0歳から2歳の保育料は、どの年齢まで無償の扱いになるのか
0歳から2歳クラスに在籍する子どもの保育料が無料になります。3歳からの無償化と合わせると、小学校に入るまでの子育てにかかる費用を大きく抑えられます。
1.7 大学や専門学校の学費については、何が免除され何が給付されるのか
大学や専門学校などの授業料や入学金が免除されたり、返済の要らない給付型の奨学金が支給されたりします。経済的な理由で進学を諦めることがないよう用意された仕組みです。
1.8 自治体が独自に用意している支援には、どんなものがあるのか
水道料金の基本料金の免除、指定のごみ袋の無料配布、公共交通機関で使える無料乗車券の交付など、市区町村ごとの支援があります。中身と金額は住んでいる地域によって変わります。
なお、年金で暮らす高齢の世帯だけが対象という制度ではありません。失業している方、育児休業で一時的に所得が減った世帯、所得が一定以下のフリーランスなども対象になり得ます。あわせて押さえておきたいのが、遺族年金と障害年金の扱いです。これらは非課税所得にあたるため、いくら受け取っていても住民税の判定で数える所得には入りません。受け取っているから対象外だと思い込んで、最初から確かめていない方もいます。
2. 「世帯全員が非課税」という言葉は、誰の何を数えているのか
ここからは、判定の中身に入ります。まず税そのものの組み立てを押さえたうえで、どういう状態を非課税と呼んでいるのかを確かめます。
2.1 均等割と所得割のどちらも課されない状態とは、何を指しているのか
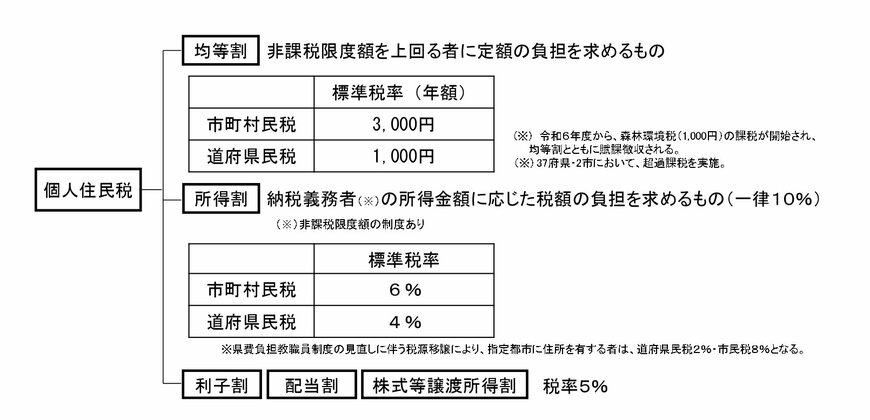
住民税は、住んでいる都道府県と市区町村に納める地方税で、地域の公共サービスを支える財源にあてられています。個人の分は次の2つでできています。
- 均等割:所得の金額にかかわらず、一定以上の所得がある方に一律で課される税金
- 所得割:前年の所得金額に応じて課される税金
この2つがどちらも課されていない状態が住民税非課税で、世帯にいる人の全員がその状態にある世帯が住民税非課税世帯です。名義を分けても世帯の人が減るわけではないので、判定の単位は世帯のまま変わりません。
なお、所得割だけが非課税という状態もあります。この場合に給付金などの対象になるかどうかは自治体の判断に委ねられるため、住んでいる市区町村で確かめておく必要があります。
3. 住民税が課されない3つの条件のうち、全国で共通なのはどれなのか
では、どういう場合に住民税が課されないのでしょうか。次のいずれかに当てはまる場合です。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦またはひとり親のいずれかに該当し、前年の合計所得金額が135万円以下である
- 前年の合計所得金額が、居住する市区町村の定める基準額以下である
1と2は全国で共通ですが、3の基準額は市区町村ごとに違います。財産を受け取った年の判定を考えるときに見るのは、この3番目です。相続で受け取ったものが「前年の合計所得金額」に入るのかどうか、という一点に絞られます。
4. 神戸市の計算式を使って、非課税になる所得の基準額を出してみる
3番目の基準額は自治体ごとに設定されています。ここでは兵庫県神戸市の例で見ていきます。
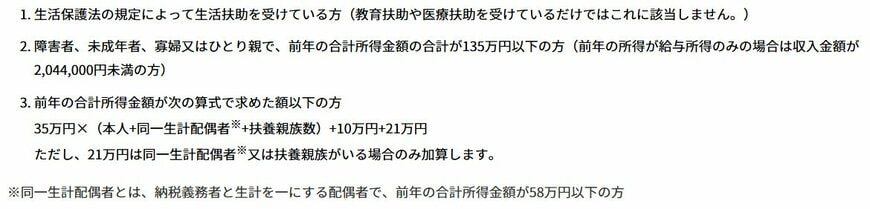
基準額は次の式で求めます。
35万円 ×(本人 + 同一生計配偶者(※)+ 扶養親族の数)+ 10万円 + 21万円
最後の21万円が足されるのは、同一生計配偶者または扶養親族がいる場合だけです。ここでいう同一生計配偶者は、生計を一つにする配偶者で前年の合計所得金額が58万円以下の方を指します。式に並んでいるのは人数と所得だけで、持っている財産の額は入っていません。相続で受け取った財産が判定を動かすとしたら、この式の左側にある「合計所得金額」の側に入ってくる場合だけ、ということになります。
5. 神戸市の基準を年収に直すと、給与と年金でどこに線が引かれるのか
基準額は所得で示されているので、実際の年収に直しておきます。同じ所得でも、給与か年金かで差し引かれる額が違うため、線の位置は収入の種類によって動きます。
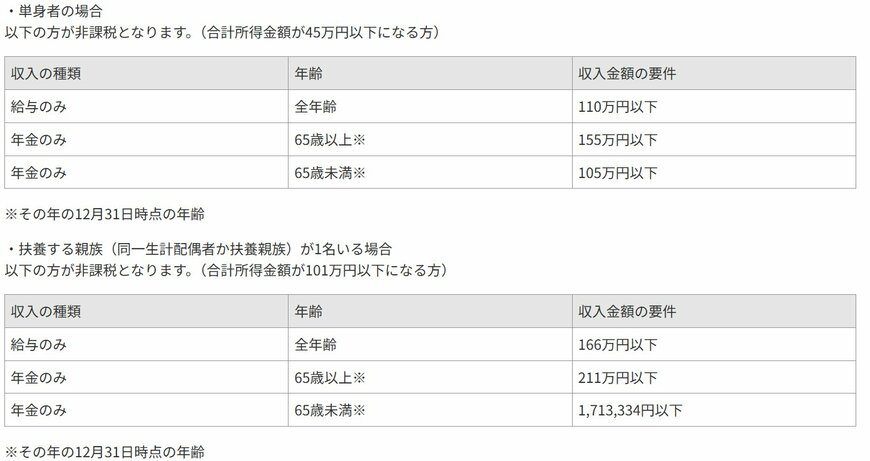
単身世帯では、合計所得45万円がどの年収にあたるのか
合計所得金額が45万円以下の方が対象です。
- 給与収入のみの場合:年収110万円以下
- 年金収入のみの場合(65歳以上):年収155万円以下
- 年金収入のみの場合(65歳未満):年収105万円以下
配偶者や扶養親族がいる世帯では、線はどこまで上がるのか
合計所得金額が101万円以下の方が対象となります。
- 給与収入のみの場合:年収166万円以下
- 年金収入のみの場合(65歳以上):年収211万円以下
- 年金収入のみの場合(65歳未満):年収171万3334円以下
65歳以上で年金収入だけの世帯なら、単身で155万円以下、扶養する人が1人いれば211万円以下です。人数が1人増えるだけで線が56万円分上に動きます。あとで出てくる試算では、この155万円と45万円という組み合わせを起点にして、財産を受け取った年にどこまで上乗せできるのかを見ていきます。
6. 【1つ目の見落とし】収入がゼロでも、申告していないと案内が届かないことがある
ここからは、受けられるはずの支援を取りこぼす場面を5つ見ていきます。1つ目は、手続きをしていないことで生じる空白です。
給付金のニュースを見て、去年の収入がゼロだったのだから何もしなくても振り込まれるはずだ、と受け止める方がいます。役所は勤め先から出される給与支払報告書や年金機構からの情報で住民の所得をつかんでいますが、まったく申告のない状態で収入の有無を確認できないままだと、非課税世帯としての認定や処理に支障が出るおそれがあります。所得や課税の状況が確定していないと、支給の判定が円滑に進まず、手続きが遅れたり、確認の連絡が必要になったりします。
6.1 【備え】収入がなかった年こそ、住民税の申告を済ませておく
収入がまったくなかった場合でも、どなたかの扶養に入っていなければ、住んでいる自治体へ住民税の申告を行うことが推奨されています。所得がないことを公的に示せるようになるため、国民健康保険料や介護保険料の適正化のほか、非課税世帯向けの給付の案内や各種の手続きも進みやすくなります。相続の手続きで役所や金融機関を回る年は、この申告も同じ時期にまとめて済ませておくと抜けにくくなります。
7. 【2つ目の見落とし】別居する子どもの扶養に入っていると、給付の対象から外れる
年金で暮らす親が単身で、年金収入が一定の基準(東京23区などの場合は155万円以下)であれば、本来は住民税非課税世帯として10万円などの臨時給付金を受け取れるはずです。ところが、ここに見落とされやすい条件が置かれています。
現役世代の子どもが、親に仕送りをしているという理由で親を税法上の扶養親族に入れている場合、親の世帯には給付金が支給されません。給付金の制度では、世帯全員が非課税であっても、住民税が課されている他の親族の扶養に入っている人だけの世帯は、一律で支給の対象外と定められているためです。子どもの側の節税として手続きしたことが、結果として親の受給を止めてしまう形になります。
【備え】扶養に入れる節税と、親の給付のどちらが世帯全体で得かを比べる
子どもの所得税や住民税を軽くするために親を扶養に入れるのか、扶養から外して親自身が給付を受け取るのか。家族全体での手取りがどちらで多くなるのかを並べて比べておくことが大切です。相続の場面で親子の生計の関係を見直すことがあれば、扶養の届け出の状況もあわせて確かめておきたいところです。
8. 【3つ目の見落とし】iDeCoや医療費控除を積み増しても、判定の所得は下がらない
iDeCo(個人型確定拠出年金)や医療費控除、生命保険料控除を使えば税金が下がるという知識を広げて、控除をたくさん使えば非課税世帯になれるのではないかと考える方がいます。これは仕組みが違います。
非課税かどうかの境界線は、前年の「合計所得金額」や「総所得金額等」という数字で判定されます。これらはiDeCoや医療費控除、生命保険料控除といった所得控除を適用する前の段階の所得で計算されるため、控除をいくら積み増しても判定に使う所得は下がりません。相続で受け取った財産をどう置くかを考えるときも、控除を増やす方向で判定を動かすことはできない、と押さえておく必要があります。
【備え】合計所得金額の前で引かれる控除と、後で引かれる控除を見分ける
給与所得控除や公的年金等控除、青色申告特別控除などは、収入から各所得を計算する段階で差し引かれます。一方で医療費控除や生命保険料控除、iDeCoの掛金などの所得控除は、合計所得金額を出した後の段階で差し引かれる仕組みです。判定に効くのは前者だけなので、非課税世帯になるために無理な出費や掛金を増やすという判断にはつながりません。
9. 【4つ目の見落とし】まとまったお金を受け取った年だけ、課税世帯に変わることがある
普段は年金で暮らして非課税だった世帯が、まとまったお金の受け取りをきっかけに基準から外れることがあります。生命保険を解約して解約返戻金を受け取った場合や、長く払い込んできた養老保険の満期保険金を受け取った場合、これらはその年の一時所得にあたります。
一時所得は、受け取った総額からこれまでの払込保険料と最高50万円の特別控除を差し引き、その残額をさらに1/2にした金額が所得としてカウントされます。
この計算後の金額と公的年金などの所得を合わせた額が線を超えると、翌年度の住民税などが課され、課税世帯に変わります。相続の場面でこれが関わってくるのは、亡くなった方が契約していた保険を引き継いだあと、自分の判断で解約したときです。受け取る前に「(受取額 - 払込保険料 - 50万円) × 1/2」を計算して、自分の年金の所得と合わせて線を超えないか確かめておきます。金額が大きい場合は、一時金ではなく年金の形で受け取ったときの影響や、税と保険料の変化を保険会社や自治体に事前に確かめておきたいところです。
10. 【5つ目の見落とし】引越しをした年は、申請先と基準日がどちらの自治体なのか
年の途中で引っ越した場合、非課税世帯向けの給付金について気をつけたいのは、基準日と申請先の組み合わせです。住民税の課税・非課税の判定は原則としてその年の1月1日に住んでいた自治体で行われますが、給付金の実施主体と申請先は、その給付金で定められた基準日の時点で住んでいる市区町村になります。
そのため、基準日より前に転居した場合は新しい自治体が申請先になりますが、新しい住所地が前の住所地へ課税の状況を照会する必要があるため、支給までに時間がかかることがあります。相続をきっかけに親の家へ移り住んだ年や、住まいを整理して移った年は、この形に当たりやすくなります。
【備え】転居の前後にやっておく3つの手続きを確認
自治体からのお知らせや確認書を見落とさないよう、次の3つを早めに済ませておきます。
- 郵便局での転居・転送サービスの継続
- 転居に伴う住民票異動手続きの完了
- 引越し前後の自治体における独自給付施策の確認
11. 自分の世帯が非課税かどうかを、公的な書類でどう確かめるのか
インターネット上の判定ツールは目安を示すものです。自分の世帯が非課税かどうかを確かめるには、公的な書類を見ることになります。
11.1 6月ごろに届く決定通知書と、窓口で取れる課税証明書のどちらを見るのか
- 住民税の決定通知書を見る: 毎年6月頃に届く通知書で、住民税額(所得割・均等割)の欄が「0円」またはアスタリスク等で記載されていれば非課税です
- 課税証明書(非課税証明書)を取得する: お住まいの市区町村の窓口や、マイナンバーカードを使ったコンビニ交付で最新年度の証明書を取得し、税額が0円であることを確認します
相続で財産を受け取った年の判定が気になるときは、受け取った翌年の6月に届く通知書を見ることになります。そこまで待たずに見当をつけたい場合は、次の試算のように、前年の合計所得金額の側だけを追っていく形になります。
12. 相続と非課税判定について、よく寄せられる質問を確認
制度を使うにあたって、将来への影響や資産の扱いに疑問を持つ方も少なくありません。よく寄せられる4つを取り上げます。
12.1 Q1. 保険料を免除にすると、将来の年金額はどれだけ減るのか
国民年金保険料の免除制度を使うと、将来受け取る年金額は全額を納めた場合よりは少なくなります。ただし、何もせずに未納のままにするよりは有利な条件です。全額免除が承認された期間は、保険料を払わなくても将来の年金額に2分の1が国庫負担によって反映されます。未納のままにすると、その期間は年金額にまったく反映されず、万一のときに障害年金や遺族年金を受け取れなくなるおそれも生じます。なお、余裕ができたときには10年以内であれば後から納めることができ、受給額を満額に近づけられます。
12.2 Q2. 預貯金が多くても、非課税世帯として扱われるのか
扱われます。住民税は、その年にどれだけ稼いだかというフローに対して課される税で、どれだけ保有しているかというストックを基準にしていません。数千万円の預貯金や不動産があっても、前年の所得が自治体の基準以下であれば非課税世帯と認定されます。ただし2つ気をつけたい点があります。1つは、預貯金の利子や株式の配当金、売却益などが一定額以上あって確定申告をした場合、それが所得と見なされて基準を超えることです。もう1つは、自治体が独自に行う給付で、所得制限に加えて預貯金額を条件にするケースがまれにあることです。相続で受け取った財産は、まさにこのストックの側に積み上がるものなので、そこから所得が生じる形になっているかどうかが分かれ目になります。
12.3 Q3. ネットの判定ツールの結果だけで決めてよいのか
ツールが示すのは簡易的な目安です。住んでいる自治体による基準の違いや、特殊な控除の適用状況までは反映しきれないため、最終的な判定は市区町村が発行する課税証明書などで確かめる形になります。
12.4 Q4. 年度の途中で世帯主が亡くなったとき、判定はいつ動くのか
住民税は毎年1月1日時点の世帯の状況と前年の所得で判断されます。年度の途中で世帯主が亡くなって世帯の構成が変わっても、その年度の課税の状況は変わりません。翌年度から、新しい世帯主の前年所得をもとに再び判定されます。ただし臨時の給付金は基準日が別に定められるため、自治体の窓口で確かめる必要があります。
給与と年金それぞれの収入基準を一覧で見比べたいときは、【住民税非課税世帯】給与・年金の収入基準《ボーダーラインはいくら?》知っておきたい5つの優遇制度!制度の基本とファクトを網羅した完全ガイドで確認できます。
13. 【独自試算】相続で1000万円を受け取った年、非課税の判定はどれだけ動くのか
受け取った財産そのものと、そこから生じた所得は、数える場所が違います。では、実際にどこまでなら線の内側に収まるのでしょうか。神戸市の基準を使って、上乗せできる余白がいくら残っているのかを出してみます。
前提は次のとおりです。
- 神戸市の基準を使います。同一生計配偶者・扶養親族のいない単身世帯で、前年の収入は65歳以上の公的年金155万円だけとします
- 神戸市の資料では、この年金155万円が合計所得金額45万円に対応しています。単身世帯の線は合計所得金額45万円以下なので、年金収入から差し引かれている額は155万円-45万円=110万円と置けます
- この世帯が、相続で現金1000万円を受け取ったものとします
- 相続税そのものの計算は扱わず、住民税の判定に使う合計所得金額だけを追います
- 配当や売却益は、確定申告に含めた場合を想定します
- 金額はすべて仮定で、判定に使う所得の範囲や基準額は自治体ごとに異なります。いずれも約・目安であり、保証ではありません
まず、受け取った1000万円をそのまま預金に置いた年です。相続で受け取った財産そのものは相続税の対象として数えるお金で、住民税の判定に使う合計所得金額には入りません。ですから合計所得金額は45万円のままで、線の45万円以下に収まります。1000万円という額の大きさは、判定を1円も動かさないという結果になります。
次に、1000万円のうち500万円を株式の形で受け継ぎ、その年に配当10万円を受け取って確定申告に含めた場合です。合計所得金額は45万円+10万円=55万円になり、線を10万円超えます。翌年度は課税世帯に変わる計算です。ここで効いているのは配当の10万円という額ではなく、上乗せできる余白が45万円-45万円=0円しか残っていないという点です。余白が0円なら、申告に含める所得が1円でもあれば線を越えます。
さらに、受け継いだ株式を売って売却益100万円が出て、これも確定申告に含めた場合を置いてみます。合計所得金額は45万円+100万円=145万円で、線を100万円超えます。同じ1000万円でも、現金のまま置いた年と、そこから所得が生じた年で、判定が正反対に振れるわけです。
では、余白はどこで決まっているのでしょうか。年金収入の側を動かして逆算すると、次のようになります。
- 年金収入155万円のとき 合計所得金額45万円 余白0円
- 年金収入145万円のとき 合計所得金額35万円 余白10万円
- 年金収入135万円のとき 合計所得金額25万円 余白20万円
- 年金収入125万円のとき 合計所得金額15万円 余白30万円
いずれも、年金収入から110万円を引いた額が合計所得金額で、線の45万円からそれを引いた額が余白です。年金収入が10万円低いと、上乗せできる余白は10万円だけ広がるという単純な関係になっています。つまり、財産をいくら受け取ったかではなく、もともとの年金収入が線からどれだけ内側にあるかで、申告に含められる所得の幅がほぼ決まっています。
見ていただきたいのは1000万円という額の大きさではなく、余白が年金収入の側でほぼ決まっているという関係のほうです。配当や売却益を申告に含めるかどうかには選び方の幅があり、判定に使う所得の範囲も自治体の運用によって違います。相続の手続きと並行して判定が気になるときは、税務署や市区町村の税の窓口、税の専門家に確認しながら進めていただくのが確実です。
14. 【監修者コメント・村岸理美】判定に使う155万円と45万円は、神戸市の基準による組み合わせ

今回の数字で最も注目していただきたいのは、年金収入155万円と合計所得金額45万円が同じ状態を指しているという対応関係です。155万円という年収の数字だけが記憶に残りやすいのですが、判定に使われているのは45万円のほうです。相続で受け取った財産が判定に絡むかどうかも、この45万円の側に入るのかどうかで決まります。
記事中の試算のように、余白は年金収入の側でほぼ決まります。ここで補っておきたいのは、155万円という目安が65歳以上で年金収入だけの単身世帯に限った数字であり、しかも神戸市の基準を使った数字だということです。65歳未満なら105万円、同一生計配偶者や扶養親族が1人いれば211万円と、条件によって位置が動きます。基準額そのものも市区町村ごとに定められていますので、試算の余白0円という数字を、そのまま自分の世帯に当てはめることはできません。
あわせて確かめておきたいのが、配当や売却益をどう扱うかという部分です。記事では確定申告に含めた場合を置いていますが、含めるかどうかで判定に入る所得が変わる場面があり、そこは制度で細かく定められています。2ページ目でふれている保険や外貨での運用が絡む形についても、解約する時期によって元本割れが起こることがあり、受け取ったお金がどの税の区分に入るかは契約の形で変わります。CFPとして家計相談を受けるなかでも、相続の手続きを終えたあとに保険料の通知を見て驚かれるケースを見てきました。ファイナンシャル・プランナーとしてお伝えしたいのは、受け取った額の大きさより先に、いまの合計所得金額が線からどれだけ内側にあるのかを確かめることが大切だということです。まずは課税証明書を手元に用意して、そのうえで税務署や市区町村の窓口、税の専門家に相談してみてください。