
9月は年金の振り込みがない月にあたり、次の定期支払いは10月に控えています。通帳や通知を見ながら、これから届く額をあらためて数え直す方が増える時期です。ご相談の場でよく耳にするのが、いまから動いても遅いのではないか、という言葉です。ただ、遅いかどうかを決めているのは年齢そのものではありません。65歳まで何年残っているのかと、そこへ毎月いくら回せるのかという、2つの数字のほうです。この記事では、公的年金がどう組み立てられ、受け取る額がどこまで散らばっているのか、そして65歳以上の世帯が毎月いくら足りていないのかを順に確かめます。そのうえで、同じ額を積み立てたときに50歳から始めた場合と60歳から始めた場合で、65歳時点の到達額がどこまで離れるのかを試算します。
なお、公的年金の受給額と高齢者世帯の家計収支に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. いまから動かせる部分はどこか、公的年金の「2階建て」から確かめる
これから何ができるのかを考える前に、生きているあいだ届き続けるお金の形を押さえておきます。日本の公的年金は、1階と2階が重なった構造としてよく説明されます。全員が乗る土台が国民年金(基礎年金)で、その上に働き方に応じて厚生年金が乗ります。すでに積み上がった記録は動かせませんが、これから加入する期間はまだ動かせます。どちらの階に伸ばせる余地が残っているのかを、まず切り分けてみましょう。
年金の額面がどう決まり、そこから何が引かれていくのかを一本の記事でたどりたい方は、【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説を参考にご覧ください。

1.1 1階の国民年金は、納めた月数がどう受け取る額に効いてくるのか
1階の部分は、収入の多い少ないにかかわらず全員が同じ額を納めます。受け取る額を決めるのは納めた月数だけですので、空いている月数が残っているなら、そこが1階を伸ばせる余地にあたります。
- 加入対象:原則として日本国内に居住する20歳以上60歳未満のすべての人
- 保険料:国民年金保険料は所得にかかわらず一律ですが、年度ごとに見直されます(2026年度は月額1万7920円)
- 受給額:保険料を40年間(480カ月)すべて納付すると、満額を受け取ることができます(2026年度は月額7万608円)
国民年金の加入者は、第1号から第3号までの区分に分かれています。このうち第2号にあたるのは、次にみる厚生年金へ同時に加入している方です。厚生年金の保険料を納めていれば、国民年金の保険料を重ねて納めることはありません。第3号にあたる方についても、個人として納める義務はない扱いです。
1.2 2階の厚生年金は、これから加入する期間でも上積みできるのか
2階の高さを決めるのは、勤めた年数と、その間に受け取っていた報酬の水準です。裏を返せば、これから働く期間があるなら、その分だけ積み増せる余地が残っていることになります。
- 加入対象:会社員や公務員のほか、パートタイマーなどで特定適用事業所(※1)に勤務し、一定の要件を満たす人が国民年金に上乗せして加入
- 保険料:収入に応じて厚生年金保険料が変動します。ただし、保険料計算の基となる収入には上限が設けられています(※2)
- 受給額:加入していた期間や納付した保険料額によって個人差が生じます
※1 特定事業所:1年のうち6カ月以上、適用事業所における厚生年金保険の被保険者(短時間労働者を除く、共済組合員を含む)の総数が51人以上となる見込みの企業などを指します。
※2 厚生年金の保険料額:標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて算出されます。
2. 年金が振り込まれるのは年6回、その周期に家計をどう合わせるのか
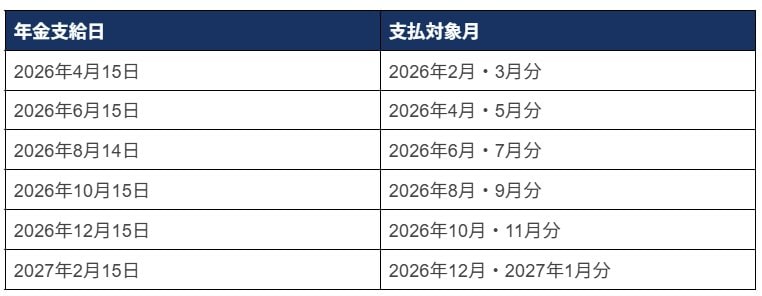
受け取りが始まると、お金が入ってくる周期が現役のときと変わります。支払われるのは原則として偶数月の15日で、その日が土曜日、日曜日、祝日にあたるときは直前の金融機関営業日にずれます。さらに後払いが基本ですので、1回の振り込みには支給月の前月と前々月の2カ月分が入っています。
2.1 支給日ごとに、対象となる月はどこまでさかのぼるのか
振り込みは1年に6回。日付と、その回が受け持つ月を並べると次のようになります。
- 2026年4月15日:2026年2月・3月分
- 2026年6月15日:2026年4月・5月分
- 2026年8月14日:2026年6月・7月分
- 2026年10月15日:2026年8月・9月分
- 2026年12月15日:2026年10月・11月分
- 2027年2月15日:2026年12月・2027年1月分
次の支給日にあたる2026年10月15日に届くのは、2026年8月と9月の2カ月分です。毎月同じ日に給与が入っていた頃と比べると、家計の残高は2カ月をひとかたまりとして上下します。積み立てを続けるにしても取り崩すにしても、この周期に合わせて1カ月あたりにならしておくかどうかで、慌てる回数が変わってきます。
3. 平均額の周りに、実際の受給者はどこまで散らばっているのか「厚生年金と国民年金」
受け取る額は、これまでの加入状況によって決まります。ですから平均という1つの数字を見ても、自分がその近くにいるのかどうかまでは分かりません。全年齢の平均額と、1万円ごとに区切った人数の並びを、続けて見ていきます。
3.1 厚生年金の平均年金月額を、全体と男女別で押さえる

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
男性の16万9967円と女性の11万1413円を並べると、その差は約6万円です。現役のときの報酬の水準と、勤めた年数の違いが、そのまま受け取る額の差として残っていることになります。
3.2 厚生年金の階級別の人数から、平均の前後に何人いるのかを読む
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
並びをたどると、月額1万円に満たない層から30万円を超える層まで、人がまんべんなく散らばっていることが分かります。平均にあたる15万円台の前後だけでなく、その手前にも先にも厚い層があります。自分の位置は、平均と見比べるのではなく、この並びのどこに入るのかで測るほうが実際に近くなります。
3.3 国民年金の平均年金月額が5万円台にとどまるのはなぜか
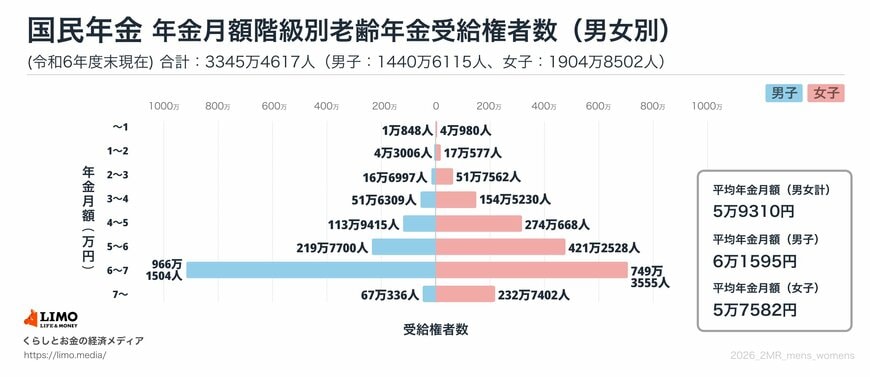
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
1階の部分には満額が定められていますので、そこから大きく上へ飛び出す人がいません。全体も男性も女性も5万円台に並んでいるのは、そのためです。
3.4 国民年金の階級別の人数は、満額の手前にどれだけ寄っているのか
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
並びは月額1万円未満から7万円以上までの範囲に収まり、2階の部分ほど散らばりません。人数が集まっているのは「6万円以上~7万円未満」の階級で、満額に近い額を受け取っている方が多いことがうかがえます。逆にいえば、満額へ届いていない方は、その手前の階級に並んでいることになります。
4. 年収と加入年数を当てはめると、65歳から受け取る額はどのあたりに落ち着くのか
将来の額を左右するのは、現役時代の平均年収と、厚生年金に加入していた年数です。年収別の早見表を手がかりに、おおまかな位置をつかんでみましょう。ただし表の数字には、読む前に押さえておきたい前提が2つあります。
4.1 「ねんきん定期便」に載っている金額は、いつの時点の何を指しているのか
1つは、毎年誕生月に届く「ねんきん定期便」の読み方です。50歳未満の方に届く定期便へ載っているのは、その時点までの加入実績に応じた金額であり、将来受け取る見込みの額ではありません。これから加入する期間の分は、まだそこに入っていないということです。
もう1つは、定期便にも早見表にも並ぶ数字が、すべて額面だという点です。そこから所得税・住民税・社会保険料(国民健康保険や介護保険料)が引かれ、実際の手取りは額面の80〜85%程度に落ち着きます。額面のまま計画を組むと、この差の分が毎年ずれ続けます。
4.2 【早見表】年収200万円の人と700万円の人では、額面の月額がどこまで開くのか
表の前提は、20歳から60歳までの40年間ずっと厚生年金に加入し、国民年金も満額受け取り、その間の平均年収が各行の金額だったという置き方です。示しているのは、65歳から受け取る月額の額面になります。
| 平均年収 | 厚生年金(月額換算) | 国民年金(満額) | 合計受給額(月額・額面) |
|---|---|---|---|
| 200万円 | 約3.7万円 | 約7.1万円 | 約10.8万円 |
| 300万円 | 約5.5万円 | 約7.1万円 | 約12.6万円 |
| 400万円 | 約7.3万円 | 約7.1万円 | 約14.4万円 |
| 500万円 | 約9.1万円 | 約7.1万円 | 約16.2万円 |
| 600万円 | 約11.0万円 | 約7.1万円 | 約18.1万円 |
| 700万円 | 約12.8万円 | 約7.1万円 | 約19.9万円 |
※いずれも概算です。加入していた時期、賞与の有無、今後の制度改正によって、実際の額は変わります。
年収200万円で約10.8万円、年収700万円で約19.9万円ですから、額面の月額でおよそ9万円の開きになります。1階の国民年金は満額ならどの行も約7.1万円で同じですから、開いているのは2階の部分だけだということも読み取れます。
4.3 自分の見込み額は「ねんきん定期便」と「ねんきんネット」のどちらで確かめるのか
早見表はあくまで、条件を1つに固定した場合の目安です。転職や育児休業などで収入が上下してきた方は、日本年金機構の「ねんきんネット」で自分の記録から出していただくのが確実です。
マイナポータルからログインすると、加入記録に、この先の働き方の条件を重ねた見込み額を出せます。60歳まで働く場合と65歳まで働く場合というように条件を振って何通りか出しておくと、いま残っている年数が金額としてどれくらいの意味を持つのかが見えてきます。
5. 65歳以上・夫婦のみの無職世帯で、不足が生まれるのは支出のどの部分からか
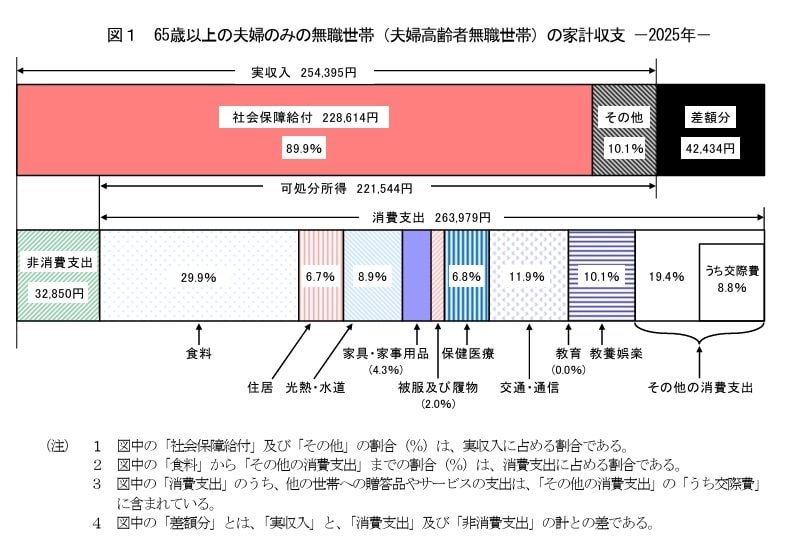
入ってくる側を押さえたら、次は出ていく側です。総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、65歳以上の無職世帯が1カ月をどう回しているのかを見ます。はじめに夫婦のみの世帯です。
5.1 夫婦のみの無職世帯の実収入と、そのうち年金が占める額はいくらか
- 実収入:25万4395円
- うち社会保障給付:22万8614円 ※主に年金
5.2 夫婦のみの無職世帯の実支出は、消費支出と非消費支出にどう分かれるのか
- 実支出:29万6829円
- うち消費支出:26万3979円
このうち消費支出が、ふだん生活費と呼んでいる部分にあたります。内訳は次のとおりです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
残りの非消費支出、つまり税金や社会保険料は3万2850円でした。
- 直接税:1万2547円
- 社会保険料:2万296円
25万4395円が入り、29万6829円が出ていきます。差し引くと、毎月4万2434円が足りていない計算です。内訳では、食料の7万8964円とその他の消費支出の5万1341円で消費支出の半分近くを占め、住居が1万7739円と小さく出ているのが目を引きます。持ち家の世帯が多く含まれているためで、家賃を払い続ける前提の方は、この行を自分の金額に置き換えて読む必要があります。
6. ひとり暮らしの無職世帯では、収入も支出も夫婦世帯の何割にあたるのか
続いて、同じ調査から単身の世帯を見ます。人数が半分になっても、収入と支出がそのまま半分になるわけではありません。
6.1 単身の無職世帯の実収入と、そのうち社会保障給付はいくらか
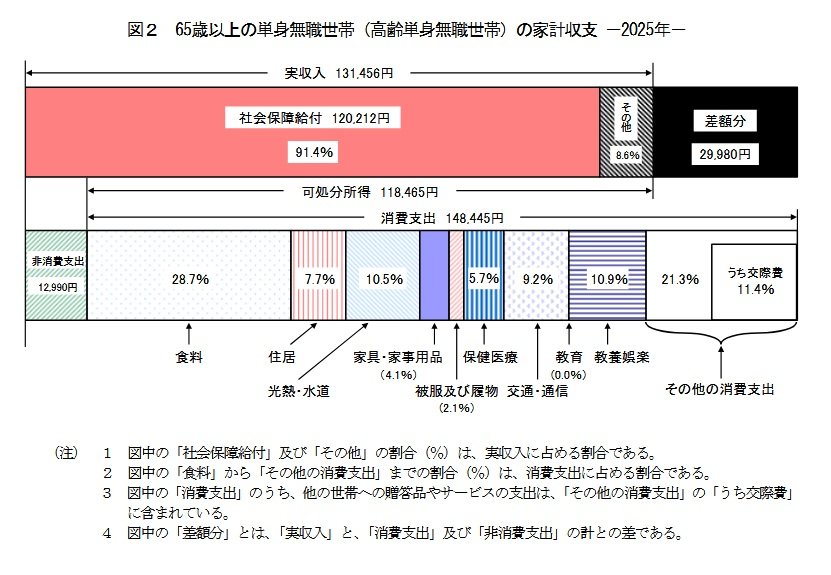
- 実収入:13万1456円
- うち社会保障給付:12万212円 ※主に年金
6.2 単身の無職世帯の消費支出は、何にいくら使われているのか
- 支出:16万1435円
- うち消費支出:14万8445円
消費支出の内訳は次のようになっています。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出の平均額は1万2990円でした。
- 直接税:7072円
- 社会保険料:5912円
13万1456円が入り、16万1435円が出ていきますので、毎月2万9980円が足りない計算です。夫婦の世帯と比べると、実収入は約52%、実支出は約54%の水準で、不足の額は4万2434円から2万9980円へと小さくなります。ただし小さくなるのは額であって、収入に対する不足の割合はむしろ単身のほうが大きくなります。
7. 高齢者世帯の所得のうち、公的年金・恩給が占めているのはどれだけか
いま年金を受け取っている世帯が、実際に年金だけで暮らせているのかも確かめておきます。「2024(令和6)年 国民生活基礎調査の概況」(厚生労働省)によると、高齢者世帯(※)の所得は、「公的年金・恩給」が63.5%を占めています。残りは働いて得た「稼働所得」が25.3%、「財産所得」が4.6%という並びです。公的年金・恩給を受給している世帯に限って見ると、総収入のすべてが公的年金・恩給という世帯が43.4%ありました。
※高齢者世帯:65歳以上の人のみで構成されるか、またはこれに18歳未満の未婚の人が加わった世帯を指します。
7.1 年金の割合が100%の世帯と、8割に満たない世帯はそれぞれ何%か

- 公的年金・恩給の総所得に占める割合が100%の世帯:41.3%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:17.1%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:14.1%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:13.6%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:9.7%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.2%
100%の世帯が41.3%といちばん多く、次に80~100%未満の17.1%が続きます。一方、60%未満の層を足し合わせると27.5%にのぼります。年金以外の収入を家計に足している世帯は、それだけ多いということです。働いて補うのか、手元の資産から補うのかは、そのときに残っている選択肢によって変わります。
8. 額面から差し引かれるものを数えると、手元に残るのはどれくらいか
ここまで並べてきた数字は、いずれも額面です。受け取る額が一定以上(65歳以上で年額18万円以上など)になると、次の項目が年金から直接天引き(特別徴収)されます。引かれた後に手元へ残るのは、額面の約80%〜85%です。
- 介護保険料: 65歳以上の全員が対象。市区町村によって金額が異なります。
- 国民健康保険料(または後期高齢者医療保険料): 75歳未満は国保、75歳以上は後期高齢者医療制度の保険料が引かれます。
- 所得税および復興特別所得税: 一定の控除額を超えた場合に課税されます。
- 個人住民税および森林環境税: 前年の所得に応じて課税されます。
手元に残る額は、お住まいの市区町村や前年の所得によって変わります。差し引かれた後の金額は毎年届く通知書に書かれていますので、分からない点は年金事務所の窓口で確かめていただくのが確実です。
9. 60歳を過ぎてからでも、公的年金そのものを厚くする道は残っているのか
手元の資産を動かさなくても、公的な制度の側で受け取る額そのものを増やせる場面があります。しかも使えるものは年齢によって入れ替わりますので、いまの年齢で何が残っているのかを確かめておく価値があります。
9.1 65歳以降も厚生年金に加入して働くと、報酬比例部分はどう動くのか
65歳を過ぎても勤めを続け、厚生年金へ加入したままにする形です。加入できるのは原則70歳までで、その間に納めた保険料の分だけ、老齢厚生年金の報酬比例部分が積み増されます。ただし、増える幅には上限が設けられています。
9.2 受け取り始めを1カ月遅らせるごとに、額面はどれだけ増えるのか
受け取り始めるのは原則65歳ですが、66歳から75歳までの範囲で後ろへずらせます。ずらした1カ月につき0.7%ずつ額面が上がり、70歳まで待てば42%、75歳まで待てば最大84%という増え方です。上がった水準は、その後ずっと続きます。
9.3 60歳から65歳までの任意加入は、どんな人が使える仕組みなのか
20歳から60歳までの間に未納や免除の期間があって国民年金が満額に届いていない方は、60歳から65歳になるまでの間、「任意加入制度」を使って保険料を追加で納められます。1階の部分を満額へ近づけるための仕組みです。未納や免除の期間が残っているかどうかは、加入の記録を取り寄せれば分かります。
9.4 額面が84%増えたとき、手取りと加給年金にはどんな影響が出るのか
繰り下げで増えるのは額面の側です。額面が増えれば所得も増えますので、所得税や住民税の税率が上がる、社会保険料の負担の階層が上がって差引額が膨らむ、といったことが起こります。その結果、手取りとして実際に増える分は、額面が増えた分の6割から7割程度にとどまるケースもあります。
もう1つ、老齢厚生年金の繰り下げを待っている間は、年金版の家族手当にあたる「加給年金(特別加算込みで年間約41万円)」が止まります。年齢の離れたご夫婦では、厚生年金のほうは65歳から受け取って加給年金を受け取り切り、老齢基礎年金だけを繰り下げるという組み合わせも選択肢の1つです。どれが当てはまるかは加入の記録と家族の状況で変わりますので、年金事務所の窓口で確かめていただくのが確実です。
10. 働き方や家族の状況で迷いやすい3つの点を確かめる
ここでは、受け取り方を決める手前でつまずきやすい3つの点を確かめます。どれも、働き方や家族の状況によって答えの変わるところです。
10.1 失業手当と特別支給の老齢厚生年金は、同時に受け取れるのか
両方を重ねて受け取ることはできない仕組みになっています。65歳未満の方がハローワークで求職の申し込みをすると、その翌月から失業手当(基本手当)の受給が終わるまでの間、特別支給の老齢厚生年金は全額支給停止となります。併給調整と呼ばれる扱いです。どちらが手元に多く残るのかは、失業手当の日額と年金の月額しだいで入れ替わりますので、申し込みの前に両方の額を並べて確かめておくことになります。
10.2 加給年金は、配偶者が65歳を迎えたあとどこへ振り替わるのか
配偶者が65歳を迎えて自身の老齢基礎年金を受け取り始めると、それまでの加給年金は止まります。かわりに、配偶者の生年月日に応じて、配偶者自身の老齢基礎年金へ「振替加算」という一定額が一生涯上乗せされます。世帯として入ってくる額が切り替わる年にあたりますので、それが何年後になるのかを先に書き込んでおくと、積み立てや取り崩しの時期を合わせやすくなります。
10.3 公的年金にかかる税と、確定申告が要らなくなる条件はどこにあるのか
公的年金は雑所得にあたり、所得税や住民税の対象になります。ただし所得税については、公的年金等の収入が65歳以上で年間205万円未満(65歳未満は年間155万円未満)に収まっていれば、課税されません。さらに、公的年金等の収入が400万円以下で、その年金に係る雑所得以外の所得が20万円以下であれば、「確定申告不要制度」により所得税の確定申告は不要となります。なお、源泉徴収された税の還付を受けたい場合などは、あらためて申告することもできます。医療費が多くかかった年や、資産を売った年は、この雑所得以外の所得の側が動きますので、その年ごとに確かめておくことになります。
年金の上乗せや雇用保険、医療・介護の負担を軽くする仕組みなど、申請しないと受け取れないお金の全体像は、【2026年最新】60歳・65歳以上がもらえるお金・公的給付金一覧!年金上乗せ・雇用保険・医療介護の申請漏れを防ぐ完全ガイド!「知っておきたい」お金の仕組みを徹底解説にまとめています。
11. 【独自試算】50歳から積み立てた場合と60歳から積み立てた場合で、65歳時点の到達額はどこまで離れるのか
ここまでは、受け取る額と出ていく額を確かめてきました。ここからは、始める年齢の違いだけを取り出して計算します。比べるのは、同じ額を同じ利回りで積み立てたとき、50歳から始めた場合と60歳から始めた場合で、65歳時点の到達額がどこまで離れるのかという1点です。前提は次のとおりです。
- 毎月末に4万2434円ずつ積み立てます。65歳以上・夫婦のみの無職世帯の1カ月あたりの不足額(家計調査報告 家計収支編 2025年(令和7年)平均)を、そのまま毎月の積立額として置きました
- 50歳から始めた場合は65歳までの15年間(180カ月)、60歳から始めた場合は65歳までの5年間(60カ月)です。途中で金額を変えず、引き出しもしないものとします
- どちらも年3%で運用できたと仮定します。月利は(1+年利)の12分の1乗から1を引いて求め、約0.246627%になります
- 税金と手数料は計算に入れていません。始める年齢の違いだけを見るためです
- 途中の比較のために、55歳から始めた場合(10年間・120カ月)も並べます
50歳から15年間続けた場合、65歳時点の到達額は約960万円です。積み立てた元本は763万8120円で、運用によって増えた分が約196万円という内訳になります。
60歳から5年間の場合、65歳時点の到達額は約274万円です。元本は254万6040円で、増えた分は約19万円です。同じ毎月4万2434円でも、到達額の差は約686万円になります。
間に挟まる55歳からの10年間では、到達額は約591万7000円、元本は509万2080円、増えた分は約82万円でした。50歳・55歳・60歳と5年ずつ遅らせるごとに、到達額は約960万円、約591万7000円、約274万円と段差をつけて下がっていきます。下がり方が一定ではなく、遅いほうへ行くほど落ち方が大きいのは、増えた分が次の年の元手に乗る期間が短くなるためです。
では、60歳から始めて65歳時点で約960万円に届かせるには、毎月いくら必要かも出しておきます。同じ年3%の前提で計算すると、毎月約14万8700円です。5年間の元本は約892万2000円となり、50歳から15年かけて積み立てる場合の元本763万8120円より約128万円多く必要になります。始めるのが遅くなるほど、同じ到達額に対して元手の側の負担が重くなるという関係が見えてきます。
この試算で見ていただきたいのは、60歳から始めた場合の約274万円という金額そのものではありません。65歳以上・夫婦のみの無職世帯の不足額は毎月4万2434円ですから、約274万円は単純に割れば6年分を超える規模にあたります。始めるのが遅くても、積み上がる額がゼロになるわけではないという点のほうです。なお、値動きのある資産では元本割れが起こる場面もあります。年3%という利回りはあくまで前提として置いた数字であり、毎年きれいに同じだけ増えていくという意味ではありません。積み立てに使う制度によって、受け取れる年齢や税の扱いにも条件が付きます。あくまで目安として読み、実際に始める前には、金融機関の窓口や税の専門家に確かめながら進めてください。
12. 【監修者コメント・和田 直子】年齢の前に、資金の役割と使う時期をどう置くか
いつから始めれば間に合うのか。この問いに、どの家計へも共通して使える答えはないのだろうと思います。ですからまず、記事に並んだ数字がどんな条件で出たものなのかを押さえていただきたいのです。厚生年金の〈全体〉15万289円は令和6年度の実績で、国民年金の金額を含んだ全年齢の平均でもあります。2階部分だけを取り出した金額ではありません。〈男性〉16万9967円と〈女性〉11万1413円の開きも、現役時代の報酬と加入期間の差が形になったものです。一方で1階の国民年金は〈全体〉5万9310円と、男女の差がほとんどありません。2つを分けて眺めると、自分の場合はどちらの階に差が出ているのかが見えてきます。
家計収支の数字にも条件が付きます。夫婦のみで毎月4万2434円、単身で毎月2万9980円という不足は、2025年(令和7年)平均として出てきた姿です。住居費が夫婦で1万7739円、単身で1万1416円と低めなのは、持ち家の世帯が多く含まれるためだろうと思います。家賃の支払いが続く前提の方は、この行だけご自身の金額へ差し替えて読んでいただくとよいと思います。年収別の早見表のほうも、条件を1つに固定したときの額面ですので、収入が上下してきた方の見込み額とは離れます。
信託銀行で資産運用のご相談を長く担当してきた経験からお伝えすると、記事の試算が示しているのは到達額そのものよりも、始める時期と積み上がり方の関係のほうです。同じ毎月4万2434円でも、15年と5年では増えた分が次の年の元手に乗る期間が違います。ここから先の置き方には、いくつかの並べ方があります。近く使う予定のある資金と、元本の安定を優先する資金と、値動きを受け入れて収益を狙う資金に分けて、それぞれの器を決めるという置き方がひとつ。順序を変えて、公的年金と働いて得る収入で賄える範囲を先に決め、その外側に残った分について考えるという進め方もあります。値動きのある資産では元本割れが起こることもあり、税や社会保険料の扱いは今後の制度の見直しで変わる可能性もあります。記事に並んだ数字は、順番を組み立てるための下書きとして使っていただき、制度ごとの条件は年金事務所や自治体の窓口、金融機関で確かめながら進めていただければと思います。