

9月は、前の年の給与を集計した国の統計が出そろい、自分の年収がどのあたりに位置するのかを確かめやすい時期です。
厚生労働省が2026年7月15日に公表した「2025(令和7)年 国民生活基礎調査の概況」によると、2024年の1世帯当たり平均所得金額は575万2000円でした。前年比7.3%増加で、1986年の調査開始以来で最大の伸び率となっています。
一方、国税庁の「令和6年分民間給与実態統計調査」で示された給与所得者の平均給与は477.5万円です。世帯の所得と、働く人ひとりの給与では、そもそも数える単位が違います。
数字が上向いていると聞いても、給与明細を見てそのまま実感できる人は多くないはずです。額面が増えれば社会保険料も税も増えますし、そこから住まいにかかるお金や保険料を払った残りが、自分で行き先を決められるお金になります。
ここでは、多くの人が節目として意識する年収600万円という額面が、給与所得者のなかでどのあたりに来るのかを統計でたどっていきます。
なお、年収600万円という水準が給与所得者のなかでどの位置にあるのかに関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。
1. 額面で年収600万円を超えている人は、給与所得者のなかでどれくらいいるのか「全体・男女別」
統計のなかで年収600万円がどのあたりに来るのかを、男女の差まで含めて押さえておきたいときは、日本の給与所得者「年収600万円以上」は全体の何%?【男女別・年代別の平均給与一覧】もみるが参考になります。
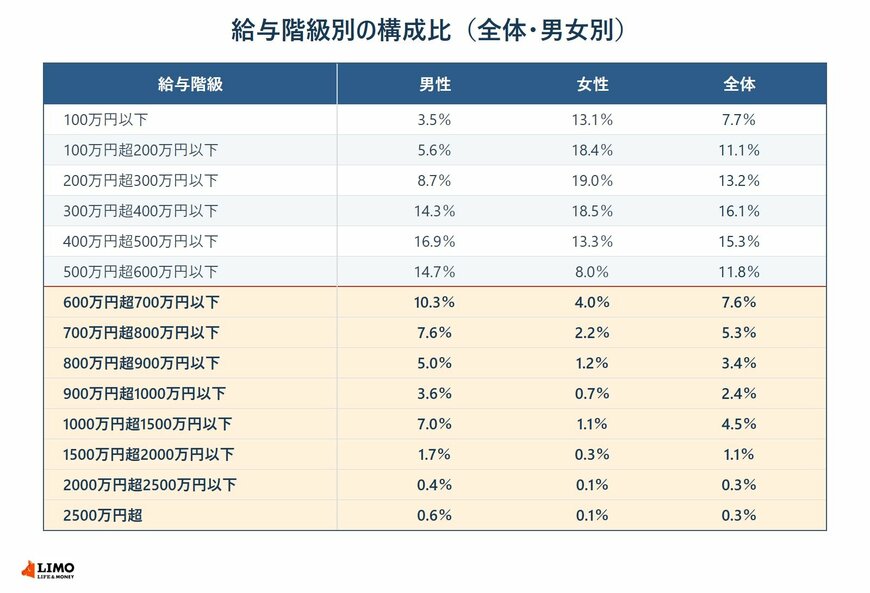
給与階級別の分布から、「600万円超」以上の区分をすべて足し上げると、年収600万円超に当たる人の割合が出ます。
【年収600万円超の割合】
- 全体 24.9%
- 男性 36.2%
- 女性 9.7%
全体では24.9%ですから、100人のうち25人前後という規模になります。給与所得者のなかでは上位の側に入る水準です。
男女に分けると景色が変わります。男性では36.2%が600万円超の側に入り、女性では9.7%です。同じ額面でも、同僚や同年代を見渡したときの印象は、男女でまったく別のものになります。
ここで押さえておきたいのは、この24.9%という数字が額面、つまり税や社会保険料が引かれる前の支給額で区切られている点です。上位に入っているという位置と、毎月の口座に振り込まれる金額の大きさは、別の話として見ておく必要があります。
2. 年齢が上がるにつれて額面はどこまで伸びるのか「男女別の年齢階層別平均給与」
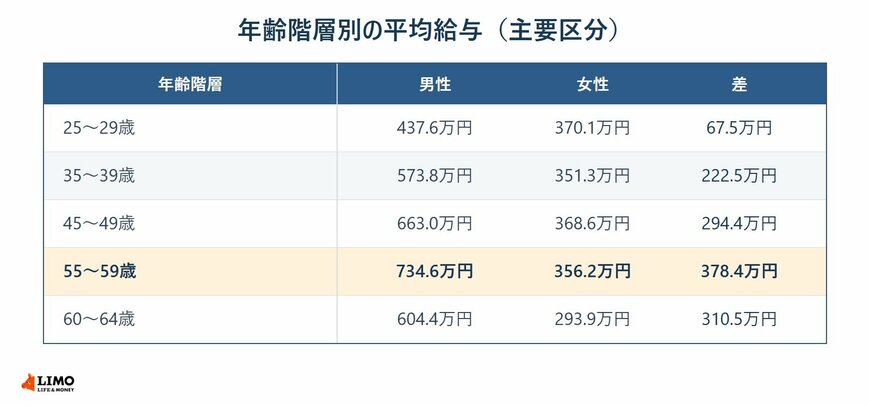
勤続年数が積み上がれば給与も追いついてくる。そう考えている方は多いのですが、年齢階層別の平均給与を男女に分けると、同じ形の線にはなりません。
【年齢階層別の平均給与】
- 男性 25〜29歳 437.6万円
- 男性 55〜59歳 734.6万円
- 男性 60〜64歳 604.4万円
- 女性 25〜29歳 370.1万円
- 女性 55〜59歳 356.2万円
男性は25〜29歳の437.6万円を起点に段を上がっていき、55〜59歳の734.6万円が頂点です。ただしその先の60〜64歳は604.4万円まで落ちます。役職定年や定年退職が重なる時期にあたるため、線はここで折り返します。
女性は25〜29歳の370.1万円が最も高く、そのあとは30歳代から50歳代まで350万円台から360万円台の間を動くだけです。男性のような50歳代へ向けた登りは、統計のうえには出てきません。
男女の差は30〜34歳の150.1万円から広がりはじめ、55〜59歳の378.4万円で最も大きくなります。60歳以降は男性側が下がるぶん差そのものは縮みますが、年齢とともに年収が増えるという手応えが男性側の数字に支えられていることに変わりはありません。
そして、この線がどの高さにあっても、額面から引かれるものの割合は大きくは変わりません。伸びた分がそのまま口座に増えるのではなく、伸びた分にも社会保険料と税がかかります。
3. 最新の給与統計から、額面600万円の位置と手取りの見え方をどう読み直すか
令和6年分の統計では、給与所得者の平均給与は477.5万円でした。男女別に見ると男性は586.7万円、女性は333.2万円です。
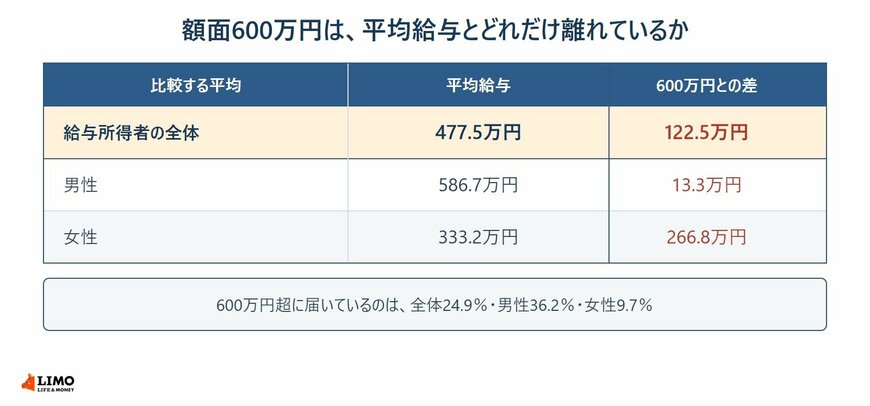
額面600万円は、全体の477.5万円を122.5万円上回ります。男性の586.7万円と比べると13.3万円だけ上、女性の333.2万円とは266.8万円の開きです。その線を越えているのが全体で24.9%、男性で36.2%、女性で9.7%という並びになります。
もっとも、年齢とともに収入が伸びる形が強く出るのは男性側で、勤め先の業種によっても水準は動きます。この統計だけを手がかりに、自分の年収がこの先どこまで行くかを見積もることはできません。
そして家計を組み立てる場面では、もう一段の読み替えが要ります。ここまでの数字はすべて額面です。額面から社会保険料と税が引かれて手取りになり、そこから住まいにかかるお金と保険料を払った残りが、貯蓄や運用に回せるお金になります。上位24.9%に入っているという位置づけと、毎月いくら積み立てられるかという問いは、この引き算をはさんで初めてつながります。
働いている間に見ていた額面と手取りの差は、収入が年金に切り替わったあとにも形を変えて残ります。60歳代以降の受給額と家計の収支は、「ふつう」のシニアは年金を月いくらもらってる?60歳代以上の平均額と、無職世帯のリアルな家計収支を公開にまとめています。


