
9月は、秋からの値上げの予定がまとまって伝えられる時期にあたります。買い物のたびに値札が変わっていくのを見て、預金に置いたままのお金のことが気になり始めた方もいるのではないでしょうか。
預金は、預けた額が減らないという点でわかりやすい置き場所です。ただ、減らないのは額面のほうで、その額で買えるものの量まで守られているわけではありません。
この記事では、毎月3万円を20年続けた預金が額面でいくらになるのかを確かめ、同じ額を積み立てた場合の運用結果と並べます。そのうえで、物価が上がり続けた場合に、預金に置いたお金が今の物価でどれだけの重さになるのかを計算します。
なお、預金と積立投資を同じ金額で比べた場合の資産差に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。
1. 毎月3万円を20年続けた預金が、額面でどこまで増えるのか「元本・利息・税引前」
まず、預金の側から見ていきます。毎月3万円を銀行の口座に積み立てていくと、20年間で入れたお金そのものは合計720万円になります。ここに利息が乗る形です。
預金と積立投資を並べた図や表をまとめて確かめたい方は、【月3万円×20年】預金と新NISAの資産差はいくら?「利回り5%の積立投資 VS 金利0.3%の銀行預金」シミュレーションで徹底比較にまとめています。
日本銀行の利上げの影響もあって、メガバンクの普通預金金利は年0.3%前後まで上がってきました。数年前と比べれば動きはありますが、資産を大きく増やすには十分とはいえない水準です。
この条件で20年間預け続けたとすると、受け取れる利息は約22万円(税引前)です。元本と合わせた最終的な資産額は、およそ742万円になります。
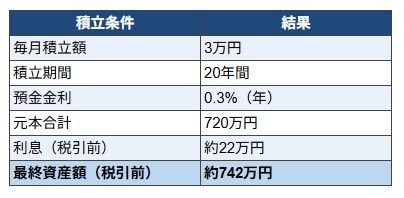
ただし、この22万円がそのまま手元に残るわけではありません。利息には約20%の税金がかかるため、実際に受け取る金額はこれより少なくなります。
そして、額面の話とは別に見ておきたいのが物価です。年2%の物価上昇が20年続いたとすると、いまと同じ買い物をするのに必要な金額は約1.5倍になります。
預金の残高そのものは増えていても、その金額で買えるものの量は減っていく可能性があるということです。元本が減りにくい安心感を持つ一方で、利息は限られ、物価の動き次第では実質的な価値が目減りする面もあわせ持っています。
では、同じ月3万円を別の置き場所に回した場合はどうなるのでしょうか。次の章では、税制の優遇がある制度から見ていきます。
2. 税制の優遇がある「新NISA」は、預金と何が違う仕組みなのか
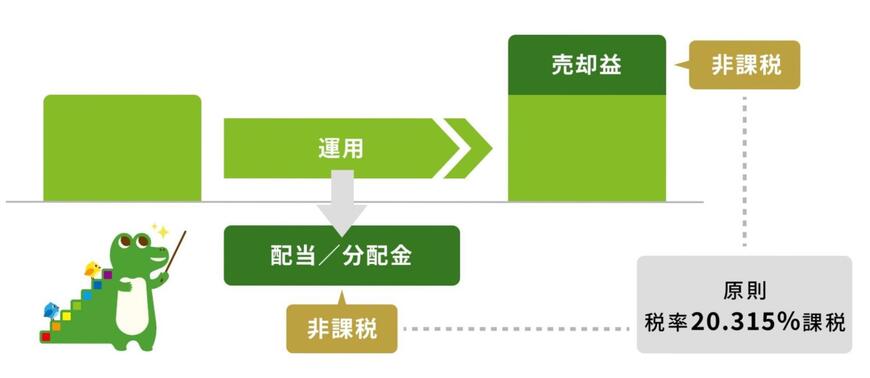
NISA(少額投資非課税制度)は、資産運用によって得たリターンに税金が課されない制度です。
株や投資信託の運用益、あるいは配当金には、通常であれば約20.315%の税金が課せられます。NISA口座を通じて投資を行えばこれらが非課税となり、増えた分をそのまま手元に残せる仕組みです。
先ほどの預金の例に戻ります。毎月3万円を銀行に預け入れると、20年間の積立総額は720万円になり、年利0.3%の複利であれば最終的な資産額は約742万円でした。
通常の預金口座では、この増えた分の利息に対して約20%の税金が差し引かれます。同じ運用成果をNISA口座の中で得た場合には、その税金がかからない分だけ受け取る額が変わってきます。
この非課税の枠組み自体は以前からありましたが、2024年1月に抜本的な拡充が行われ、「新NISA」と呼ばれる形になりました。
ただし、税金がかからないのは増えた場合の話です。値動きのある商品を持つ以上、元本割れの可能性は残ります。預金との違いは、増える余地と減る余地の両方がある点にあります。
3. 【利回り別】同じ月3万円を積み立てたとき、20年後の資産額はどこに着地するのか
ここからは、毎月3万円を20年間積み立てた場合について、想定利回りごとの結果を確認していきます。
3.1 想定利回り年3%で20年積み立てた場合の資産額を確認
毎月3万円、期間は20年間、想定利回りを年3%として計算すると、将来の資産額は次のようになります。

- 投資元本:720万円
- 運用収益:261万円
- 資産合計(元本+収益):981万円
3.2 想定利回り年5%で20年積み立てた場合の資産額を確認
同じ毎月3万円、期間20年で、想定利回りを年5%に置き換えると、結果は次のとおりです。

- 投資元本:720万円
- 運用収益:497万円
- 資産合計(元本+収益):1217万円
3.3 想定利回り年10%で20年積み立てた場合の資産額を確認
さらに想定利回りを年10%まで引き上げた場合の資産額は、以下のようになります。

- 投資元本:720万円
- 運用収益:1435万円
- 資産合計(元本+収益):2155万円
年利3%を想定した場合、20年間の積立による運用益はおよそ261万円です。預金のみの場合と比べると、資産を増やす効果が期待できます。
年利5%から10%で運用できた場合には、約497万円から1435万円の運用益が見込まれ、資産合計は元本を大きく上回ります。ただし、これは想定した利回りが続いた場合の数字で、下振れする年が挟まることもあります。
4. 預金と積立投資で開く差は、何によって生まれているのか「複利と時間」
ここまでの数字を並べます。毎月3万円を20年間積み立てた場合、銀行預金では最終的な資産額は約742万円にとどまります。
一方、新NISAを活用した積立投資では、年利3%で約981万円となり、預金との差は239万円です。年利5%では約1217万円で475万円の差、年利10%では約2155万円で1413万円の差に広がります。
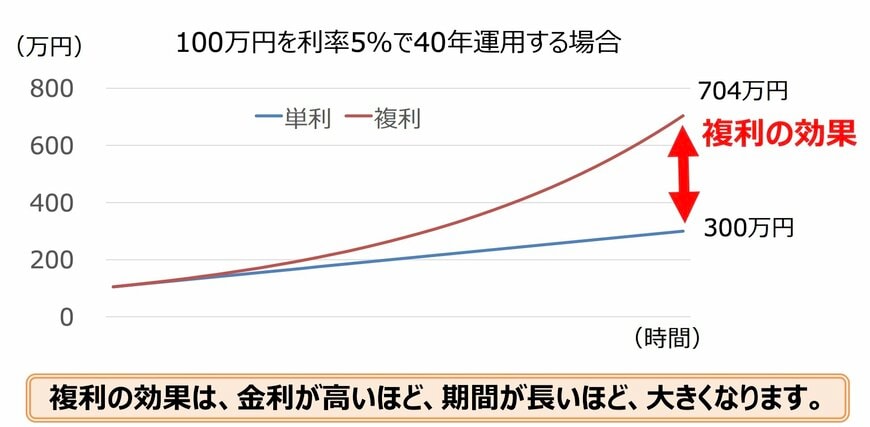
この差を生み出している要因が「複利」です。運用によって得た利益が元本に組み込まれ、その利益にもさらに利益がついていく仕組みを指します。
積立の初期の段階では、預金との違いはそれほど大きく見えません。運用の期間が長くなるにつれて利益が積み重なり、後半になるほど資産の増え方が加速していきます。
ここで、預金の側にも同じ「時間」が働いている点を押さえておきたいと思います。物価が上がり続ける局面では、年数が経つほど同じ金額で買えるものの量が減っていきます。増える側の複利と、減る側の物価は、どちらも年数の分だけ効いてくるということです。
今後の運用成績を見通すことはできませんし、元本割れの可能性もあります。それでも、期間を長く確保できるかどうかが、預金と運用のどちらの側でも結果を左右する要素になります。
新NISAを取り入れる場合は、生活に支障のない範囲で続けられる額に決めておくことも選択肢の1つです。
50歳から15年という期間で組んだ場合に、毎月の額と利回りで結果がどう変わるのかは、【新NISA】毎月5万円を15年運用するといくら?50歳から始める利回り別シミュレーションを参考にご覧ください。
5. 【独自試算】物価が年2%で20年上がり続けたとき、預金の100万円は今の物価でどれだけの重さになるのか
前の章までで、物価が年2%で20年続くと、同じ買い物に必要な金額が約1.5倍になることを確認しました。この関係を、預金に置いたお金の側から見直します。額面がいくらになるかではなく、その額面を今の物価に置き直すといくらぶんになるのかを計算します。
前提条件
- 預金に置くのは100万円で、20年間そのまま動かさないものとする
- 物価は年2%で20年間上がり続けるものとし、20年間の上がり幅は1.02の20乗=約1.486倍として計算する
- 預金の金利は、本文で見たメガバンクの普通預金の水準に合わせて年0.3%とし、1年ごとに利息が元本に組み入れられるものとする
- 利息にかかる税金は約20%として差し引く
- 手数料や口座の管理にかかる費用は考えない。物価の動きも金利の水準も今後変わるため、ここでの金額は目安として置く
①利息をまったく付けずに100万円を20年置いた場合
- 20年後の額面は100万円のまま
- 物価が約1.486倍になっているため、今の物価に置き直すと100万円÷1.486=約67万円ぶん
- 額面は1円も減っていないが、買えるものの量では約33万円ぶんが目減りした形になる
②年0.3%の利息が付いた場合
- 20年後の額面は約106万円で、増えた利息は約6万円(税引前)
- 利息に約20%の税金がかかるため、手元に残るのは約105万円
- 今の物価に置き直すと105万円÷1.486=約70万円ぶんで、目減りは約30万円ぶん
- 年0.3%の利息が20年ぶん積み上がっても、①との差は約3万円ぶんにとどまる
③同じ計算を、月3万円を20年続けた742万円に当てはめた場合
- 20年後の額面は、本文で見たとおり約742万円
- 今の物価に置き直すと742万円÷1.486=約499万円ぶん
- 積み立てた元本720万円と比べると、額面では約22万円増えているのに、今の物価に置き直すと約221万円ぶん下回る計算になる
- 積立のお金は毎月少しずつ入れているため、本来は入れた時期ごとに物価の水準が違う。ここでは20年後の額面を今の物価に置き直す、という形にそろえている
額面の上では、①は減らず、②と③は増えています。それでも今の物価に置き直すと、いずれも入れた金額を下回りました。預金が損をする置き場所だという話ではなく、額面が守られることと価値が守られることが別々に動く、という関係を示した数字です。ここでの金額はすべて上の前提から出した目安で、実際の物価も金利も今後変わります。利息にかかる税の扱いはご本人の状況で変わりますので、金融機関の窓口や税務の専門家に確かめながら進めてください。
6. 【監修者コメント・和田直子】年0.3%と年2%は、比べる前に何の数字かを分けて見る
預金にいくら置いておけばよいかという問いに、どの家計にも当てはまる答えはありません。記事の試算が示しているのも金額そのものではなく、額面が減らないことと価値が減らないことが別々に動く、という関係のほうです。100万円が20年後に約67万円ぶん、利息が付いても約70万円ぶんという数字は、預金の良し悪しを決めるために置いたものではないのだろうと思います。
適用の条件を添えておきます。試算で置いた年2%という物価の上がり方は、記事の前半にある「同じ買い物に必要な金額が約1.5倍になる」という前提と同じものです。実際の物価は年によって上下しますし、年0.3%という水準も、預け先や預け方によって変わります。期間を決めて預ける形であれば、預け入れる時期や期間の長さで条件が違ってきますし、利息にかかる税の扱いも、口座の種類によって変わるケースがあります。信託銀行で資産運用のご相談を長く担当してきた経験からお伝えすると、金利の数字と物価の数字を同じ土俵に並べて比べてしまう方が少なくありませんでした。片方は預けたお金に付くもの、もう片方は買うものの値段で、動く理由が違います。
進め方としては、預金に残しておく額を先に決めて、その外側で運用の割合を考えるという置き方がひとつ。近く使う予定のある資金、元本の安定を優先する資金、値動きを受け入れて収益を狙う資金の3つに分けてから、それぞれの置き場所を決めるという進め方もあります。どちらの置き方でも、運用の側には元本が目減りする可能性がありますし、税や制度の条件も今後の改正で変わることがあります。記事の数字は、考える順番を組み立てるための見取り図として使っていただければと思います。金利の条件や利息にかかる税の扱いがご自身の場合どうなるかは、預け先の金融機関の窓口でご確認いただきながら進めてみてください。