4. 65歳以降は「給与・年金・資産」の3つから老後の家計を考える
65歳を過ぎても働きながら厚生年金を受け取る人にとって、在職定時改定による年金額の増加は、老後の家計を考えるうえでひとつのポイントになります。
厚生労働省によると、2024年の就業率は65~69歳で53.6%となっており、65歳を過ぎても働く人は少なくありません。10年前の2014年と比べると13.5ポイント上昇しており、高齢者の働き方そのものが変化しています。
高齢者の就業率
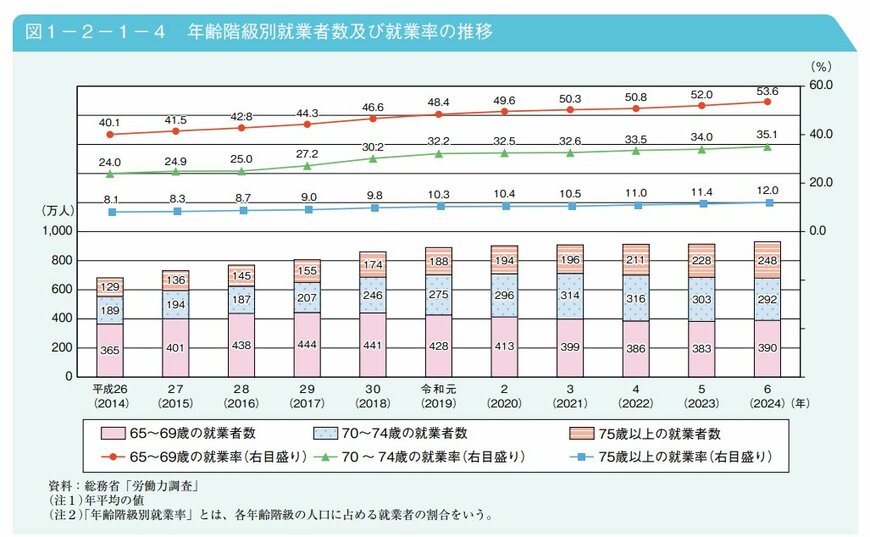
出所:内閣府「令和7年版高齢社会白書 第2節 高齢期の暮らしの動向」
こうしたなか、65歳以降の生活設計では「年金をいくら受け取れるか」だけでなく、「給与をいくら得られるか」「手元の資産をどの程度残しておきたいか」まで含めて考えることが大切です。
在職定時改定によって年金額が増え、さらに在職老齢年金の支給停止基準額も引き上げられた令和8年は、働きながら年金を受け取る人にとって、これまでとは違った家計の組み立て方を考える機会ともいえそうです。
4.1 在職老齢年金の基準額は51万円から65万円へ
令和8年4月から、在職老齢年金の支給停止基準額は月51万円から65万円へ引き上げられました。
在職老齢年金では、老齢厚生年金の基本月額と、給与・賞与から算出される総報酬月額相当額の合計が基準額を超えた場合、その超えた部分の2分の1が年金から支給停止されます。
日本年金機構の例では、基本月額が10万円、総報酬月額相当額が46万円の場合、合計は56万円です。
令和7年度までの基準額51万円では5万円超えるため、年金の一部が支給停止となります。一方、令和8年度からは基準額が65万円となったため、56万円は基準額を下回り、年金は全額支給されます。
「給与が増えると年金が減ってしまう」という不安を持っていた人にとっては、今回の基準額引き上げによって、働きながら年金を受け取る選択肢を考えやすくなったといえるでしょう。
ただし、在職定時改定によって老齢厚生年金の額が増えると、在職老齢年金の計算に使われる基本月額も増えることになります。そのため、もともと65万円の基準額に近い人の場合は、年金の増額によって新たに支給停止が発生する可能性もあります。
なお、在職老齢年金の支給停止の対象となるのは老齢厚生年金であり、老齢基礎年金は対象になりません。また、加給年金額を受け取っている場合は、老齢厚生年金の一部または全部が支給停止になると、加給年金額も支給停止となる場合があります。該当する人は、年金額だけでなく加給年金への影響も確認しておきましょう。
4.2 年金の増額分を「資産の取り崩しを抑える力」として考える
在職定時改定による増額は、1年間だけを見ると、それほど大きく感じられないかもしれません。
たとえばさきほど紹介したように、平均標準報酬額が月20万円の場合、1年間の厚生年金加入による年金額の増加は年間約1万3000円、月額では約1100円が目安です。
月30万円なら年間約1万9600円、月額約1600円、月40万円なら年間約2万6300円、月額約2100円が目安となります。
しかし、65歳以降も数年間働き続ければ、その分が将来の年金額に積み重なっていきます。
ここで意識したいのが、年金の増額そのものだけではなく、資産との関係です。
毎月の生活費を給与と年金である程度まかなえるのであれば、預貯金などの資産を取り崩す額を抑えられます。反対に、仕事を辞めて給与収入がなくなれば、それまで給与で補っていた生活費の一部を、年金や資産からまかなう必要が出てきます。
つまり、65歳以降の働き方を考えるときには、「何歳まで働くか」だけでなく、「働いている間に資産をどれだけ取り崩さずに済むか」という視点も重要になります。
在職定時改定による年金の増額は、その後も継続して受け取れる年金を増やす仕組みです。一方、給与収入は働いている期間に得られる収入であり、資産は必要なときに取り崩して使うことができます。
この3つを別々に考えるのではなく、給与・年金・資産を組み合わせて考えることで、自分にとって無理のない退職時期や資産の取り崩し方も見えてきます。
5. 年金の増額を確認しながら「いつまで働くか」を考える
在職定時改定による増額は、毎年の加入実績が将来の年金額に反映されるものです。そのため、65歳以降も働く期間が長くなれば、それだけ年金額にも違いが生じます。
ただし、「年金が増えるから長く働いたほうがよい」と単純に判断する必要はありません。給与収入、年金の増額、現在保有している資産、そして仕事を続けることで得られるメリットと負担をまとめて考えることが大切です。
5.1 改定後の年金額を毎年記録しておく
まず行いたいのが、在職定時改定によって実際に年金額がどれだけ変わったのかを確認することです。
日本年金機構から届く通知では、年金額の改定内容などを確認できます。さらに「ねんきんネット」を使えば、自分の年金記録を確認したり、今後の働き方などを踏まえた年金額を試算したりできます。
改定後は、単純に「年金が増えた」という金額だけを見るのではなく、厚生年金の加入期間や平均標準報酬額なども確認しておくとよいでしょう。
たとえば、手元の記録を「年月・改定前の年金額・改定後の年金額・差額」という形で残しておけば、毎年どの程度増えているのかが分かりやすくなります。
もし想定していた加入期間や報酬が反映されていないように見える場合や、ねんきんネットの加入記録に不足がある場合には、年金事務所などに確認することも必要です。
5.2 「あと何年働くか」を資産と合わせて考える
こうした記録を残しておくと、退職時期を考える際にも役立ちます。
たとえば、65歳から70歳まで働く場合には、5年間の給与収入を得られるだけでなく、その間の厚生年金加入実績も将来の年金額に反映されます。
一方で、仕事を続けることで得られる収入だけを見てしまうと、資産をどの程度取り崩さずに済むのかという視点が抜けてしまいます。
65歳以降の家計を考えるなら、
- 「給与収入がいくらあるか」
- 「年金はいくら受け取れるか」
- 「毎月の生活費はいくらか」
- 「資産を年間いくら取り崩す必要があるか」
を並べてみると、自分に合った働き方を考えやすくなります。
たとえば、仕事を続けることで生活費を給与と年金でほぼまかなえるのであれば、資産の取り崩しを先送りできます。反対に、仕事を辞めても年金と資産で無理なく生活できるのであれば、年金額の増加だけを理由に働き続ける必要はないかもしれません。
老後の働き方に正解がひとつあるわけではないからこそ、「年金がいくら増えるか」に加えて、「資産をどのように使いたいか」まで考えて判断することが大切です。
6. まとめにかえて|「働く・受け取る・残す」を組み合わせて老後を考える
在職定時改定は、65歳以降も厚生年金に加入して働く人にとって、毎年の加入実績を将来の年金額に反映させる仕組みです。
令和8年も9月1日を基準として年金額が見直され、10月分から反映されます。給与水準や加入期間によって増額幅は異なりますが、働き続けることで年金額を少しずつ積み上げていくことができます。
また、令和8年4月からは在職老齢年金の支給停止基準額が51万円から65万円へ引き上げられました。給与と年金を合わせた収入が一定水準にある人にとっては、働きながら年金を受け取るうえでの環境も変わっています。
ただし、65歳以降の家計を考える際には、年金額だけを見るのではなく、給与と資産も含めて考えることが重要です。
給与を得ながら年金を受け取り、その間は資産の取り崩しを抑える。あるいは、仕事を辞めた後に年金と資産を組み合わせて生活する。どちらを選ぶかによって、老後の資産の減り方は変わってきます。
まずは「ねんきん定期便」や「ねんきんネット」で現在の年金額と加入記録を確認し、在職定時改定によって実際にいくら増えたのかを毎年記録してみましょう。

かつては「65歳を過ぎて働いても退職するまで年金が増えない」という不満がありましたが、在職定時改定のスタートにより、1年間の勤労が毎年年金に反映される好循環が生まれました。
年1万〜2万5000円程度の増額でも、長期間積み重なれば生涯の大きな支えとなります。
ちょうど9月の改定基準日を通過したタイミングですので、ぜひご自身の就労状況と年金見込み額を確認し、今後の働き方や生活設計に役立ててみてください。