


9月も半ばを過ぎ、朝晩の風に秋の訪れを感じる時期となりました。65歳を過ぎても厚生年金に加入して仕事を続けている方にとって、毎年「9月1日」はご自身の年金額が更新される大切な基準日です。
令和4年4月に創設された「在職定時改定」という仕組みにより、シニア世代の厚生年金受給者は、退職を待たなくても毎年自動的に年金が増額されるようになりました。ちょうど今月(9月1日)の加入実績をもとに見直された最新の年金額は、10月分から改定され、12月の支給日に実際の振込額として実感できます。
本記事では、この「在職定時改定」の条件や振込スケジュール、給与別の年金増額シミュレーション、そして「ねんきんネット」を活用した試算方法まで、分かりやすく紐解きます。
1. 退職しなくても毎年増額「在職定時改定」の対象者と基本ルール
「在職定時改定」は、令和4年4月の年金制度改正によってスタートした制度です。65歳を超えても厚生年金に加入して働き続ける受給者に対し、年金額を毎年定期的に再計算して増額する仕組みとして導入されました。
対象となるのは、65歳以上70歳未満で老齢厚生年金の受給権を持ち、厚生年金保険の被保険者として勤務している方です。正社員だけでなく、パートやアルバイトであっても厚生年金の加入要件を満たしていれば等しく対象になります。一方、70歳に達すると厚生年金保険の被保険者資格を喪失するため、在職定時改定の対象からは外れます。
2. 基準日は毎年9月1日!年金額が再計算されて振込まれるまでのスケジュール
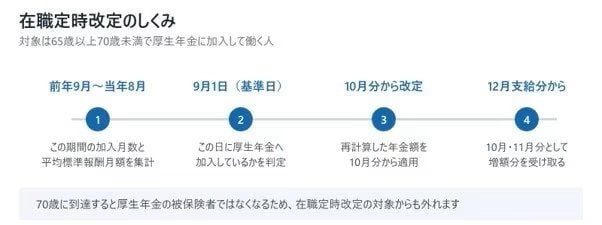
毎年9月1日時点で厚生年金に加入している人について、前年9月から今年8月までの12か月間の加入実績(加入月数および平均標準報酬月額)をもとに年金額が再計算されます。更新された年金額は「10月分」から適用され、実際に増額されたお金が口座へ振り込まれるのは、10月分と11月分がまとめて支払われる「12月支給分」からとなります。
2.1 かつての「退職時改定」から何が変わったのか?
令和4年3月以前は、65歳以降に働きながら厚生年金保険料を納めていても、実際に年金額に反映されるのは「会社を退職したとき」または「70歳になったとき」しかありませんでした。
そのため、「いくら保険料を負担して働いても、すぐに年金が増えないのは損だ」という不満の声がありました。
こうした状況を改め、高齢者の就労を支援する目的で、働きながら毎年リアルタイムに年金が増える現行のルールへ見直された経緯があります。
3. 【給与水準別】1年間フルタイムで働くと年金額はいくら上乗せされる?
働くシニアが気になるのは「1年仕事を頑張ると、年金がどれくらい増えるのか」というリアルな増加額です。
フルタイム相当で1年間厚生年金に入り仕事をした場合に、老齢厚生年金(報酬比例部分)に上乗せされる増加額の目安を確認してみましょう。
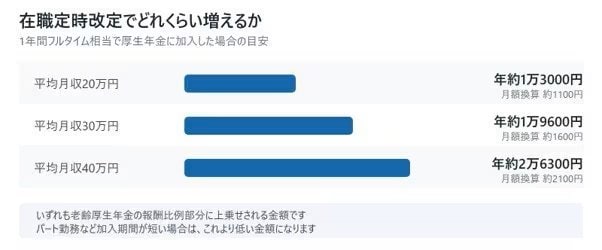
- 平均月収20万円:年額約1万3000円(月額換算 約1100円)
- 平均月収30万円:年額約1万9600円(月額換算 約1600円)
- 平均月収40万円:年額約2万6300円(月額換算 約2100円)
※パート勤務など勤務時間や加入期間が短い場合は、上記の目安よりも低くなります。
実際の増額分は、個人の加入期間・平均標準報酬月額・生年月日によって異なるため、確実な数値を知りたい場合は「ねんきん定期便」や「ねんきんネット」で調べるのが最も正確です。
特に「ねんきんネット」では、将来の働き方や退職時期に応じた年金見込額の試算ができるため、今後のライフプラン作成にとても役立ちます。


