
「所得税がかかっていないから住民税も非課税だろう」と考えていませんか。
総務省によると、住民税の所得控除は所得税と種類はほぼ同じですが、所得税のほうが控除額が大きいものが多くなっています。
この記事では住民税の計算のしかたを確認したうえで、非課税世帯なら介護施設の食費と居住費が下がる仕組みを見ていきます。
1. 住民税の所得割は4段階で計算する
非課税かどうかを判断するには、そもそもの計算のしかたを知っておく必要があります。
1.1 計算の4段階
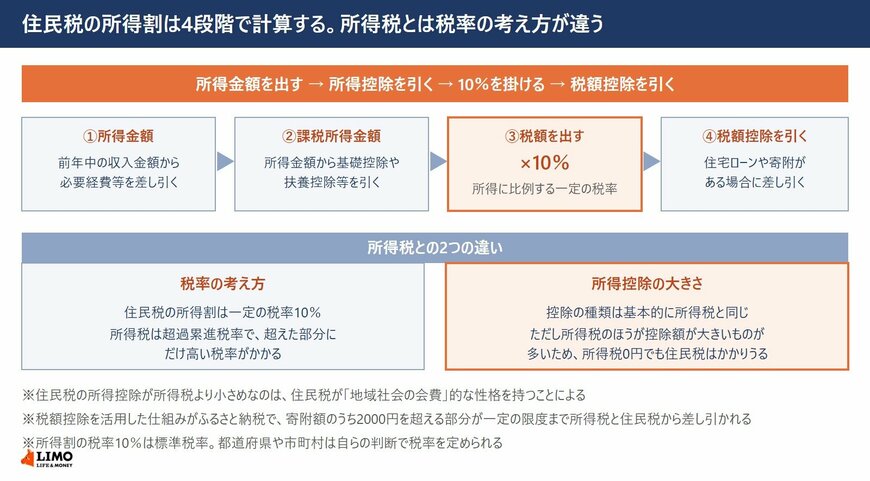
総務省によると、所得割の計算は次の順に進みます。
まず前年中の収入金額から必要経費等を差し引いて所得金額を算出します。次にその所得金額から基礎控除や扶養控除等の所得控除を引き、課税所得金額を出します。
その課税所得金額に比例税率の10%を掛けて税額を求め、最後に税額控除を引いて納める額が決まります。
1.2 所得税とは税率の考え方が違う
所得税と並べると違いが見えてきます。
所得税は超過累進税率を採用しており、課税対象の所得が一定の金額以上になった場合に、超過した部分にのみ高い税率で課税されます。
一方で住民税の所得割は10%の比例税率です。所得が増えても税率そのものは変わりません。
1.3 所得税がゼロでも住民税はかかりうる
見落としやすいのがこちらです。
所得控除の種類は基本的に所得税と同じですが、住民税が「地域社会の会費」的な性格を持つことから、所得税のほうが控除額が大きいものが多くなっています。
つまり同じ収入でも、所得税では控除で所得がゼロになるのに、住民税では課税所得が残るという場合があります。所得税が引かれていないからといって、住民税も非課税とは限りません。
なお住民税非課税世帯とは、世帯全員が所得割・均等割のどちらも非課税である世帯を指します。
均等割には所得割とは別の非課税限度額が定められており、その基準額は市区町村の級地区分によって異なります。
自分の世帯が非課税に当たるかは、お住まいの市区町村の住民税の窓口で確認してください。
なお、住民税非課税世帯の優遇措置や給付金の設計に関する詳しい解説は、下記の記事より一部を引用・参照しています。