

老齢基礎年金を受け取るには、原則として10年の年金加入期間が必要です。
ただし年金制度の変遷のなかで、国民年金に任意加入しなかった期間や、被保険者の対象になっていなかった期間がある方もいます。
そうした期間を救済するのが合算対象期間、いわゆるカラ期間です。年金額には反映されませんが、受給資格期間としてみなされます。
この記事では、どんな期間がカラ期間になるのかを確認したうえで、2026年度の年金額と受給権者の平均月額を見ていきます。
1. 合算対象期間(カラ期間)とは何か
年金の加入期間が10年に届かないと聞いて、受け取れないと考えてしまうケースがあります。
ただし加入記録に載っていない期間が、資格期間として数えられることがあります。
1.1 年金額には反映されないが、資格期間にはなる
この期間の扱いは独特です。
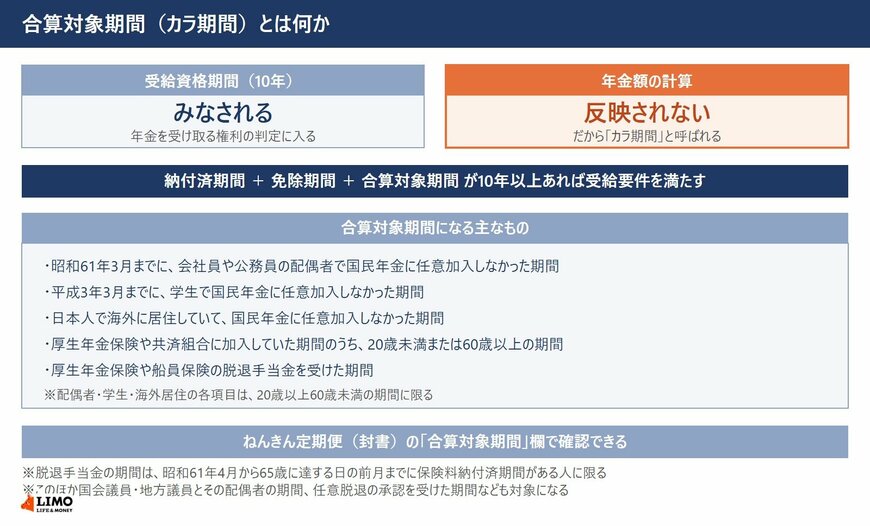
日本年金機構によると、合算対象期間は年金額には反映されませんが、受給資格期間としてみなすことができる期間です。中身が空という意味で「カラ期間」と呼ばれています。
保険料を納付した期間と免除された期間に合算対象期間を加えた期間が10年以上あれば、老齢基礎年金の受給要件を満たします。
1.2 どんな期間が対象になるのか
制度が変わる前の事情によるものが中心です。
昭和61年3月までに厚生年金保険・船員保険・共済組合の加入者の配偶者で、国民年金に任意加入しなかった期間が対象になります。第3号被保険者の制度ができる前の専業主婦などが該当します。
平成3年3月までに学生で国民年金に任意加入しなかった期間、日本人で海外に居住していて任意加入しなかった期間も入ります。
このほか、厚生年金保険や共済組合に加入していた期間のうち20歳未満または60歳以上の期間、厚生年金保険や船員保険の脱退手当金を受けた期間も合算対象期間です。
1.3 確認するときの注意点
細かい条件が付いている項目もあります。
配偶者や学生、海外居住に関する項目は、いずれも20歳以上60歳未満の期間に限られます。
脱退手当金を受けた期間については、昭和61年4月から65歳に達する日の前月までに保険料納付済期間があることが条件です。
ねんきん定期便の封書には合算対象期間の欄があり、任意加入未納月数と特定期間月数が表示されます。このほか国会議員や地方議員とその配偶者だった期間、国民年金の任意脱退の承認を受けた期間なども対象になります。
なお、公的年金の仕組みや年代別・全体の平均年金額に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 国民年金の上に厚生年金が乗る形
公的年金の基本的な仕組みの中身は、LIMOの記事「【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金」から引用して確かめておきます。
日本の公的年金は、2階建て構造で、1階部分が国民年金(基礎年金)、2階部分が厚生年金(会社員・公務員)となっています。国民年金は、20歳以上60歳未満のすべての人が対象となる基礎的な年金制度です。自営業やフリーランス、学生などが主に加入し、保険料は自分で納めます。受給額は加入期間に応じて決まりますが、満額でも月約7万円程度が目安です。厚生年金は、会社員や公務員が加入する年金制度で、国民年金に上乗せして支給されます。保険料は給与から天引きされ、収入や加入期間によって将来の受給額が変わります。
出所:LIMO「【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金」
3. 2026年度は4年度続けての引き上げ
厚生労働省が決定した2026年度の年金額の例はこちらです。
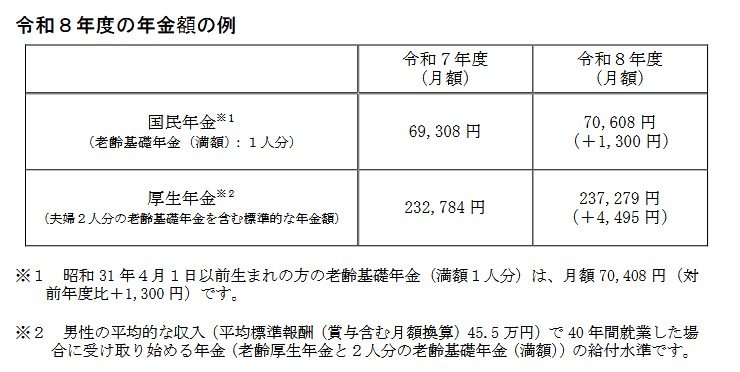
- 国民年金(老齢基礎年金(満額)):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※)
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。このように年齢により受給額が異なります。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
この23万7279円は夫婦2人分を足した額です。2026年度の年金額改定について詳しくはLIMOの記事をご覧ください。
注釈のとおり、この金額は「40年間会社員として月額45万5000円を稼いだ夫の厚生年金と国民年金」と「40年間第3号被保険者もしくは自営業などだった妻の国民年金」を足したものです。いまは共働き世帯や単身世帯、自営業の方などさまざまで、この額はあくまで目安のひとつです。実際に受け取る額は加入状況によって一人ひとり違います。
2025年度(令和7年度)は23万2784円でしたので、4年度続けて引き上げられたことになります。国民年金の満額も2025年度は6万9308円で、今回さらに増えました。
4. 厚生年金を年齢ごとに並べてみる
実際のところ、シニア世代はいくら受け取っているのでしょうか。年代別の年金一覧表も見ながら追っていきます。
使うのは厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」です。年齢ごとの平均月額を順に追います。
最初に厚生年金(国民年金部分を含む)の平均月額です。
4.1 60歳代の水準はどのくらいか
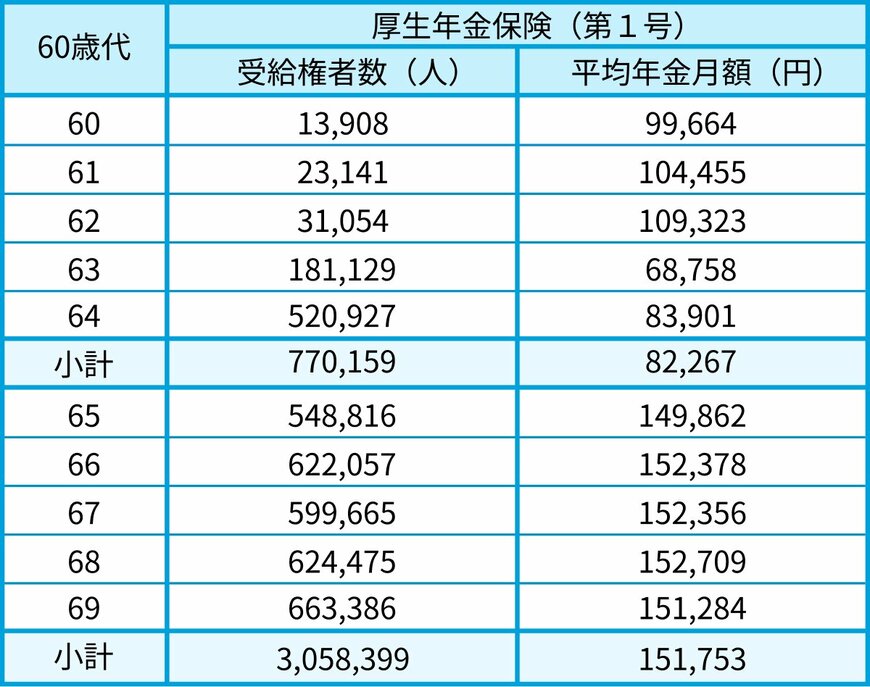
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含む。
4.2 70歳代の水準はどのくらいか
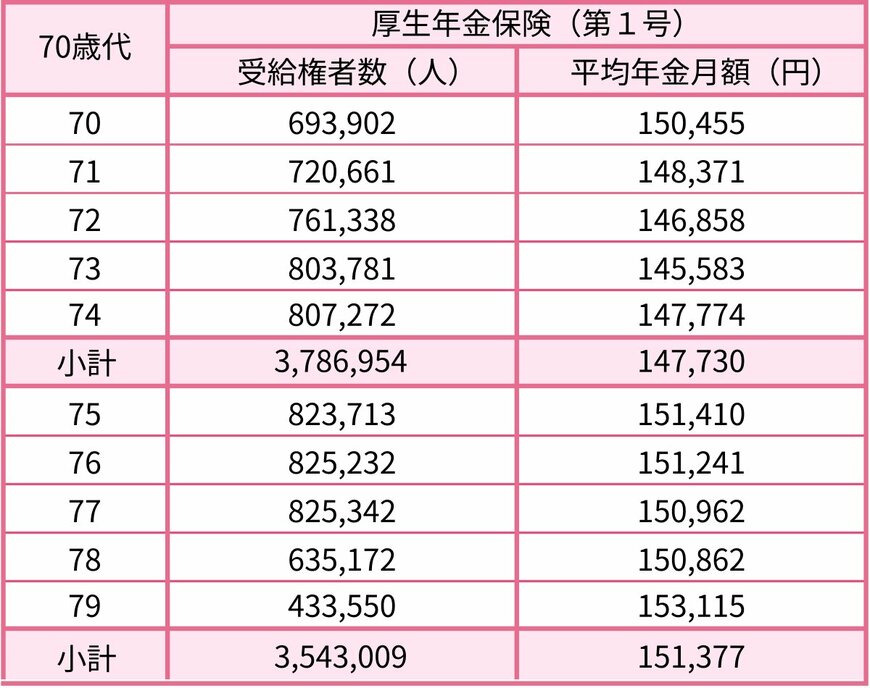
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
4.3 80歳代の水準はどのくらいか

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
4.4 90歳以上の水準はどのくらいか
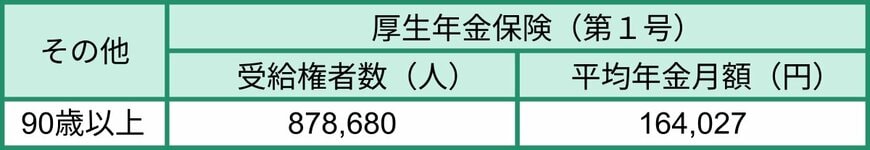
- 90歳以上:16万4027円
出所:LIMO「【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金」
年金の受給開始は65歳が標準です。65歳以降の各年齢では、厚生年金の平均月額が14万円台から16万円台の範囲でした。


