

国民年金の第1号被保険者が年金額を増やす方法として、付加保険料があります。
日本年金機構によると、定額保険料に月400円を上乗せして納めると、付加年金として老齢基礎年金に上乗せされます。
付加年金額は年額で200円×納付した月数です。2年以上受け取ると、納めた付加保険料以上の年金を受け取れると案内されています。
この記事では、付加年金で増える額と納付できる方の範囲を確認したうえで、2026年度の年金額と加入の歩み方ごとの年金額を見ていきます。
1. 付加保険料は月400円。2年以上受け取れば納めた額を上回る
国民年金の保険料は所得にかかわらず一律で、納めた期間に応じて老齢基礎年金の額が決まります。
この定額保険料に上乗せして納められるのが付加保険料です。
1.1 付加年金でいくら増えるか
計算式はごく単純です。
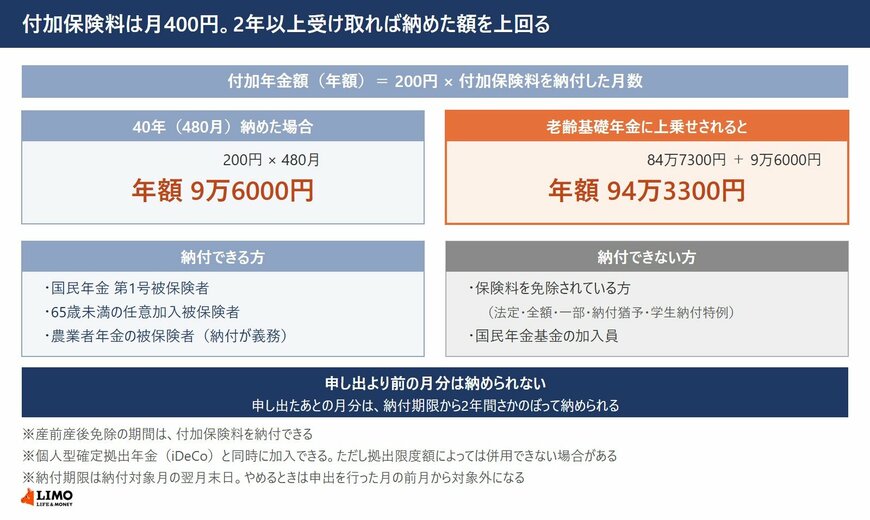
付加年金額(年額)は、200円に付加保険料を納付した月数をかけた額になります。20歳から60歳までの40年間、480月にわたって納めた場合は年額9万6000円です。
日本年金機構は、月額1万7920円の定額保険料を40年納めた場合の老齢基礎年金額84万7300円に9万6000円が上乗せされ、年額94万3300円になる例を示しています。この84万7300円は昭和31年4月2日以後に生まれた方の額です。
納めた付加保険料は40年で19万2000円ですが、付加年金は2年以上受け取ると納付額以上になると案内されています。
1.2 納付できる方と、納付できない方
誰でも納められるわけではありません。
納付できるのは国民年金の第1号被保険者と、65歳未満の任意加入被保険者です。農業者年金の被保険者は納付しなければならないとされています。
一方、保険料の納付を免除されている方は納付できません。法定免除、全額免除、一部免除、納付猶予、学生納付特例が対象です。ただし産前産後免除の期間については納付できます。
国民年金基金の加入員も対象外です。なお個人型確定拠出年金とは同時に加入できますが、拠出限度額によっては併用できない場合があるとされています。
1.3 申し出より前の月分には、さかのぼれない
始める時期には注意が必要です。
付加保険料の納付は、申し出をした日の属する月分から開始します。さかのぼれないのは、申し出より前の月分です。
たとえば令和8年4月中に申し出た場合、納付できるのは令和8年4月分からで、令和8年3月分以前は対象になりません。
一方、申し出たあとの月分については、納付期限を過ぎても2年間は納められます。納付期限は納付対象月の翌月末日です。
なお、公的年金の仕組みや平均受給額、ライフコース別の年金額に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 1階の国民年金と2階の厚生年金、その組み立て
公的年金の基本的な仕組みの内容は、LIMOの記事「【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説」から引用して見ておきます。
公的年金制度は、しばしば「2階建て構造」に例えられます。これは、日本の年金制度が「1階」の国民年金(基礎年金)と、「2階」の厚生年金という2つの制度で構成されているためです。1階部分の国民年金は、原則として日本国内に居住する20歳以上60歳未満のすべての人が加入対象で、保険料は所得にかかわらず一律(2026年度は月額1万7920円)。保険料を40年間(480カ月)すべて納付すると、満額(2026年度は月額7万608円)を受け取ることができます。2階部分の厚生年金は、会社員や公務員のほか、パートタイマーなどで特定適用事業所に勤務し一定の要件を満たす人が国民年金に上乗せして加入します。保険料は収入に応じて変動し、受給額は加入していた期間や納付した保険料額によって個人差が生じます。
出所:LIMO「【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説」
なお、2026年度の年金支給日カレンダーについても、LIMOの記事で確認できます。
3. 2026年度は国民年金1.9%、厚生年金2.0%の引き上げ
2026年度の年金額改定の内容は、LIMOの記事「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」から引用して見ておきます。
2026年度の年金額は、国民年金が前年度比1.9%増、厚生年金(報酬比例部分)が同2.0%増の増額改定となりました。国民年金(満額・1人分)は月額7万608円、厚生年金(モデル夫婦世帯・2人分)は月額23万7279円です。ただし「ねんきん定期便」などに記載された金額は税金や社会保険料が引かれる前の「額面」であるため、実際の手取り額はこれより少なくなります。
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」


