【40歳代の住宅ローン残高】平均1651万円・中央値1500万円。FPが教える「定年までに確認すべき3つのポイント」
40歳代で借入金がある世帯は4世帯に1世帯
umaruchan4678/shutterstock.com


目次[開く][閉じる]
- 1. 40歳代で借入金がある世帯は4世帯に1世帯
- 1.1 借入金がある世帯の割合は24.8%
- 1.2 借入の目的は住宅資金が54.8%と最も高い
- 2. 住宅ローン残高は平均1651万円、中央値1500万円
- 2.1 2000万円以上が39.5%を占める
- 2.2 30歳代がピークで40歳代から減り始める
- 3. 【FPの視点】残高の大きさより「何歳で完済するか」を見る
- 3.1 確認したいのは残高・金利・完済年齢の3つ
- 4. 【落とし穴】60歳代・70歳代にも残高は残っている
- 4.1 年金生活の家計に返済が上乗せされる
- 5. 【対応策】40歳代のうちに確認しておきたい3つのこと
- 5.1 完済予定年齢が65歳を超えているかどうか
- 5.2 教育費のピークと返済が重なる時期を見ておく
- 5.3 貯蓄と残高のバランスを把握しておく
- 6. まとめにかえて
- 参考資料
40歳代になると、住宅ローンの返済はすっかり生活の一部になっているという方も多いのではないでしょうか。毎月の引き落としを確認しながら、ふと「自分の残高は多いほうなのか、少ないほうなのか」と気になることがあります。
金融経済教育推進機構(J-FLEC)が公表した「家計の金融行動に関する世論調査 2025年」によると、40歳代で借入金がある二人以上世帯の住宅ローン残高は、平均1651万円、中央値1500万円でした。調査は令和7年6月20日から7月2日にかけて行われ、二人以上世帯5000世帯から回答を得ています。
この記事では、40歳代の住宅ローン残高を分布と年代別の推移から確認し、定年に向けて残高がどう減っていくのかを見ていきます。
- 40歳代で借入金がある世帯は24.8%。借入の目的は「住宅の取得または増改築などの資金」が54.8%で、全年代のなかで最も高い
- 住宅ローン残高は平均1651万円・中央値1500万円。2000万円以上が39.5%を占める
- 残高のピークは30歳代で、60歳代でも平均697万円、70歳代でも平均474万円が残っている
なお、40歳代の貯蓄額と老後の家計収支に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 40歳代で借入金がある世帯は4世帯に1世帯
まず、40歳代のどれくらいの世帯が借入をしているのかを確認します。残高の話に入る前に、そもそも借入をしている世帯が多数派なのか少数派なのかを押さえておくと、平均値の見え方が変わります。
1.1 借入金がある世帯の割合は24.8%
J-FLECの調査では、世帯主が40歳代の二人以上世帯1052世帯のうち、借入金がある世帯は24.8%でした。おおむね4世帯に1世帯という水準です。
年代別に見ると、20歳代28.7%、30歳代27.8%、40歳代24.8%、50歳代22.3%、60歳代14.3%、70歳代6.7%と、年齢が上がるほど下がっていきます。二人以上世帯全体では18.7%でした。
逆にいえば、40歳代の75.2%は借入金がありません。住宅ローンを抱えている世帯のほうがむしろ少数派である、という点は先に押さえておきたいところです。
1.2 借入の目的は住宅資金が54.8%と最も高い
借入金がある40歳代世帯に借入の目的を聞いた結果(3つまでの複数回答)では、「住宅の取得または増改築などの資金」が54.8%で最多でした。
この54.8%という数字は、20歳代36.7%、30歳代50.6%、50歳代46.9%、60歳代45.9%、70歳代34.2%と比べても最も高くなっています。二人以上世帯全体では48.1%です。
40歳代は、借入をしている世帯のなかで住宅資金の占める割合がピークに達する年代だといえます。次いで多かったのは「耐久消費財の購入資金」13.4%、「日常の生活資金」13.0%、「こどもの教育・結婚資金」10.0%でした。
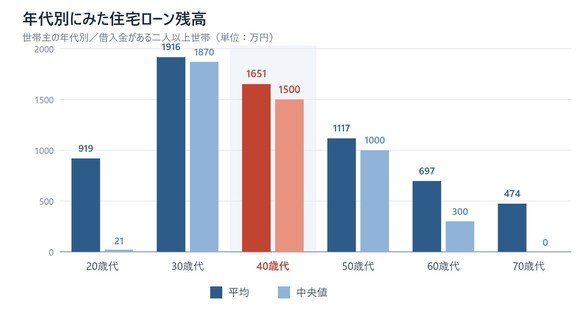
世帯主の年代別にみた住宅ローン残高の平均と中央値。30歳代をピークに、年代が上がるにつれて減っていきます。1/2
出所:LIMO編集部作成
2. 住宅ローン残高は平均1651万円、中央値1500万円
ここからは、実際の残高を見ていきます。以下の数字は、借入金があると回答した40歳代の二人以上世帯261世帯を対象とした集計です。
2.1 2000万円以上が39.5%を占める
40歳代の住宅ローン残高は、平均1651万円、中央値1500万円でした。平均と中央値の差が151万円と比較的小さく、極端に高額な世帯に平均が引っ張られている構図ではありません。
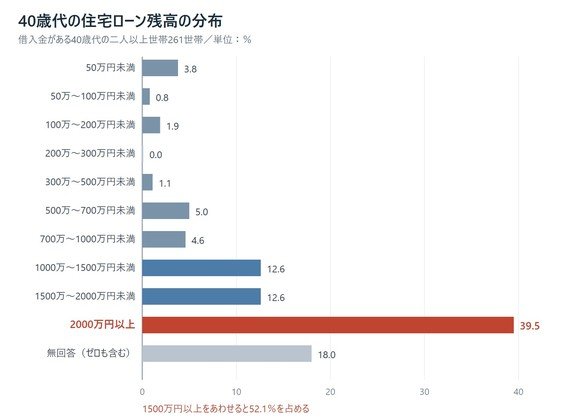
分布を見ると、「2000万円以上」が39.5%と最も多くなっています。次いで「1000万円以上1500万円未満」と「1500万円以上2000万円未満」がそれぞれ12.6%です。1500万円以上をあわせると52.1%となり、過半数がこのゾーンに入ります。
一方で「50万円未満」も3.8%あり、「無回答(ゼロも含む)」が18.0%を占めます。借入金があっても住宅ローン以外の借入である世帯が一定数含まれている点には注意が必要です。
2.2 30歳代がピークで40歳代から減り始める
年代別の平均残高は、20歳代919万円、30歳代1916万円、40歳代1651万円、50歳代1117万円、60歳代697万円、70歳代474万円でした。中央値は30歳代1870万円、40歳代1500万円、50歳代1000万円、60歳代300万円、70歳代0円と推移します。
残高のピークは30歳代で、40歳代はそこから減り始める位置にあります。40歳代の中央値1500万円と50歳代の1000万円を比べると、この10年で減るのは500万円ほどという計算になります。
参考までに、同じ調査で40歳代・二人以上世帯の貯蓄額を見ると、次のように報告されています。
40歳代の貯蓄額については、LIMOの記事「【全世代(20~70歳代)比較】貯蓄額の平均・中央値はいくら?単身・二人以上世帯で比較すると見えた「お金がある人・ない人の差」」から要点を引用して確認しておきましょう。
40歳代・二人以上世帯では、平均が1486万円、中央値が500万円となっています。
出所:【全世代(20~70歳代)比較】貯蓄額の平均・中央値はいくら?単身・二人以上世帯で比較すると見えた「お金がある人・ない人の差」
住宅ローン残高の中央値1500万円に対して、貯蓄額の中央値は500万円です。中央値どうしを並べると、残高のほうが1000万円ほど大きいことになります。
40歳代の住宅ローン残高の分布。2000万円以上が39.5%を占め、1500万円以上をあわせると52.1%になります。2/2
出所:LIMO編集部作成

ご相談を受けていて感じるのは、残高の金額そのものを気にされる方が多い一方で、完済予定の年齢を即答できる方は意外と少ないということです。40歳代は、その2つを結びつけて考え直せる時期だと思います。
関連記事
【住宅ローンの繰り上げ返済】11月に10年固定が終わる2016年借入の住宅ローン、終了後の金利が年2.5%なら300万円で利息は「約234万円」減る
2016年11月に固定期間10年で住宅ローンを借りた人は、2026年11月に固定期間が終わります。世帯主が40歳代で年収750万~1000万円未満の二人以上世帯の借入金と金融資産を確認したうえで、3500万円を借りた計算例で、固定期間の終了時に300万円を繰り上げ返済すると、終了後の金利によって減る利息がどれだけ変わるかを見ていきます。終了後の金利は年1.5%と年2.5%の2通りで計算します。
【最新調査】住宅ローンは66.9%が変動型、71.3%が「1年後は上昇」と予想《11月6日 住宅金融支援機構公表》
住宅金融支援機構が2026年11月6日に公表した最新の住宅ローン利用者調査によると、新規借入者の66.9%が変動型を選ぶ一方、71.3%が1年後の金利上昇を予想し、47.8%が金利リスクの理解に不安を感じています。借り換えた人では約6割が固定型を選びました。借入額3000万円・35年返済の試算では、金利が1ポイント上がると毎月の返済は約1万4000円増えます。
住宅ローンの繰上返済で減る利息は金利で変わる。残高3000万円で100万円を返すと、金利1.25%なら約35万9000円、2.0%なら約63万2000円減る試算
11月2日に短期プライムレートが引き上げられ、住宅ローンの変動金利も12月から見直されます。金利が上がるほど、繰上返済で減らせる利息は大きくなります。残高3000万円・残り25年で100万円を期間短縮型で繰上返済すると、金利1.25%なら約35万9000円、2.0%なら約63万2000円の利息が減る試算です。毎月の返済額を下げる返済額軽減型との違いもあわせて解説します。