10月は児童手当の支給月です。高校生年代の子どもがいる世帯には、子ども1人につき8月分と9月分の2万円が振り込まれます。
高校生年代の子どもには、児童手当とは別に、税金の扶養控除もあります。令和7年12月に閣議決定された「令和8年度税制改正の大綱」では、検討が続いていたこの扶養控除について、令和9年分の所得税と令和10年度分の住民税までは現行制度を維持するとされました。
この記事では、児童手当の支給額と支給月を確認したうえで、高校生年代の扶養控除の現行額と見直し案、児童手当と合わせた年間の額を試算していきます。
1. 児童手当は高校生年代まで月1万円。10月の支給は8月分と9月分
まずは児童手当の支給額と、支給される月を確認します。2024年10月分からの制度改正で、児童手当の所得制限がなくなり、支給期間が高校生年代まで延びました。
1.1 児童手当の支給額は3歳未満が月1万5000円、3歳から高校生年代までが月1万円
こども家庭庁によると、児童手当の支給対象は、0歳から18歳に達する日以後の最初の3月31日までの間にある子どもを養育している方です。
支給額は子どもの年齢と、何番目の子どもかによって変わります。
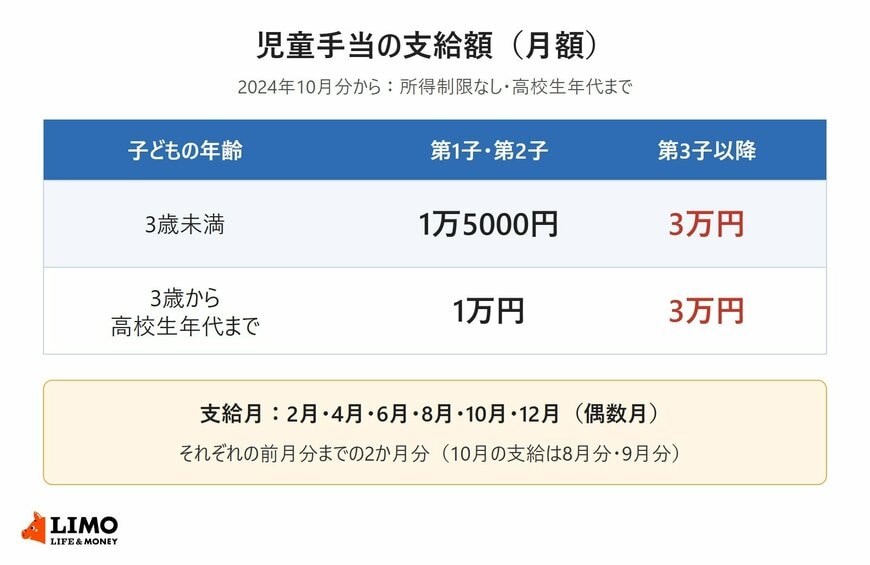
- 3歳未満:1万5000円(第3子以降は3万円)
- 3歳以上高校生年代まで:1万円(第3子以降は3万円)
第3子以降は、子どもとその兄姉のうち、年齢が上の子から数えて3人目以降の子です。兄姉は22歳に達する日以後の最初の3月31日までの間にあり、親などが経済的に負担している場合に数えます。
1.2 児童手当の支給月は偶数月の年6回。10月は8月分と9月分が振り込まれる
児童手当は、毎年2月、4月、6月、8月、10月、12月の偶数月に、それぞれの前月分までの2か月分が支給されます。
10月に振り込まれるのは8月分と9月分です。高校生年代の子ども1人なら、10月の支給額は1万円の2か月分で2万円になります。
具体的な支給日は住んでいる市区町村によって異なります。なお、公務員の場合は勤務先から児童手当が支給されます。
2. 高校生年代の扶養控除は所得税38万円・住民税33万円。令和9年分まで現行のまま
高校生年代の子どもがいる世帯は、児童手当とは別に、所得税と住民税の扶養控除を受けられます。この扶養控除は、児童手当の拡充とあわせて見直しが検討されてきました。
2.1 扶養控除は16歳以上の扶養親族が対象。高校生年代は一般の控除対象扶養親族にあたる
国税庁によると、控除対象扶養親族は、その年12月31日現在の年齢が16歳以上の扶養親族です。15歳以下の子どもは扶養控除の対象になりません。
高校生年代の子どもは一般の控除対象扶養親族にあたり、扶養控除の額は所得税で38万円、住民税で33万円です。
2.2 令和6年度税制改正の大綱で示された案は所得税25万円・住民税12万円
令和5年12月に閣議決定された「令和6年度税制改正の大綱」では、児童手当の支給期間が高校生年代まで延びることを踏まえ、16歳から18歳までの扶養控除の見直しが示されました。
案の内容は、現行の一般部分(国税38万円、地方税33万円)に代えて、かつて廃止された特定扶養親族の上乗せ部分(国税25万円、地方税12万円)を復元するというものです。
2.3 令和8年度税制改正の大綱は令和9年分の所得税・令和10年度分の住民税まで現行制度を維持
一方、令和7年12月に閣議決定された「令和8年度税制改正の大綱」は、高校生年代の扶養控除について、令和9年分の所得税と令和10年度分の個人住民税での扱いは現行制度を維持するとしました。
そのうえで、児童手当の拡充や高校無償化の所得制限の撤廃などを踏まえつつ、引き続き検討を進めて結論を得るとしています。
3. 高校生年代の子1人あたり、児童手当と扶養控除で年いくらになるか試算
現行の扶養控除と児童手当を合わせると、高校生年代の子ども1人あたり年にいくらになるかを試算します。ここでは所得税率10%、住民税の所得割10%の世帯を例にします(復興特別所得税は除き、控除によって税率の区分が変わらない範囲の概算です)。
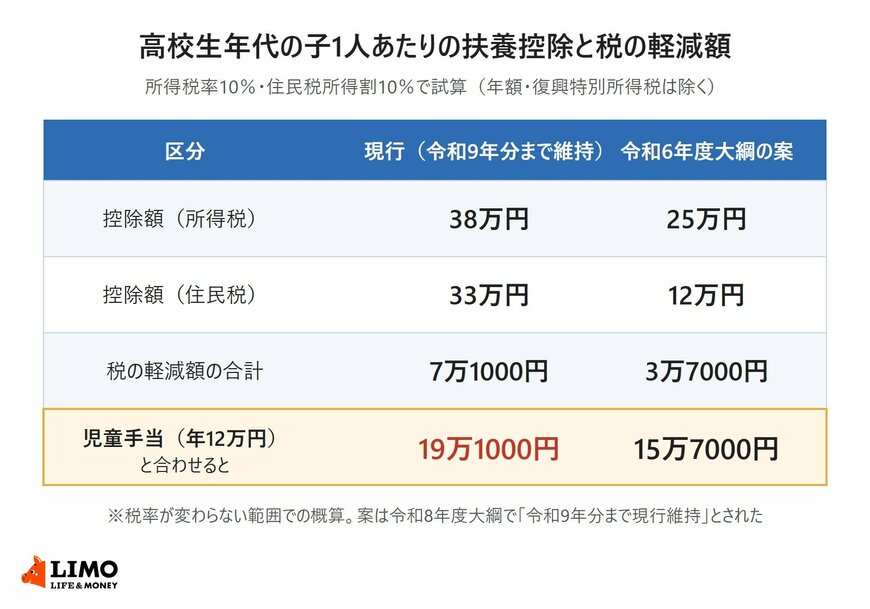
【現行(令和9年分まで維持)】
- 所得税の軽減:38万円×10%=3万8000円
- 住民税の軽減:33万円×10%=3万3000円
- 税の軽減額の合計:7万1000円
- 児童手当(月1万円×12か月)と合わせて:19万1000円
【令和6年度税制改正の大綱で示された案】
- 所得税の軽減:25万円×10%=2万5000円
- 住民税の軽減:12万円×10%=1万2000円
- 税の軽減額の合計:3万7000円
- 児童手当(月1万円×12か月)と合わせて:15万7000円
この例では、現行の扶養控除が続くことで、案と比べて年3万4000円分、税の負担が軽くなります。
高校生年代の子どもがいる世帯は、10月の児童手当2万円に加え、扶養控除による税の軽減も令和9年分まではこれまでどおり受けられます。
自分の世帯の所得税率は、源泉徴収票や確定申告書の「課税される所得金額」と、国税庁の所得税の税率表を照らし合わせると確かめられます。
ここからは、元銀行員として家計のご相談を受けてきた立場から、児童手当と扶養控除がそれぞれ家計のどこに表れるのかと、高校生の子どものアルバイト収入の目安を見ていきます。

児童手当は口座に振り込まれるので目に見えますが、扶養控除は給与の手取りや住民税の額に表れるため、気づきにくいものです。高校生のお子さんがいるご家庭は、2つを合わせて1年分でいくらになるかを把握しておくと、教育費の計画が立てやすくなります。