

4. 新NISAで意識したいポイントは3つ|投資額よりも大切な考え方
J-FLECの「家計の金融行動に関する世論調査2025年」では、金融商品を選ぶ際に「元本が保証されているから」「取扱金融機関が信用できて安心だから」など「安全性」を重視する層が年々増えていることが示されています。
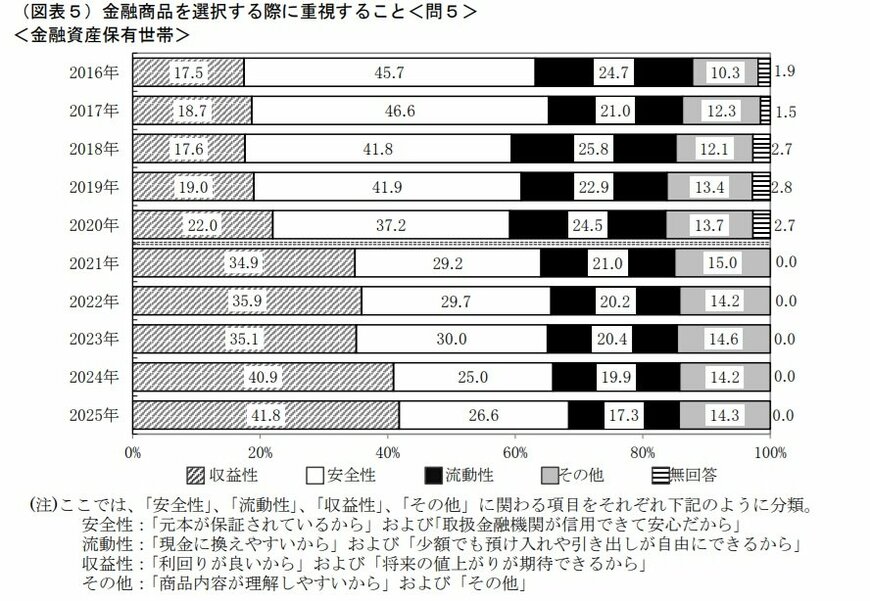
投資に対して慎重な人も多いことを踏まえると、「NISAを使うならできるだけ大きな金額を投資する」という考え方が、すべての人に適しているとはいえません。新NISAを無理なく続けるために、投資額よりも意識したいポイントは次の3つです。
4.1 1.まずは生活防衛資金を確保する
新NISAを始める前に優先したいのが、日々の生活や万一の出費に備えるための現金です。病気やケガ、失業、住宅の修繕など、いつまとまったお金が必要になるかは分かりません。
こうした近い将来に使う可能性があるお金まで投資に回してしまうと、相場が下落したときに損失を抱えたまま売却せざるを得なくなることがあります。まずは生活費や近い将来に使う予定のお金を預貯金などで確保し、それとは別の「当面使う予定のないお金」を運用に回すことが基本です。
4.2 2.「余裕資金」で長期・積立・分散を意識する
前半のシミュレーションでは、月10万円を15年間積み立てるケースと、月3万円を40年間積み立てるケースを比較しました。この2つを比べると、「できるだけ早く大きな金額を投資すること」だけが資産形成の方法ではないことが分かります。
毎月の家計から無理なく捻出できる金額を設定し、長期間にわたって積み立てることも一つの方法です。特に投資初心者の場合、最初から大きな金額を設定するのではなく、相場が下落したときにも継続できる水準を考えることが重要でしょう。また、投資対象を一つに集中させるのではなく、複数の資産や地域などに分散することで、価格変動の影響を抑える考え方もあります。
4.3 3.元本割れしても慌てないために「リスク許容度」を確認する
投資を始める前には、「どのくらいの損失なら耐えられるか」を考えておくことも欠かせません。たとえば、100万円を投資して一時的に20万円、30万円と値下がりした場合に、慌てて売却してしまいそうなら、そもそもの投資額が自分にとって大きすぎる可能性があります。
新NISAは運用益が非課税になる便利な制度ですが、投資商品の元本を保証する制度ではありません。さらに、NISA口座で発生した損失は、課税口座の利益との損益通算や、翌年以降への繰越控除ができない点にも注意が必要です。「非課税だから安心」ではなく、「値下がりする可能性がある商品を、自分がどこまで保有し続けられるか」を考えたうえで利用することが大切です。
5. 最新調査でわかった「預貯金放置」の実態|半数以上がインフレ負けリスクに無自覚
株式会社Habitto(貯蓄の窓口 by Habitto)が2026年9月8日に発表した調査(全国の20~50代600人を対象に、同年8月28~31日に実施)からは、家計の預貯金にまつわる実態が見えてきます。
5.1 インフレ時代における貯蓄意識・行動調査(抜粋)
- 以前より物価が上がっていると実感している人:82.7%
- 金融資産の7割以上を一般銀行に預けている人:65.4%
- 一般の銀行口座に資金を貯め続けることをリスクと感じる人:48.7%
- 理想のお金の置き方として「リスクを抑えつつ少しずつ資産を増やしたい(守りながら育てたい)」と回答した人:48.5%
この結果から見えてくるのは、「守りながら育てたい」という理想を持つ人が半数近くいる一方で、実際の行動は資産の大半を預貯金に置いたままという、理想と行動のギャップです。
物価上昇が続くなかでお金をただ預貯金に置いておくだけでは、実質的な購買力が目減りしていく可能性があります。生活防衛資金を確保したうえで、新NISAのような非課税制度を使って少額から「育てるお金」に振り向けることも、この理想と行動のギャップを埋める選択肢の一つになるでしょう。
6. まとめにかえて|自分の家計に合った金額で、長く続けることが資産形成の基本
新NISAは、運用益が非課税になることで長期的な資産形成を後押ししてくれる制度です。今回のシミュレーションでも見たように、月10万円を15年間積み立てる方法だけでなく、月3万円から時間をかけてじっくり育てる方法も、資産を築く力になり得ます。
重要なのは「預貯金か投資か」の二択ではなく、生活に必要な現金(守るお金)をしっかり確保したうえで、当面使わない資金(育てるお金)を無理のない金額で運用に回すことです。
9月も半ばを過ぎ、年内の家計や資産運用を見直す一つの節目です。インフレに負けない家計をつくる第一歩として、まずはご自身のライフステージとリスク許容度に合った「長く続けられる金額」から点検してみてはいかがでしょうか。

資産形成は、一度にすべてを決める必要はありません。
まずは家計を見直して生活防衛資金を確保し、そのうえで無理のない金額から新NISAを試してみる、というように段階を踏んで進めても遅くはないでしょう。始めてみてから金額や配分を見直していくことも、もちろん可能です。
今回ご紹介したシミュレーションはあくまで一定の条件のもとでの試算であり、実際の運用成果を保証するものではありません。相場の状況によって、結果が上下に変動する可能性もあります。
それでも、早いうちから少しずつ行動を始めることは、将来の選択肢を広げることにつながります。
この機会に、ご自身とご家族にとって「長く続けられる金額」がいくらなのか、一度考えてみてはいかがでしょうか。
参考資料
- 金融庁「NISAを知る」
- 金融庁「NISAの活用事例」
- 金融庁「つみたてシミュレーター」
- 総務省「家計調査(貯蓄・負債編) 二人以上の世帯(2025年)」(第8-5表)
- 総務省統計局「家計調査報告(貯蓄・負債編)―2025年(令和7年)平均結果―(二人以上の世帯)」
- J-FLEC「家計の金融行動に関する世論調査」
- 社団法人全国銀行協会「あなたのリスク許容度診断テスト」
- 株式会社Habitto「<インフレ時代における貯蓄意識・行動調査>」(2026年9月8日発表)
池上 翠


