

食料品や日用品、ガソリン代など、身の回りの値上がりに家計の負担を感じている方は多いのではないでしょうか。
総務省の最新の消費者物価指数(生鮮食品を除く総合)の上昇や相次ぐ食品値上げなど、物価上昇の影響は続いています。
ところが、2026年9月に発表された最新調査(貯蓄の窓口 by Habitto調べ)では、8割超(82.7%)が物価高を実感している一方、銀行口座に預貯金を置いたままにする「インフレ負け」のリスクを意識している人は半数未満(48.7%)にとどまり、過半数が無自覚のまま資産を実質的に目減りさせている実態が明らかになっています。
ただ銀行に預けるだけの「貯蓄」では資産価値を守りきれないインフレ時代において、いまあらためて意識したいのが、お金にも働いてもらう「資産運用」という視点です。
本記事では、新NISAの基本的な仕組みから積立シミュレーション、年代別の資産配分の目安までを整理して解説します。
1. そもそも新NISAとは?2024年開始の新制度のポイントを再確認
2024年からスタートした新NISAは、投資で得られた利益が非課税になる制度が拡充されたものです。
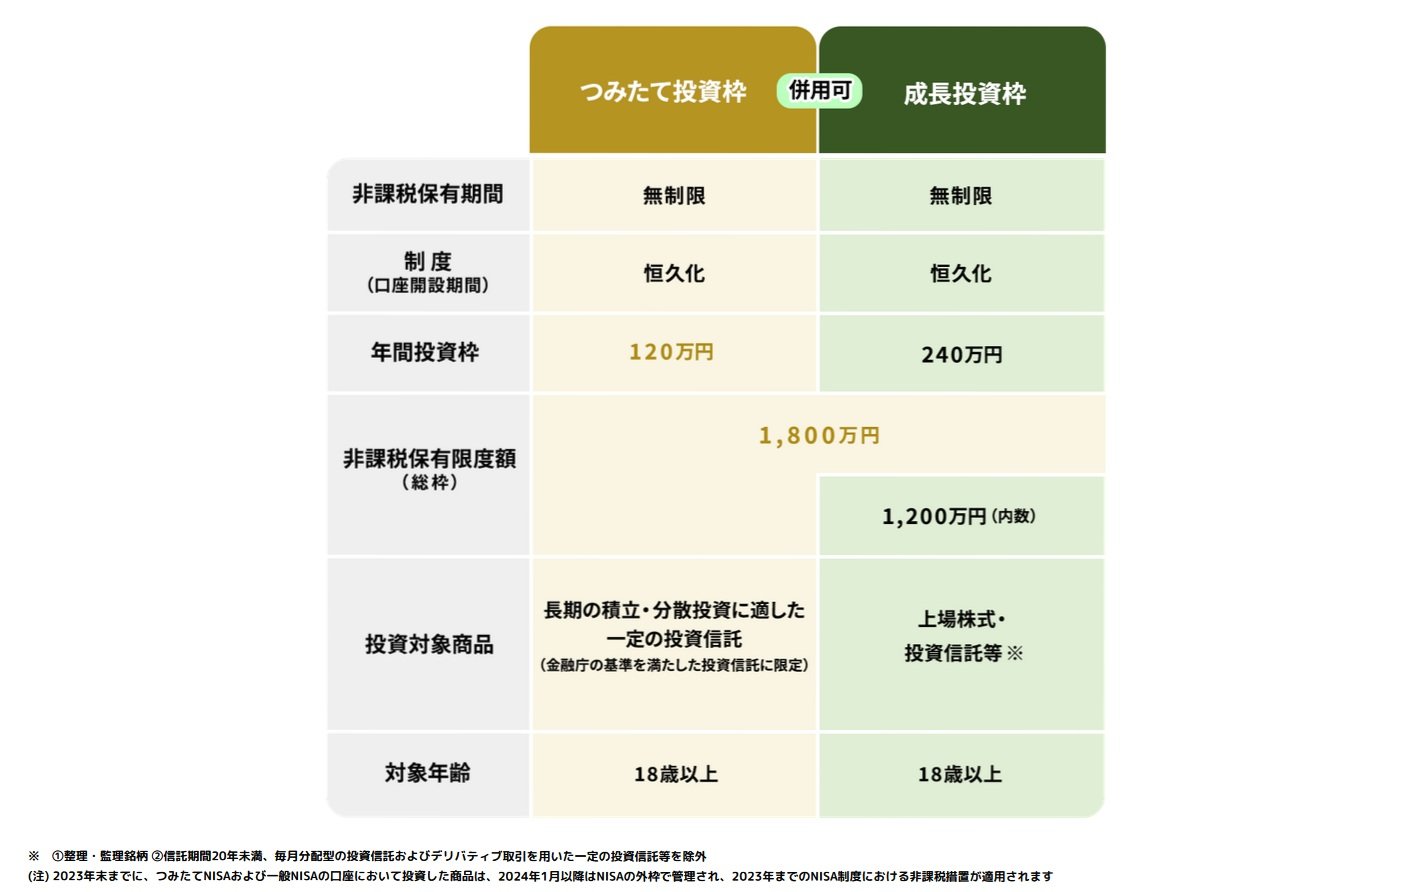
従来のNISAと比較して年間の投資枠が大きくなったほか、非課税で保有できる期間が無期限となり、より長期的な資産形成に活用しやすい制度へと生まれ変わりました。「成長投資枠」と「つみたて投資枠」という2つの枠で構成されており、それぞれの特徴に応じて柔軟に使い分けることができます。
新NISA制度
出所:金融庁「NISAを知る」をもとにLIMO編集部作成
新NISAの仕組みについてより詳しく知りたい方は、別記事「新NISAは何歳から始められる?18歳以上の対象年齢と旧制度からの変更点・仕組みが初心者でもスッキリわかる基礎知識」で詳しく解説しています。
2. 月3万円と月10万円ではいくら差がつく?新NISA積立シミュレーションで比較
積立投資は元本が保証されているわけではありませんが、長期間にわたって継続することで、着実な資産形成につながる可能性があります。金融庁の「NISAの活用事例」を参考に、つみたて投資枠を活用したシミュレーションを見てみましょう。
2.1 月10万円を15年間積み立てて据え置くといくらになる?
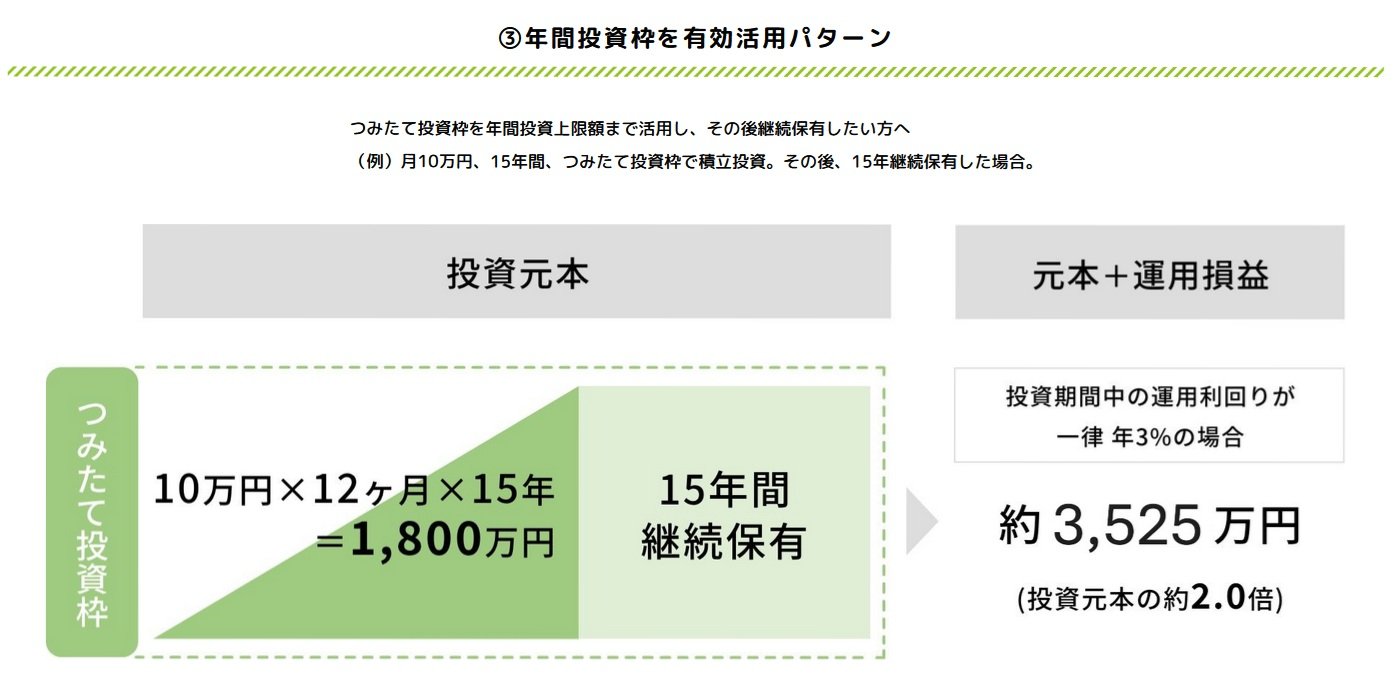
シミュレーション
出所:金融庁「NISAの活用事例」をもとにLIMO編集部作成
- 最終資産額:約3536万円(投資元本1800万円)
つみたて投資枠の年間上限額は120万円なので、毎月10万円を積み立てると15年間で生涯非課税枠である1800万円をちょうど使い切る計算になります。その後も運用を続け、年利3%で資産が推移したと仮定した場合、資産額は約3536万円に達すると試算されています。
2.2 月3万円を40年間コツコツ積み立てるといくらになる?
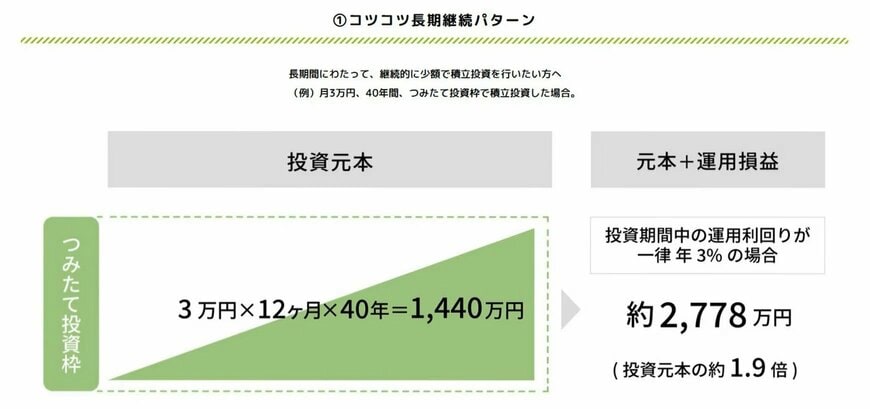
- 最終資産額:約2778万円(積立元本1440万円)
毎月10万円といったまとまった金額の積立が難しい方でも、より少額から無理のない範囲で始めることは十分に有効です。
毎月3万円を40年間にわたって積み立てたケースでは、同じく年利3%での運用が続いたと仮定すると、40年間の積立元本は1440万円となり、積立元本1440万円と運用益約1338万円を合わせた約2778万円に達すると試算されています。月3万円であれば、日々の家計を少し見直すことで、積立を続けられる方も多いのではないでしょうか。
3. 年代別の「貯める・投資する」バランスはどう違う?20代~60代の家計データで確認
ここまで、新NISAを使って「短期間で大きな金額を積み立てるケース」と「少額を長期間にわたって積み立てるケース」を比較しました。では、実際の世帯では、どのくらいのお金を預貯金に置き、どのくらいを株式や投資信託などの有価証券に振り向けているのでしょうか。
総務省の「家計調査(貯蓄・負債編)2025年」によると、二人以上の世帯のうち勤労者世帯の平均貯蓄額は1717万円です。
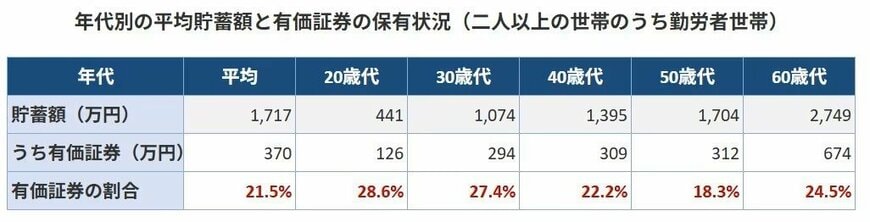
その内訳を見ると、通貨性預貯金が641万円、定期性預貯金が343万円、有価証券が370万円となっています。有価証券は貯蓄全体の21.5%を占めており、預貯金だけでなく、株式や投資信託などにも資産を振り向けていることが分かります。
ただし、すべての世代が同じような資産配分をしているわけではありません。年代によって住宅費や教育費、老後資金など必要なお金が変わるため、「どのくらい投資するのが適切か」も世代によって変わってきます。
ライフステージ別 貯蓄と負債のバランス(純貯蓄)の推移
出所:総務省統計局「家計調査報告(貯蓄・負債編)―2025年(令和7年)平均結果―(二人以上の世帯)」をもとにLIMO編集部作成
3.1 20歳代・30歳代は「時間」を味方につける
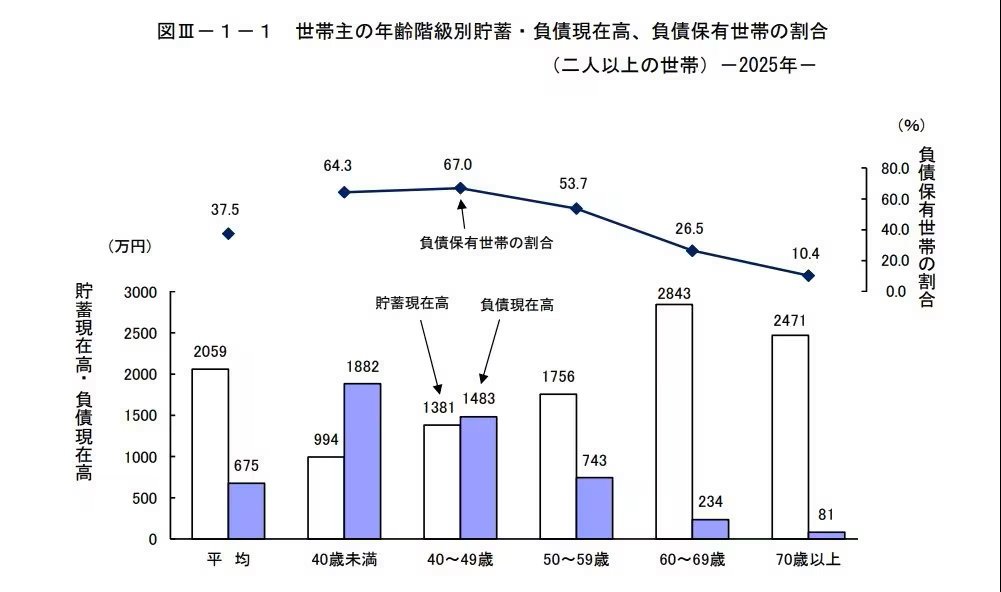
若い世代の資産形成で大きな強みになるのが「時間」です。データを見ると、世帯主が40歳未満の二人以上世帯では、平均貯蓄額が994万円である一方、負債は1882万円となっています。住宅ローンなどの負債を抱える世帯も多く、50歳未満では負債が貯蓄を上回る状況です。
いきなり大きな金額を投資に回す必要はなく、月3万円という無理のない金額でも40年間続ければ約2778万円まで資産が成長する結果となりました。生活に必要な現金を確保したうえで、余裕資金の一部を長期・積立・分散投資に回す考え方が、若い世代には向いているでしょう。
3.2 40歳代・50歳代は生活防衛資金とのバランスが重要
40歳代から50歳代になると、収入が増える一方で、住宅ローンや教育費などまとまった支出も発生しやすくなります。総務省の2025年データでは、40~49歳の二人以上世帯の平均貯蓄額は1381万円、負債は1483万円。50~59歳では貯蓄1756万円、負債743万円です。
この世代では投資額を増やすことだけを目標にせず、近い将来に使うお金と長期間使わないお金を分けることが重要です。数年以内に使う教育費や住宅関連費用まで投資に回すと、必要なタイミングで相場が下落している可能性があります。
3.3 60歳代は「使うお金」と「育てるお金」を分ける
60歳代に入ると、現役世代とは資産運用の目的も変わってきます。総務省の2025年データでは、世帯主が60~69歳の二人以上世帯の平均貯蓄額は2843万円、負債は234万円、純貯蓄額は2609万円となっています。
退職金などによってまとまった資金を保有する世帯が増える一方、これからは「資産を増やす」だけでなく「資産を長く使う」ことも考える必要があります。当面の生活費や医療・介護などの予備資金は預貯金などで確保し、長期間使う予定のない資金について運用を検討する、といった使い分けが重要です。

資産形成というと、まとまった資金がある人だけの話だと思われがちですが、実際にはそうではありません。
今回のシミュレーションでも見たように、毎月の金額が小さくても、時間をかけて続けることで一定の資産を築ける可能性があります。
大切なのは、他人の投資額と比べて焦ることではなく、自分の家計に無理のない金額を見極めることです。周りが大きな金額を投資していると聞くと不安になりがちですが、資産形成のペースは人それぞれ異なって当然です。
「まとまった余裕資金ができてから始めよう」と先延ばしにするより、少額でも早く始めて長く続けるほうが、複利の効果を活かしやすくなります。途中で金額を増やしたり減らしたりと、後から調整することも十分可能です。
もちろん投資には値下がりのリスクも伴いますので、無理のない範囲で、ご自身のペースで検討してみてください。


