3. 死亡日から口座凍結までに配当金などが入ってしまった場合はどうなるか
銀行や証券会社の口座は、名義人が亡くなった日そのものではなく、金融機関がその死亡の事実を把握した時点、つまり家族などから連絡を受けた時点で、取引が制限されます。
市区町村役場から金融機関へ自動的に死亡の連絡が入る仕組みはないため、家族側から金融機関へ連絡するまでは、口座は通常どおり動いている状態になります。
「死亡日」と「金融機関への連絡」の間に配当金等が入ってしまったら2/2
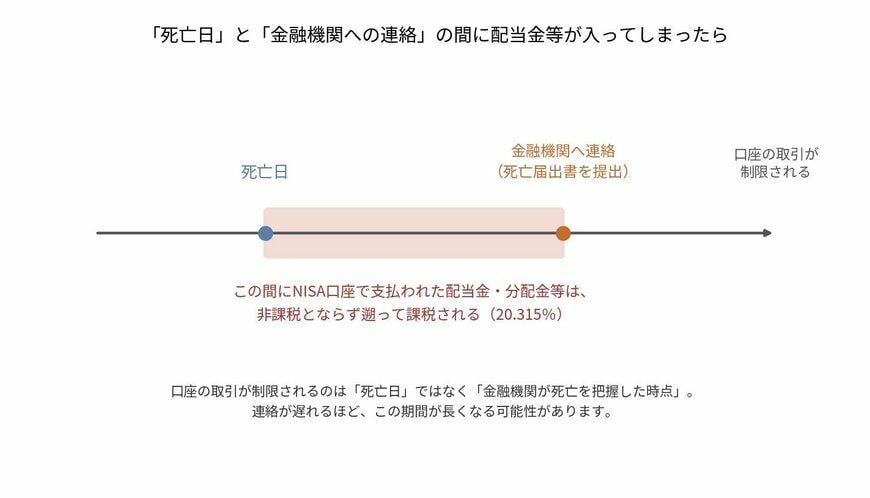
出所:日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月)をもとにLIMO編集部作成
ここで見落としやすいのが、NISA口座特有の注意点です。
日本証券業協会のQ&Aによると、被相続人が死亡した日から「非課税口座開設者死亡届出書」を提出するまでの間に、そのNISA口座で配当金等が支払われていた場合、その配当金等は遡って課税されることになります。
つまり、本来非課税で受け取れるはずだった配当金が、20.315%の税金がかかる扱いに変わってしまうのです。
金融機関への連絡が遅れるほど、この期間が長くなる可能性があるという点は、覚えておく価値があります。
亡くなった方が取引していた金融機関へ死亡の連絡をすると、NISA口座があればその手続きに必要な書類を教えてもらえます。連絡した時点で、NISA口座と連動している預金口座も凍結されるので、これ以降は配当金などが入ることはありません。NISAを含めてどの金融機関で取引していたか分からない場合は、心当たりのある金融機関に問い合わせてみましょう。死亡の事実がわかる書類と、相続人であることがわかる書類を確認してもらえれば、取引の有無などを教えてもらえます。見当がつかない場合は、司法書士や弁護士などに依頼する方法もあります。費用はかかりますが、手続きの一部または全部を任せられるという安心感があります。
4. まとめ
NISA口座は「持っている間」非課税というメリットが大きい制度ですが、口座の持ち主が亡くなった後は、そのメリットがそのまま相続人に引き継がれるわけではありません。
相続した株式等は特定口座や一般口座に移管され、以降の配当金や売買益は課税対象になります。また、死亡から金融機関への連絡までの間にNISA口座に入った配当金等は、非課税とならず遡って課税される点も見落とせないポイントです。
ご家族に万一のことがあったときは、なるべく早く取引先の金融機関へ連絡することが、こうした思わぬ課税を避けるための第一歩になります。
参考資料
和田 直子