【60歳を迎える前に知っておきたい】高年齢雇用継続給付など《雇用保険3給付》2026年最新版の申請条件と金額
在職老齢年金の《65万円基準》や、65歳以上無職世帯で預貯金が減っている理由もあわせて解説


目次[開く][閉じる]
- 1. 60歳代・70歳代は何を頼りに暮らしている?老後の収入源を確認
- 2. 60歳以降も働く人が確認しておきたい「雇用保険の3つの給付」
- 2.1 ①再就職手当:早めの再就職を支援する給付
- 2.2 ②高年齢雇用継続給付:60歳以降に賃金が下がった人を支える制度
- 2.3 ③高年齢求職者給付金:65歳以上で離職した人に支給される給付
- 3. 在職老齢年金で見落としがちな注意点が2つあります
- 3.1 注意点①:支給停止された年金は後から受け取れない
- 3.2 注意点②:繰り下げ受給をしても増額の対象にならない
- 4. 貯蓄現在高「過去最高の2059万円」の裏側で。65歳以上・無職世帯だけ預貯金が減っている理由
- 5. まとめにかえて|確認止まりを抜け出し、公的制度をフル活用したセカンドライフへ
- 参考資料
3. 在職老齢年金で見落としがちな注意点が2つあります
仕事を続けながら年金を受け取る場合、「収入が多いと年金が減ってしまうのでは」と気になる人もいるでしょう。
こうした働くシニアに関係するのが「在職老齢年金」です。
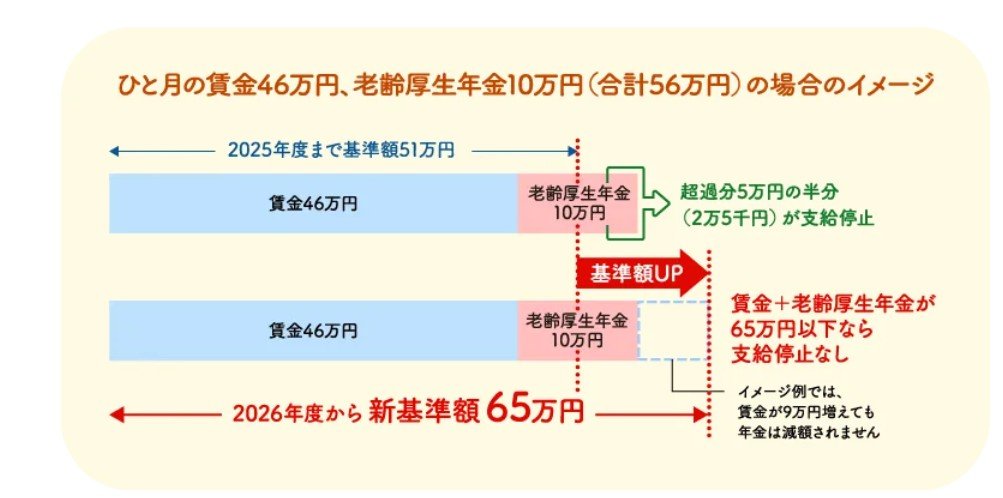
在職老齢年金は、60歳以上の人が働きながら厚生年金を受け取る場合に、給与(標準報酬月額など)と年金の基本月額の合計が一定の基準を超えると、超過分の半額に相当する年金が支給停止となる制度です。
厚生労働省の発表では、令和8年度から、この基準となる「支給停止調整額」が65万円に引き上げられました。1カ月あたりの総報酬月額相当額と老齢厚生年金の基本月額の合計が65万円以下であれば、在職老齢年金によって老齢厚生年金が支給停止されることはありません。
ただし、給与が高い人や現役時代に近い水準の収入を得ながら働く人は、給与と年金の合計が65万円を超える可能性があります。基準を超えて年金の一部が止まった場合、次の2つの点で見落としが生じやすいので注意しておきましょう。
3.1 注意点①:支給停止された年金は後から受け取れない
在職老齢年金によって支給停止された年金は、後から受け取ることはできません。
3.2 注意点②:繰り下げ受給をしても増額の対象にならない
支給停止された分は、繰り下げ受給による増額の対象にもなりません。年金を受け取らずに受給開始時期を繰り下げた場合でも、「受け取っていれば在職老齢年金によって支給停止されていた金額」は、繰り下げによる増額の対象外となります。
働き続ける予定がある人は、今後の給与の見込みと年金額を照らし合わせながら、働き方と受給開始時期を検討しておきたいところです。
4. 貯蓄現在高「過去最高の2059万円」の裏側で。65歳以上・無職世帯だけ預貯金が減っている理由
「老後に向けてどれくらい貯蓄しておけばいいのだろう」と考えるとき、世の中の平均的な貯蓄額が気になる人は多いのではないでしょうか。
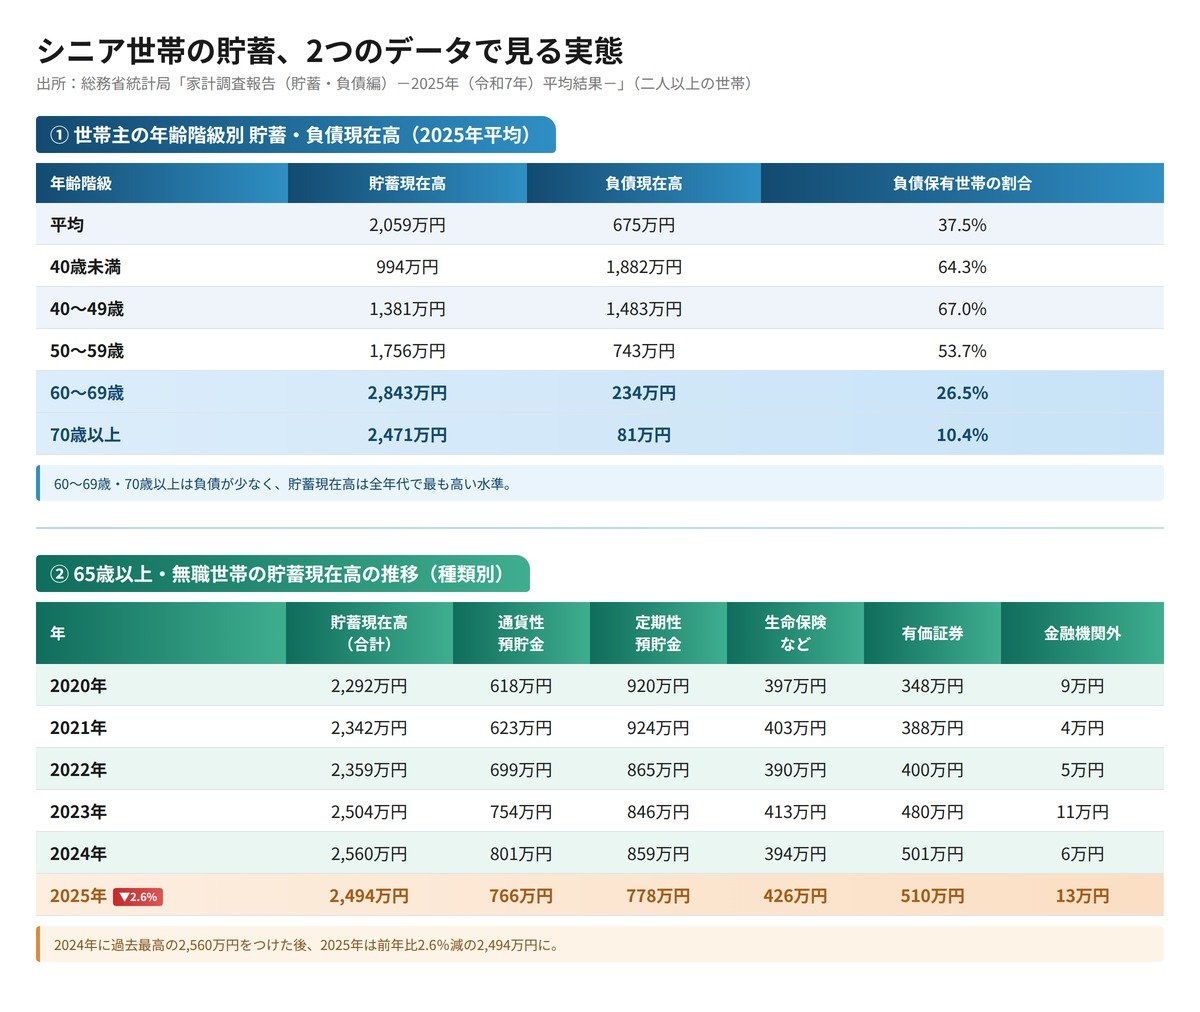
総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」によると、二人以上の世帯における貯蓄現在高は平均2059万円で、前年から3.8%増加し、比較可能な2002年以降で過去最多を更新しました。
世帯主の年齢階級別にみても、60歳代の貯蓄現在高は2843万円、70歳以上でも2,471万円と、いずれの年代よりも高い水準にあります。現役時代に築いた資産が、この年代に厚く積み上がっていることがうかがえます。
ところが、同じ調査で世帯主が65歳以上かつ「無職」の世帯に絞って見ると、貯蓄現在高は平均2494万円で、前年から2.6%減少しています。世の中全体では貯蓄額が「過去最高」を更新する一方、年金と貯蓄の取り崩しだけで生活する世帯では、資産が目減りする方向に動いているのです。
この差を生んでいる背景の一つが、日々の家計収支そのものです。総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均」によると、65歳以上の夫婦のみの無職世帯では、実収入が25万4395円であるのに対し消費支出は26万3979円で、可処分所得(22万1544円)を基準とした不足分は月あたり4万2434円にのぼります。単純計算でも、年間50万円以上を貯蓄の取り崩しでまかなっている計算です。
なお、この家計収支のデータはあくまで日常的な生活費が中心であり、介護費用は含まれていません。実際に介護が必要になれば、取り崩しのペースはさらに速まる可能性がある点にも留意しておきたいところです。
つまり、「貯蓄は過去最高」というニュースの裏側で、就労収入のない高齢世帯の家計は年々厳しさを増しているのが実態です。だからこそ、ここまで紹介してきた雇用保険の給付や在職老齢年金の仕組みを活用しながら、就労による収入を得られる期間を少しでも延ばすことが、資産の目減りを防ぐ現実的な備えになります。
5. まとめにかえて|確認止まりを抜け出し、公的制度をフル活用したセカンドライフへ
第一ライフグループの調査が示すように、老後資金の備えとして「新NISA等の投資(36.0%)」や「預貯金(34.75%)」に関心が集まる一方で、「働く期間を延ばす(19.5%)」という選択肢で備えようとするシニアも少なくありません。
しかし、単に長く働いて給料を得るだけでなく、今回解説した「高年齢雇用継続給付」「再就職手当」「高年齢求職者給付金」などの雇用保険制度や、2026年4月から枠組みが拡大された「在職老齢年金(月額65万円基準)」を正しく申請・併用することで、無理のない働き方で手取り収入と生活のゆとりを確実に増やせます。
また、調査で「どう備えればいいかわからない(19.0%)」と回答した層にとっても、リスクのある投資を急に始める前に、まずは自分がもらえる権利のある公的給付金をしっかりチェックして申請することが、最も確実で安全な「ファーストステップ」となります。
ねんきん定期便のチェックを"確認止まり"で終わらせず、公的給付や年金改定の仕組みを賢くフル活用して、安心感のある豊かなセカンドライフを築いていきましょう。
ここまで、雇用保険の給付や在職老齢年金の仕組み、そして貯蓄データから見えてくる高齢期の家計の実態をご紹介してきました。
「制度が複雑でよくわからない」「自分は対象になるのだろうか」と感じた方も多いかもしれません。
けれども、こうした制度はどれも、待っているだけでは何も始まりません。まずは一つでも「これは使えそうだ」と思った制度について、お近くのハローワークや年金事務所、あるいは勤務先の人事担当に相談してみることが、確認止まりから抜け出す第一歩になります。
働ける期間を少しでも延ばし、使える制度を漏れなく受け取ることは、貯蓄を取り崩すスピードをゆるめ、将来の家計に余裕を生み出す、今日から始められる最も確実な備えです。
ぜひこの記事をきっかけに、ご自身が使える制度がないか、今日にでも確認してみてください。
関連記事
年金生活者支援給付金請求書(はがき)の書き方|氏名などを書いてシールと切手を貼る、電子申請と1月4日の期限も
年金生活者支援給付金のはがき(請求書)の出し方を、郵送と電子申請に分けて整理します。氏名などの記入、目隠しシール、切手、成年後見人の書き方、マイナポータルとねんきんネットを使う電子申請の準備と流れ、令和9年1月4日(月)までに届けば令和8年10月分にさかのぼれる期限、出したあとの審査と振込まで、日本年金機構の公表内容をもとに解説します。
年金生活者支援給付金の支給日はいつ?偶数月の振込日と初回振込のタイミング
年金生活者支援給付金の支給日を、日本年金機構の公表内容をもとに整理します。原則は偶数月の15日で、15日が土日祝なら直前の金融機関の営業日です。令和8年12月15日(火曜)は10月分と11月分の2カ月分、令和9年10月までの振込日、初めて受け取る人の初回振込の流れ、12月に金額が変わる人、入金がないときの確認先まで解説します。
年金生活者支援給付金に税金はかかる?非課税で確定申告は不要、住民税非課税の判定にも入らない
年金生活者支援給付金に税金はかかるのか、確定申告は必要かを、日本年金機構、国税庁、e-Govの法令の内容をもとに整理します。所得税・復興特別所得税の課税対象外であること、給付金法第33条の公課の禁止、源泉徴収票が届かない理由、年金本体の確定申告不要制度の条件、住民税との関係と確認先まで解説します。
参考資料
- 第一ライフグループ「ねんきん定期便を見た後、6割超が何もしていない?老後準備の"確認止まり"の実態調査」
- 第一生命「ほけんの第一歩」
- 内閣府「令和7年版高齢社会白書」第2節 高齢期の暮らしの動向1 就業・所得
- 厚生労働省「令和6年簡易生命表」1 主な年齢の平均余命
- 厚生労働省「令和7年4月1日から高年齢雇用継続給付の支給率を変更します」
- 厚生労働省「再就職手当のご案内」
- 厚生労働省「離職されたみなさまへ<高年齢求職者給付金のご案内>」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 政府広報オンライン「もっと働きたい!に応えて、在職老齢年金制度の基準額が2026年4月から引上げに」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均」
