
本格的な夏が到来。連日の暑さで体調管理にはいっそう気を配りたい時期ですが、これからの健康と将来の暮らしについて、じっくりと見つめ直すのに良いタイミングかもしれません。
特にシニア世代にとって、公的医療保険制度は老後の生活を支える重要な基盤です。 2026年現在、日本では「団塊の世代」がすべて75歳以上となり、後期高齢者の人口割合は一層高まっています。
これにしたがい、医療制度のあり方や自己負担の仕組みも、多くの家庭にとって無視できないテーマに。
年齢を重ねると医療機関にかかる機会は増えがちで、主な収入が年金となる世帯では、医療費が家計に与える影響も大きくなります。
「老後資金は十分だろうか」という漠然とした不安の裏には、こうした医療費支出への懸念が隠れていることも少なくありません。
特に75歳以上の方が加入する「後期高齢者医療制度」では、医療費の自己負担割合の仕組みがそれまでと変わります。後期高齢者の医療費負担は、世帯の所得状況に応じて1割・2割・3割に区分されるため、将来の医療費を見通すためにも、この判定基準を正しく理解しておくことが重要です。
この記事では、後期高齢者医療制度の基本的な仕組みを整理し、自己負担割合を左右する「収入・所得の目安」について具体的に解説していきます。
1. この記事の3つのポイント
-
 後期高齢者医療制度の窓口負担は「1・2・3割」。判定基準となる所得や年金収入の境界線を早見表で確認できます。
-
負担割合は個人の収入だけでなく「世帯単位」で判定。夫婦の一方に収入が集中すると負担割合が上がりやすいため注意が必要です。
-
「高額療養費制度」で1カ月の医療費上限は抑えられますが、対象外の費用もあるため制度の仕組みを正しく知ることが老後不安の解消に繋がります。
 後期高齢者医療制度の窓口負担は「1・2・3割」。判定基準となる所得や年金収入の境界線を早見表で確認できます。

日頃から国の統計データなどの一次情報を分析して暮らしのお金事情を追っていますが、この「後期高齢者医療制度」は制度改正も多く、最新の正しい情報をキャッチできているかで将来の安心感も変わります。
実は、負担割合を決める判定は「毎年8月」に行われているのをご存じですか?
前年の所得ベースで決まるため、定年退職後も収入がある場合、医療費負担のバランスを意識しておくことが大切です。
まずは仕組みを知ることから始めましょう。
2. 75歳から切り替わる「後期高齢者医療制度」とは?加入後の変更点を解説
後期高齢者医療制度は、75歳以上の方を対象とした公的医療保険制度です。原則として75歳の誕生日を迎えると、それまで加入していた健康保険の種類や就労状況にかかわらず、自動的にこの制度へ移行します。
また、65歳から74歳までの方でも、一定の障害認定を受けている場合は、本人の希望により申請することで後期高齢者医療制度に加入できます。
制度への移行に際して、基本的に特別な手続きは不要です。
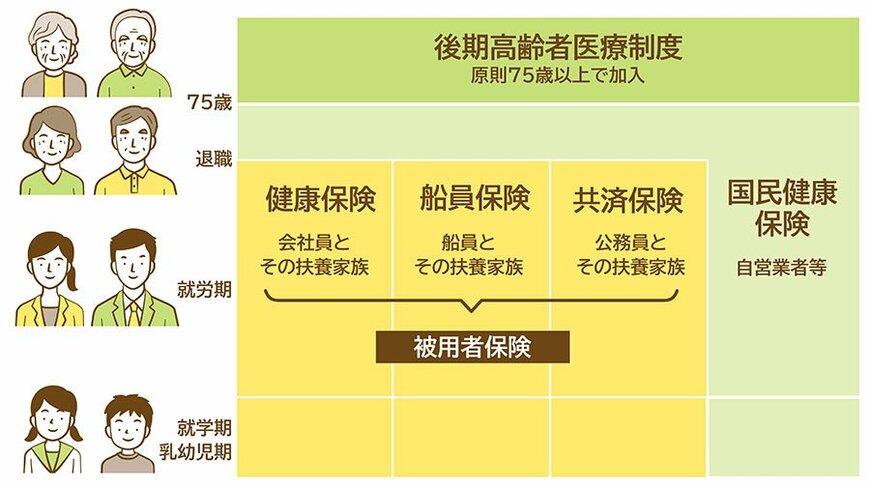
後期高齢者医療制度に切り替わると、医療機関の窓口で支払う自己負担の割合は、一律ではなくなります。
この制度の大きな特徴は、世帯の所得水準や住民税の課税状況に応じて、負担割合が「1割」「2割」「3割」のいずれかに決まる点です。この違いによって、実際に支払う医療費に大きな差が生まれます。
それでは、後期高齢者医療制度において、医療機関での自己負担割合がどのような基準で決定されるのか、詳しく見ていきましょう。
3. 【75歳以上】医療費の自己負担割合「1割・2割・3割」はどう決まる?所得に応じた判定基準
後期高齢者医療制度では、医療機関で支払う自己負担の割合が、被保険者の所得水準に応じて3つの区分に分けられます。この判定は世帯単位で行われ、以下のいずれかの割合が適用されます。
1割負担:標準的な所得水準の人
後期高齢者の多くがこの区分に該当し、特別な要件に当てはまらない、標準的な所得水準の方が対象です。
2割負担:一般所得者のうち、一定以上の所得がある人
1割負担と3割負担の間に位置づけられる区分です。一般所得者のうち、所得が一定の基準を超える方が対象となります。(※制度導入当初の負担軽減を目的とした配慮措置は、2025年9月末で終了しています)。
3割負担:現役世代と同程度の所得がある人
住民税の課税所得や収入額が高く、現役世代と同程度の所得があると判断された方が対象で、最も負担割合が高くなります。
4. 【8月に見直し】窓口負担が「2割」「3割」になる収入のボーダーラインはいくら?
窓口負担割合の判定は、被保険者本人だけでなく、同じ世帯にいる後期高齢者全員の所得状況をもとに行われます。
この判定は毎年8月に見直されるほか、所得の修正や世帯構成の変更があった場合にも、その都度再判定される仕組みになっています。
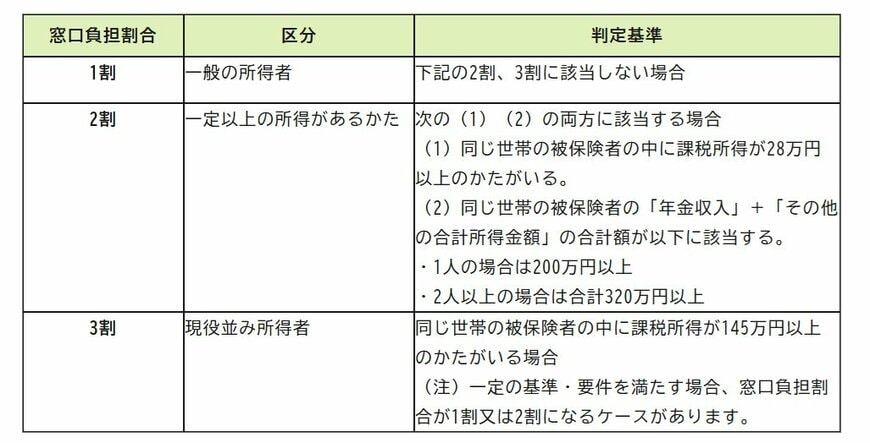
4.1 【早見表】後期高齢者医療制度「窓口負担割合」の判定基準
ご自身やご家族がどの区分に当てはまるのか、判定基準となる所得や収入の具体的な目安を詳しく見ていきましょう。
4.2 1割【一般の所得者】
下記の2割または3割の基準に該当しない場合
4.3 2割【一定以上の所得がある方】
以下の①と②の両方を満たす場合
- ①同じ世帯の被保険者のなかに、住民税の課税所得が28万円以上の方がいる。
- ②同じ世帯にいる被保険者全員の「年金収入」と「その他の合計所得金額」を合わせた額が、以下の基準を満たす。
・1人の場合は200万円以上
・2人以上の場合は合計320万円以上
4.4 3割【現役並み所得者】
同じ世帯の被保険者のなかに、住民税の課税所得が145万円以上の方がいる場合
上記に加えて、収入などが以下の要件を満たす人。
- 世帯内に被保険者が1人の場合:被保険者の収入合計額が383万円以上
- 世帯内に被保険者が2人以上の場合:被保険者全員の収入合計額が520万円以上
- 世帯内に被保険者が1人で、かつ70歳以上75歳未満の人がいる場合:被保険者と70歳以上75歳未満の人の収入合計額が520万円以上
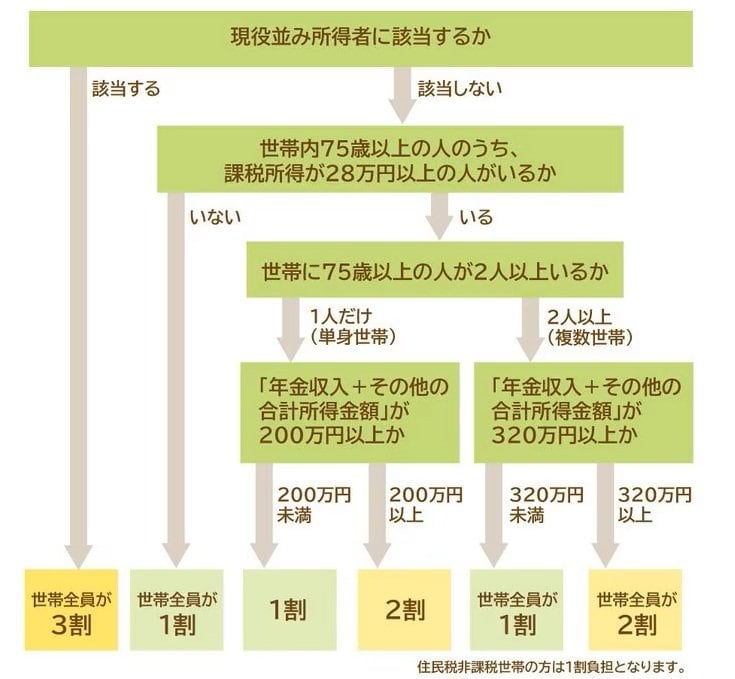
4.5 【フローチャートで確認】後期高齢者医療制度「医療費の窓口負担割合」は?
後期高齢者医療制度の窓口負担割合は所得区分によって決まりますが、ご自身の負担割合がどの区分になるか、フローチャートを使うと判定の流れが視覚的にわかりやすくなります。
世帯の課税状況や収入水準を順番にたどることで、ご自身が「1割・2割・3割」のどの区分に該当するのかを整理しやすくなるでしょう。
マイナ保険証を利用している方は、マイナポータル上でご自身の負担割合を確認することも可能です。
医療機関を受診する前に確認しておくと、おおよその医療費を想定しやすくなります。
5. 【75歳以上】医療費の負担割合は個人ではなく「世帯単位」で判定!単身と夫婦でどう違う?
後期高齢者医療制度の重要なポイントは、医療費の負担割合が個人の所得だけでなく、同じ世帯にいる後期高齢者全員の所得を合算して決まるという点です。
そのため、「自分の収入は少ないから負担も軽いはず」と単純に考えられない点には注意が必要です。
例えば、ご自身の年金収入がそれほど多くなくても、同じ世帯にいる配偶者に一定以上の所得がある場合、世帯全体として「現役並み所得者」と見なされることがあります。その結果、医療機関での窓口負担割合は3割となります。
特に重要な基準となるのが、「世帯内に住民税の課税所得が145万円以上の後期高齢者がいるか」という点です。該当する方がいる世帯は、原則として現役並み所得者と判断され、3割負担になる可能性が高まります。
夫婦の一方に年金収入などが集中している世帯では、単身世帯よりも世帯合算の基準額を超えやすくなる傾向があります。
個人の所得だけでなく、配偶者を含めた世帯全体の状況で負担割合が決まるという点を理解しておくことが大切です。
「自分は年金が少ないから1割負担のはず」と思い込んでいたら、同居している配偶者の収入の影響で3割負担になって驚いた、というケースは決して珍しくありません。
もしマイナ保険証をお使いなら、マイナポータルから「現在の自分の負担割合」をいつでも手軽に確認できます。
病院の窓口で慌てないためにも、受診前のチェック習慣をつけておくと安心です。ご自身の家計管理はもちろん、親御さんの通院サポートなどにもぜひお役立てくださいね。
6. 2025年秋に終了した「窓口負担2割の配慮措置」。今後の家計への影響は?
後期高齢者医療制度の負担割合に関連して、もう一つ知っておきたいのが「配慮措置」の終了です。
2022年(令和4年)10月より、一定の所得がある後期高齢者の窓口負担割合が1割から2割へと引き上げられました。この際、急激な負担増加を防ぐための「配慮措置」が設けられていました。
具体的には、1か月の外来医療における窓口負担の増加額を最大3000円までに抑えるというものでした(入院は対象外)。しかし、この配慮措置は導入時からの時限措置とされていたため、2025年(令和7年)9月末をもって終了しました。
そのため、2割負担の対象となっている方は、2025年10月以降、本来の2割負担をそのまま窓口で支払うことになります。定期的な通院をしている方は、窓口での支払いが増えたと実感しているかもしれません。
ただし、配慮措置が終了しても、医療費が青天井に膨らむわけではありません。 「高額療養費制度」によって、1か月に支払う自己負担額には上限が設けられています。例えば、一般的な2割負担の方の場合、外来の自己負担限度額は月額18,000円(年間上限144,000円)となっています。
医療費の負担増は家計にとって懸念材料ですが、こうした上限額の仕組みを知っておくことで、過度な不安を和らげることができます。ご自身の負担割合や上限額を改めて確認し、医療費の目安を立てておくことが大切です。
高額療養費制度は心強い味方ですが、実は「対象外」となる費用が家計に重くのしかかることがあります。
私自身、かつて家族の認知症介護と仕事の両立に悩んだ時期がありましたが、入院時の差額ベッド代や食事代、さらには通院のタクシー代など、保険がきかない出費の多さに直面しました。
特に介護が必要になると、医療費と介護費がダブルでかかることがほとんどです。
そんな時に役立つのが「高額介護合算療養費制度」です。
1年間にかかった医療費と介護費の自己負担額を合算して、一定の限度額を超えた分が戻ってくる仕組みなので、いざという時のためにぜひ覚えておいてください。
7. まとめ:夏の間に見直したい、高齢期の医療費不安とこれからの家計設計
今回は、後期高齢者医療制度の窓口負担割合の決まり方や、医療費負担を軽減する制度について確認してきました。
後期高齢シニアの家計は、生活費・年金収入・貯蓄のバランスによって成り立っています。多くの世帯では年金だけで生活費を賄いきれず、貯蓄を取り崩しながら暮らしている実態が見られます。さらに医療費や介護費が加わることで、将来の支出はより不確実性を増していきます。
また、この医療制度を取り巻く環境は今後も変わっていく可能性があります。その一つが、2026年度から始まった「子ども・子育て支援金」です。
これは少子化対策の財源を社会全体で支えるために新設された制度で、後期高齢者医療制度の保険料にも上乗せされる形で徴収されます。試算では、被保険者1人あたり月額平均200円程度(※)が上乗せされる見通しです。
月々の負担は少額に感じられるかもしれませんが、年間では数千円の追加負担となり、家計に影響が及ぶ可能性も考えられます。少子高齢化が進むなか、医療保険料や関連する負担は、今後も緩やかに増えていくことが予想されます。
「人生100年時代」といわれる現在、長く続く老後を見据えるためには、年金・貯蓄・医療制度を一体的に捉えた家計設計が欠かせません。
夏は外出を控えて涼しい室内で過ごす時間も増える季節。この機会に、ご自身の「ねんきん定期便」や貯蓄残高、そして医療費の自己負担割合などを改めて確認し、秋以降の家計プランをじっくりと練り直してみてはいかがでしょうか。公的制度を上手に活用しながら、長期にわたって安定した生活基盤を維持していくことが、これからの高齢期における重要な課題となるでしょう。
※支援金額は、お住まいの都道府県の後期高齢者医療広域連合が定める条例に基づき、個人の所得などに応じて決まります。月額の詳細は市町村にお問い合わせください。なお、保険料率は広域連合ごとに異なり、具体的な徴収開始時期も加入する広域連合にご確認ください(拠出は令和8年4月分から)。
50代の今、毎年の「ねんきん定期便」に印字される見込額を見るたびに、「年金の記録は、自分の生き方や働き方の履歴そのものだな」と痛感します。
フリーランスの時期があったり、多様な働き方を経験してきたりしたからこそ、老後の基盤となる年金や医療制度の知識は、若いうちから備えておくべき最大の「防具」だと実感しています。
制度はこれからも変化していきますが、正確な統計データをもとに「自分サイズ」の老後資金を見極められれば、過度な不安は手放せるかもしれません。
自分らしいライフ&キャリアを歩み続けるためにも、この夏、ご自身のマネープランを一度ゆっくり点検してみてくださいね。