


銀行員時代、多くのシニア世代の家計相談をお受けしてきましたが、老後の資産状況やライフスタイルは本当に人それぞれです。現役さながらに働く方もいれば、暮らしをコンパクトにまとめる方もいます。
なお、今回の調査にある「貯蓄額」には、預貯金だけでなく株式や投資信託などの金融資産も含まれています。「いくらあれば安心か」の正解は世帯ごとに異なるため、平均値の高さに焦る必要はありません。まずはご自身の現状を知り、我が家なりの心地よい老後設計を描くヒントにしてみてください。
年金を受け取りながら夫婦で暮らす60歳代・70歳代。「年金だけで足りるのか」「貯蓄はどのくらい取り崩すのか」は、多くのご夫婦に共通する気がかりではないでしょうか。
まずは、同世代の二人以上世帯がどれくらい貯めているのかを、平均と中央値から確かめてみましょう。そのうえで、高齢者世帯の家計で年金がどれだけの割合を支えているのかをみていきます。
今回は、60歳代・70歳代の二人以上世帯の平均貯蓄額と中央値を確認し、公的年金で家計をどれだけ賄えているかも、あわせてみていきます。
1. この記事を読むとわかる3つのポイント
- 60・70歳代二人以上世帯の平均・中央値
- 高齢者世帯の家計を公的年金がどれだけ賄えているか(令和7年 国民生活基礎調査・約6割)
- 年金を土台に、貯蓄の取り崩しと遺族年金の備えをどう考えるか
2. 【60歳代・70歳代二人以上世帯の平均貯蓄額】中央値はいくらか?
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、二人以上世帯の金融資産保有額(平均・中央値)は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
2.1 60歳代二人以上世帯の貯蓄額(平均・中央値)
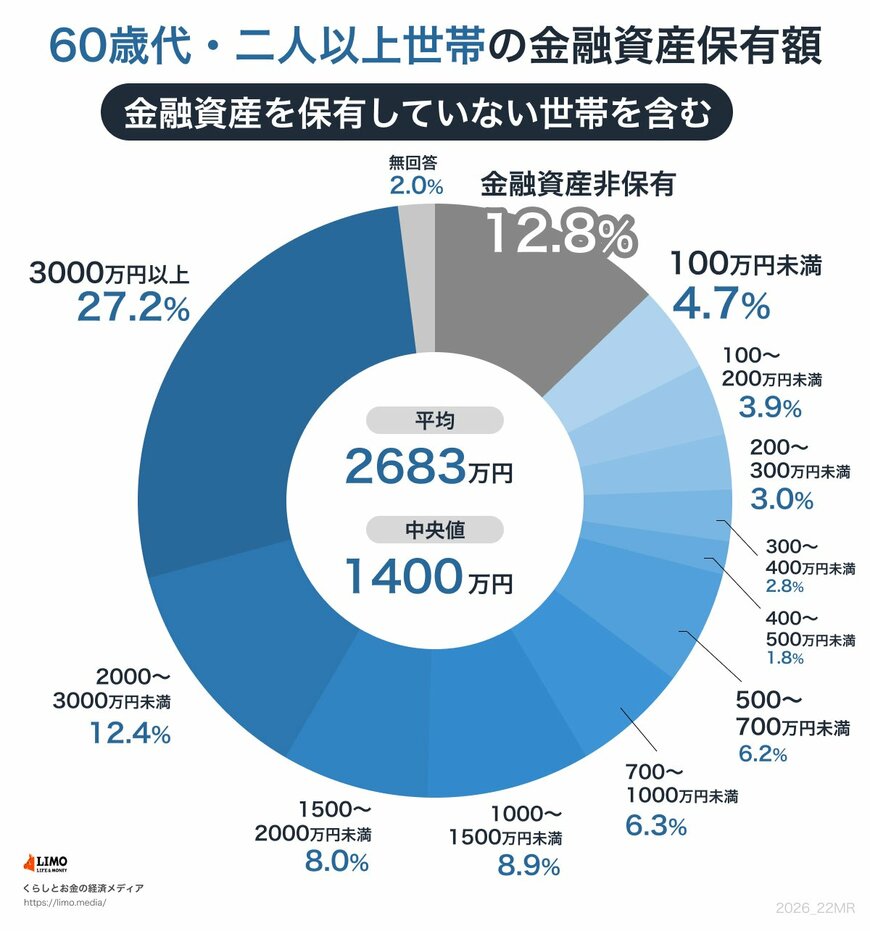
- 60歳代二人以上世帯:平均2683万円/中央値1400万円
60歳代の二人以上世帯は、平均2683万円・中央値1400万円。退職金が加わり、2000万円以上の世帯が39.6%に増えます。一方で貯蓄のない世帯も12.8%あり、老後の入口で世帯差がはっきりする年代です。
2.2 70歳代二人以上世帯の貯蓄額(平均・中央値)
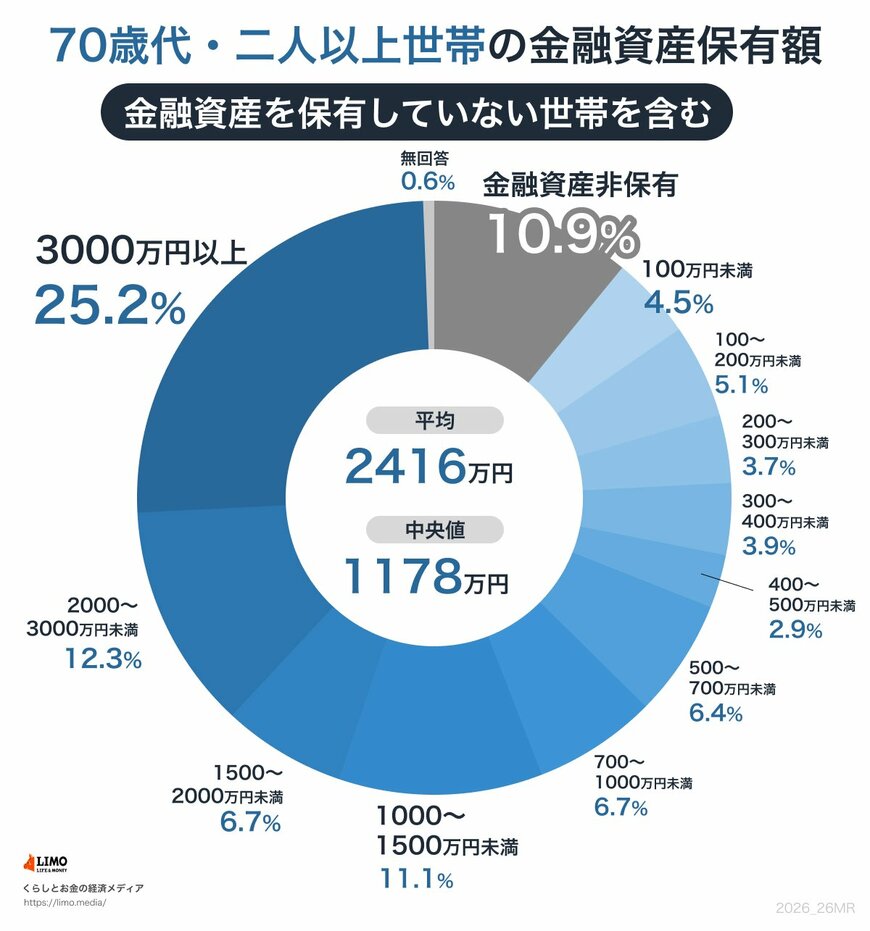
- 70歳代二人以上世帯:平均2416万円/中央値1178万円
70歳代は平均2416万円・中央値1178万円。60歳代よりやや下がるのは、年金生活のなかで少しずつ貯蓄を取り崩す世帯が増えるためとみられます。それでも2000万円以上が37.5%を占める一方、貯蓄のない世帯も10.9%。長い老後にかけて、蓄えをどう使うかが問われます。
どちらの年代も、平均が中央値を上回っています。まとまった資産を持つ世帯が平均を押し上げているためで、多くの世帯の実感に近いのは中央値のほうです。
60代から70代にかけて中央値が下がっているデータをみると、「やはり年金生活が始まると、少しずつ蓄えを取り崩していくのが現実なんだな」と実感される方も多いのではないでしょうか。
平均値が中央値を大きく上回っていることからも、一部の資産家層が平均を押し上げているだけで、多くの世帯の実感に近いのは中央値の方です。周囲の数字と比べて一喜一憂するのではなく、「我が家は毎月いくら必要なのか」を見極め、長い老後を支える計画的な取り崩し方を考えていきましょう。
3. 高齢者世帯の家計、年金は何割を支えている?
老後の家計を考えるうえで欠かせないのが、収入の柱である公的年金の存在です。厚生労働省「2025(令和7)年 国民生活基礎調査の概況」によると、高齢者世帯(65歳以上の人だけ、または18歳未満の未婚者が加わった世帯)の総所得に占める公的年金・恩給の割合は61.3%でした。
高齢者世帯の平均総所得は336.1万円。このうち、公的年金・恩給が205.9万円を占め、働いて得る収入(稼働所得)は87.1万円ほどです。つまり、家計のおよそ6割を年金が支えている計算になります。
年金が土台であることは心強い一方、それだけでは不足する分は、貯蓄の取り崩しや、働き続けることで補うことになります。先にみた貯蓄額が世帯によって大きく異なるのは、この「補う力」の差ともいえます。
なお、ここでの年金の割合は「高齢者世帯」を対象にした数字で、先の年代別の貯蓄額(J-FLECの二人以上世帯)とは調査も区分も異なります。数字はあくまで全体の傾向としてご覧ください。
4. 筆者のアドバイス
60歳代・70歳代二人以上世帯の貯蓄は、60歳代で平均2683万円・中央値1400万円、70歳代で平均2416万円・中央値1178万円でした。年金が家計の約6割を支えるなか、残りをどう組み立てるかがポイントになります。
銀行で家計の相談を受けてきた立場から、年金生活のご夫婦に、今日からできることを3つお伝えします。
ひとつめは、夫婦二人分の年金の「合計額」を正しく把握すること。ねんきんネットやねんきん定期便で、お互いの受給額を確認し、世帯として毎月いくら入ってくるかを合算してみましょう。ここが、家計づくりの出発点になります。
ふたつめは、「年金+毎月◯万円まで」と取り崩しの上限を決めること。年金でまかなえない分を貯蓄から補う際、上限をあらかじめ決めておくと、使いすぎを防ぎ、蓄えを長持ちさせやすくなります。
みっつめは、どちらか一人になったあとの備えを話し合っておくこと。配偶者を亡くすと、世帯の年金は減ります。遺族年金でどのくらい受け取れるかの目安は、年金事務所などの窓口で確認できます。早めに知っておくと、その後の家計を落ち着いて考えられます。
年金という土台があるからこそ、貯蓄の使い方しだいで老後の安心は変わります。まずは、夫婦二人の年金額を合算して、わが家の「毎月の収入」を確かめることから始めてみませんか。
参考資料
和田 直子


