
2026年も秋を迎えました。今年度は公的年金の支給額が見直され、前年度から基礎年金で1.9パーセント、会社員などが加入する厚生年金の報酬比例部分(現役時代の給与に応じて計算される部分)で2.0パーセントの引き上げが実施されています。この記事では、最新の統計から読み解く公的年金の平均受給額や、年金から天引きされるお金の仕組み、そしてご自身の年金見込額を確認する方法について、初心者の方にもわかりやすく整理してお伝えします。
1. 長寿化する日本、平均寿命と健康寿命の「10年の壁」
内閣府の「男女共同参画白書 令和8年版 全体版」によると、日本人の長寿化が進む中で、誰もが健康でいきいきと暮らせる期間も着実に延びていることがわかります。
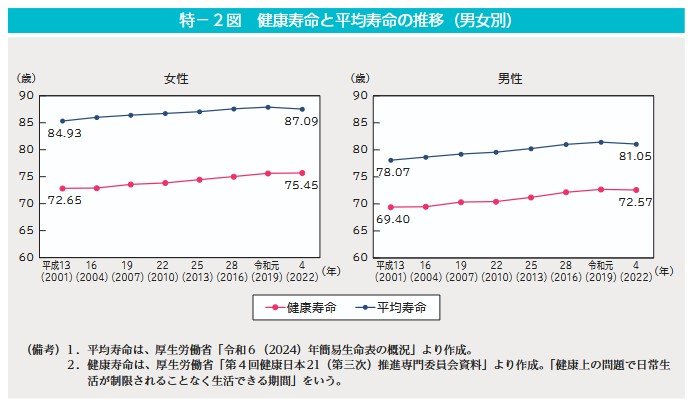
- 平均寿命(令和6年):女性87.13歳、男性81.09歳
- 健康寿命(令和4年):女性75.45歳、男性72.57歳
健康寿命とは、介護などを必要とせず、ご自身の力で日常生活を制限なく送ることができる期間のことです。2001年からの推移を比較すると、男女ともに約3年程度、健康に過ごせる期間が長くなっています。
ここで注目していただきたいのが、平均寿命と健康寿命の「ギャップ(差)」です。上記のデータから計算すると、男性で約8.5年、女性で約11.7年の差があります。
この約10年間は、年齢を重ねるにつれて何らかのサポートや医療・介護の支援が必要になる可能性が高まる期間を意味しています。健やかな時間が延びているのはとても喜ばしいことですが、同時にこのギャップ期間を経済的な不安なく心豊かに過ごすための視点が欠かせません。この期間の医療費や生活環境を整えるための資金をあらかじめ想定しておくことで、ご自身とご家族の安心感はぐっと高まります。
2. 女性の厚生年金は平均11万1413円、男性との差はいくら?
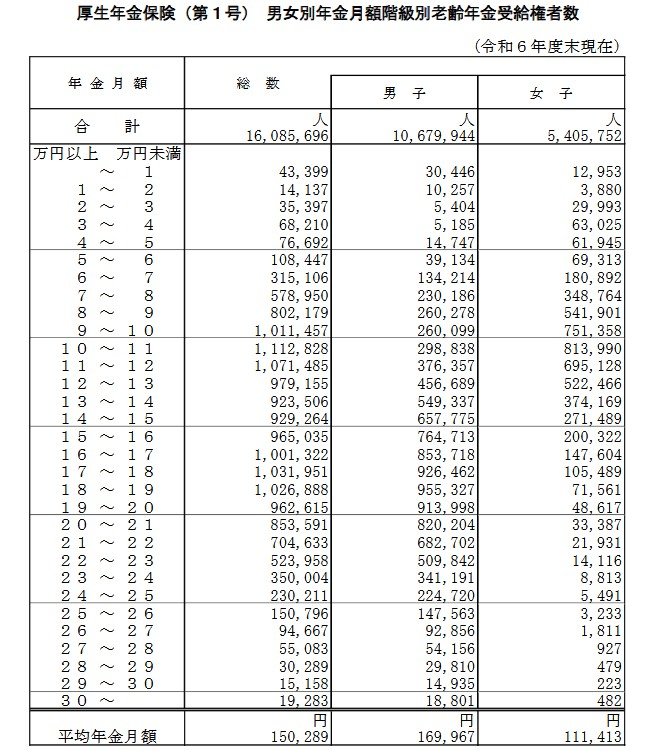
出所:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
https://www.mhlw.go.jp/content/001617995.pdf
使用する図:参考資料3「厚生年金保険(第1号)男女別年金月額階級別老齢年金受給権者数」(PDF28ページ)
次に、現在のシニア世代が実際に受け取っている年金の平均額を見てみましょう。日本の公的年金は、原則として20歳から60歳までのすべての方が加入する「国民年金(基礎年金)」と、会社員や公務員の方が上乗せで加入する「厚生年金」の2階建て構造になっています。
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(第1号)の受給額を男女別に見ると、金額に大きな差があることがわかります。
《令和6年度末時点の老齢年金の平均月額》
- 男性:16万9967円
- 女性:11万1413円
男女の平均額には、月額にして5万8554円の差があります。さらに女性の受給者約540万人について、年金の月額別に人数を見ていくと、最も人数が多いボリュームゾーンは「10万円以上11万円未満(約81万人)」となっています。月10万円未満の方をすべて合計すると、女性全体の約38.2パーセントにあたる約206万人にのぼります。
一方、男性は15万円以上の階級にも多く分布しています。この違いは決して個人の責任ではなく、現役時代の働き方の違いが背景にあります。女性は出産や育児、介護などのライフイベントによって離職したり、扶養の範囲内でパートタイム勤務を選んだりする期間が長くなりやすく、結果として厚生年金に加入する期間が短くなる傾向があるためです。ご自身が歩んできたライフスタイルを振り返りながら、平均額はあくまで参考として捉えることが大切です。