3. 年金増額の裏にある「マクロ経済スライド」の仕組み
今年度の年金額は増額改定されましたが、ここで知っておきたいのが「マクロ経済スライド」という仕組みです。
マクロ経済スライドとは、年金制度を将来にわたって維持するために、年金を支える現役世代の減少や、平均寿命の延び(長寿化)に合わせて、年金の給付水準を自動的に調整する仕組みのことです。
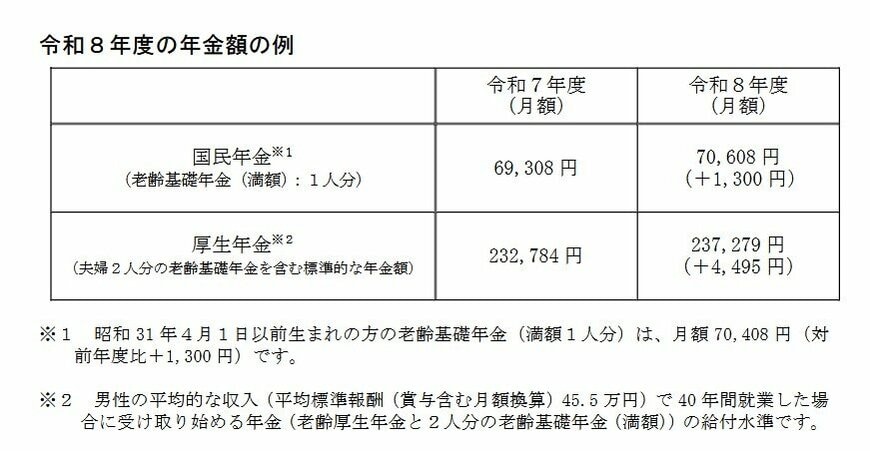
簡単に言うと、世の中の賃金や物価が上がって本来なら年金額を増やすべきときでも、このスライド調整分が差し引かれるため、物価の上昇率と同じペースでは年金が増えないようになっています。
つまり、通帳に振り込まれる額面の数字そのものは増えていたとしても、スーパーでの買い物や電気代などの物価上昇スピードに追いつかず、実質的な価値(その年金で買えるモノの量)は少しずつ目減りしてしまう可能性がある点に注意が必要です。
4. 年金から天引きされる4つのお金と「手取り額」
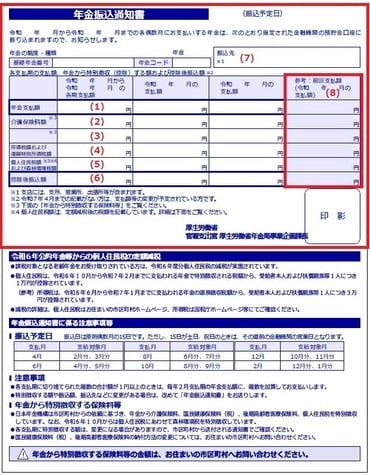
さらに、老後の家計を考える上で非常に重要なのが「額面と手取りの違い」です。
会社員時代に給料から社会保険料などが引かれていたのと同じように、実は老齢年金からもさまざまなお金が天引き(制度上は特別徴収と呼ばれます)されています。そのため、実際に口座に振り込まれる手取り額は、額面の80パーセントから90パーセント程度になることが一般的です。
年金から主に天引きされるのは以下の4つです。
- 介護保険料
- 公的医療保険(国民健康保険・後期高齢者医療制度)の保険料
- 個人住民税および森林環境税
- 所得税および復興特別所得税
5. まとめにかえて
今回は、最新のデータをもとに公的年金の仕組みや男女別の平均受給額、そして年金から天引きされるお金について解説しました。厚生年金の平均受給額には男女で差があり、さらにそこから介護保険料や税金が天引きされるため、額面すべてを使えるわけではありません。
年金の金額は、ご自身がこれまで社会や家庭を支えてきた足跡でもあります。まずは手元に届く「ねんきん定期便」で現在地を優しく受け止め、その上でこれからの豊かな暮らしに向けた準備を少しずつ始めてみてはいかがでしょうか。
これまで数多くの家計相談に携わってきましたが、「老後が漠然と不安」と仰る方の多くは、ご自身のリアルな手取り年金額をまだ確認されていないケースがほとんどです。健康寿命と平均寿命のギャップに備えるためには、まずは「年金だけで生活費が足りるか」を可視化することが大切です。不足分がある場合は、健康なうちは自分のペースで長く働くことや、50代からでも遅くない新NISAなどを活用した資産づくりなど、複数の選択肢を組み合わせてみてくださいね。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 内閣府男女共同参画局「男女共同参画白書」
- 日本年金機構「年金振込通知書」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
渡邉 珠紀