

「老後は年金だけで生活できる」と考えている人は少なくありません。
しかし実際には、年金収入だけで家計を賄うことが難しい世帯も多く、生活費の不足分を預貯金の取り崩しや就労収入などで補っているケースが見られます。

銀行の窓口では、「年金だけで暮らしていけるのか」という漠然とした不安を口にされる方を数多くお見受けしました。実際のデータを見ると、年金以外の収入を組み合わせて生活している世帯が多数派であることが分かります。まずは平均像を把握したうえで、ご自身の年金見込み額や家計とどう向き合うかを考えていくことが大切です。就労収入や資産運用など、組み合わせる手段は人によってさまざまですが、いずれにしても「年金だけ」を前提にしない視点を持っておくと安心につながります。
本記事では、高齢者世帯の家計収支や現在のシニア世代の年金受給額をもとに、老後生活の実態を確認するとともに、不足する生活費とどう向き合えばよいのかを考えていきます。
1. この記事の3つのポイント
-
 公的年金・恩給のみで生活する世帯は41.3%にとどまり、高齢者世帯の52.1%が生活を「苦しい」と回答
-
65歳以上の夫婦のみ無職世帯は毎月約4万2000円、単身無職世帯は約3万円の赤字
-
厚生年金の平均受給額は月15万289円だが、平均以下の受給者が51.2%を占める
 公的年金・恩給のみで生活する世帯は41.3%にとどまり、高齢者世帯の52.1%が生活を「苦しい」と回答
2. 【最新】年金だけで老後生活を送る世帯はどれくらい?
厚生労働省「2025(令和7)年 国民生活基礎調査の概況」によると、公的年金・恩給のみで生活している世帯(公的年金・恩給が総所得の100%を占める世帯)は41.3%となりました。
つまり、約6割(58.7%)の世帯は、年金以外の収入も得ながら生活していることになります。

内訳を見ると、公的年金・恩給が総所得に占める割合は「80~100%未満」が17.1%、「60~80%未満」が14.1%、「40~60%未満」が13.6%、「20~40%未満」が9.7%、「20%未満」が4.2%となっています。
年金以外の収入には、働いて得る収入や企業年金、個人年金、資産運用による収入などがあり、年金だけに頼らず複数の収入源を組み合わせて生活している世帯も少なくありません。
また、同調査では、高齢者世帯の生活意識について「大変苦しい」「やや苦しい」と回答した世帯は52.1%と半数を超えています。

一方で、「普通」は41.7%、「ややゆとりがある」「大変ゆとりがある」は合わせて6.2%にとどまっており、家計に余裕を感じている高齢者世帯は少数派であることがうかがえます。
このように、年金だけで生活している世帯は約4割にとどまり、生活が「苦しい」と感じている高齢者世帯も半数を超えており、老後の家計には一定の負担があることが分かります。
「苦しい」と回答する世帯が半数を超えている背景には、年金額そのものだけでなく、物価上昇による生活費の増加も影響していると考えられます。家計の実態を数字で確認しておくことが、漠然とした不安を具体的な対策に変える第一歩になります。「ゆとりがある」と回答した世帯が1割に満たない点からも、多くの高齢者世帯が家計のやりくりに何らかの負担を感じていることがうかがえます。
では、実際の老後生活では毎月どのくらいの生活費が必要なのでしょうか。
3. 【単身世帯・二人以上世帯】老後の生活費は毎月どれくらいかかる?
年金収入だけで老後生活を送れるのか考えるためには、実際に毎月どの程度の生活費がかかっているのかも確認しておきたいところです。
ここでは、総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、65歳以上の夫婦のみ無職世帯と単身無職世帯の家計収支を見ていきます。
3.1 【夫婦のみ世帯】毎月約4万2000円の赤字

【65歳以上 夫婦のみ無職世帯】
- 実収入:25万4395円
- 可処分所得(手取り収入):22万1544円
- 消費支出:26万3979円
- 毎月の赤字額:4万2434円
平均的な夫婦のみ無職世帯では、消費支出が可処分所得を上回っており、毎月約4万2000円の不足が生じています。
3.2 【単身世帯】毎月約3万円の赤字
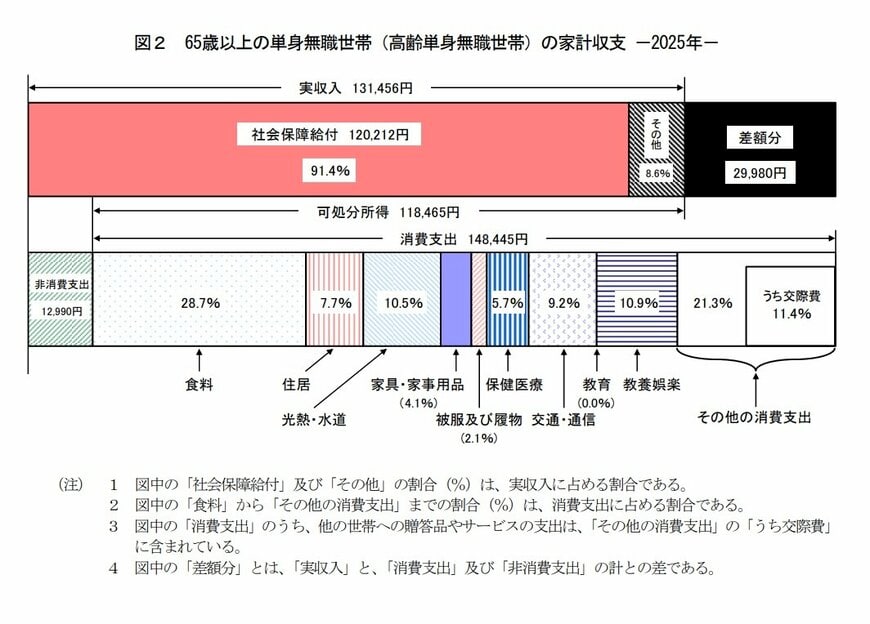
【65歳以上 単身無職世帯】
- 実収入:13万1456円
- 可処分所得(手取り収入):11万8465円
- 消費支出:14万8445円
- 毎月の赤字額:2万9980円
単身無職世帯でも、毎月約3万円の赤字となっています。
これらはあくまで平均値であり、年金額や生活費には個人差があります。
銀行でご相談を受ける際も、退職前に生活費の見通しを具体的に試算されている方は多くありませんでした。毎月の赤字額は世帯によって差があるため、退職前に一度、現在の生活費をもとに老後の収支を試算しておくと、備えの方向性が見えやすくなります。住居費や医療費など、退職後に変化しやすい支出項目を意識して見直しておくと、より実態に近い試算がしやすくなります。
年金収入だけでは不足する生活費を預貯金の取り崩しなどで補っている世帯も少なくありませんが、現在のシニア世代は実際にどの程度の年金を受け取っているのでしょうか。
次章では、国民年金と厚生年金の平均受給額について詳しく見ていきます。
4. 現在のシニア世代は年金を毎月いくら受け取っている?
ここでは、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、国民年金と厚生年金の平均受給額を見ていきます。
4.1 【国民年金】平均受給額は月5万9310円

「平均月額5万9310円」は、国民年金のみを受給している人に限った数字ではなく、厚生年金を受け取っている人の基礎年金部分も含めた、国民年金受給権者全体の平均月額です。受給額別の内訳を含め、詳しく見ていきましょう。
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
- 1万円未満: 5万1828人
- 1万円以上~2万円未満: 21万3583人
- 2万円以上~3万円未満: 68万4559人
- 3万円以上~4万円未満: 206万1539人
- 4万円以上~5万円未満: 388万0083人
- 5万円以上~6万円未満: 641万0228人
- 6万円以上~7万円未満: 1715万5059人
- 7万円以上~: 299万7738人
受給額別では、「6万円以上〜7万円未満」の受給者が最も多くなっています。
平均受給額は月5万9310円で、前章で紹介した65歳以上の単身無職世帯の平均消費支出(月14万8445円)と比べると大きな開きがあり、国民年金だけで生活費を賄うのは容易ではないことが分かります。
国民年金だけで生活費を賄うのが難しいことは、数字を見ても明らかです。国民年金のみに加入している方は、iDeCoや付加年金など、公的年金に上乗せできる制度を活用することも選択肢の一つです。自営業やフリーランスの方は会社員に比べて公的年金の上乗せ部分が薄くなりやすいため、早い段階から意識しておきたいポイントです。
では、会社員や公務員などが加入する厚生年金では、どの程度の年金を受け取っているのでしょうか。
4.2 【厚生年金】平均受給額は15万289円。ただし半数以上が平均以下
厚生年金受給者(国民年金を含む)の平均月額および受給額の分布は次のとおりです。
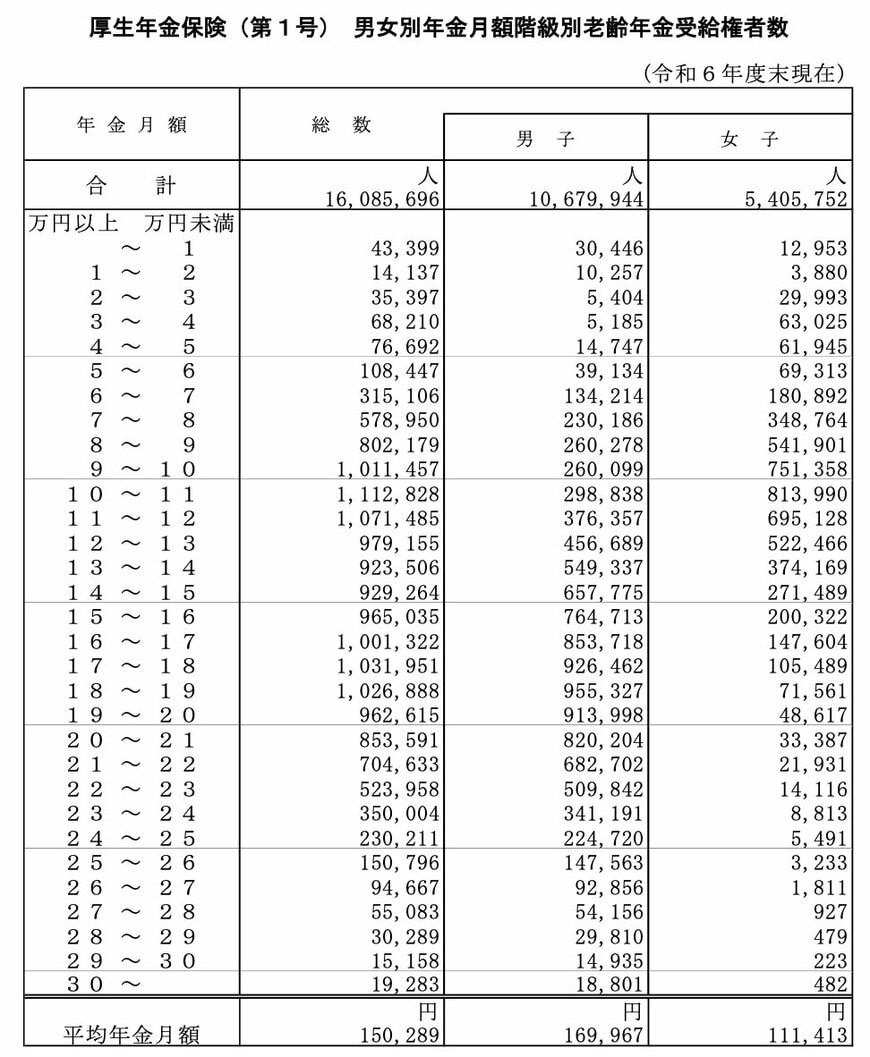
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
- 1万円未満: 4万3399人
- 1万円以上~2万円未満: 1万4137人
- 2万円以上~3万円未満: 3万5397人
- 3万円以上~4万円未満: 6万8210人
- 4万円以上~5万円未満: 7万6692人
- 5万円以上~6万円未満: 10万8447人
- 6万円以上~7万円未満: 31万5106人
- 7万円以上~8万円未満: 57万8950人
- 8万円以上~9万円未満: 80万2179人
- 9万円以上~10万円未満: 101万1457人
- 10万円以上~11万円未満: 111万2828人
- 11万円以上~12万円未満: 107万1485人
- 12万円以上~13万円未満: 97万9155人
- 13万円以上~14万円未満: 92万3506人
- 14万円以上~15万円未満: 92万9264人
- 15万円以上~16万円未満: 96万5035人
- 16万円以上~17万円未満: 100万1322人
- 17万円以上~18万円未満: 103万1951人
- 18万円以上~19万円未満: 102万6888人
- 19万円以上~20万円未満: 96万2615人
- 20万円以上~21万円未満: 85万3591人
- 21万円以上~22万円未満: 70万4633人
- 22万円以上~23万円未満: 52万3958人
- 23万円以上~24万円未満: 35万0004人
- 24万円以上~25万円未満: 23万0211人
- 25万円以上~26万円未満: 15万0796人
- 26万円以上~27万円未満: 9万4667人
- 27万円以上~28万円未満: 5万5083人
- 28万円以上~29万円未満: 3万0289人
- 29万円以上~30万円未満: 1万5158人
- 30万円以上~: 1万9283人
受給額の分布を見ると、平均受給額である約15万円未満の人は全体の約51.2%と、半数以上を占めています。
また、月10万円未満の受給者も約20.4%と、およそ5人に1人に上ります。
平均受給額は約15万円ですが、実際には加入期間や現役時代の収入によって受給額には大きな差があります。
そのため、平均額だけで老後の家計をイメージするのではなく、自分が受け取る見込みの年金額を把握したうえで、生活費とのバランスを考えることが大切です。
厚生年金は加入期間や現役時代の収入によって受給額に大きな差が出ます。平均額を見て安心するのではなく、ねんきん定期便やねんきんネットでご自身の見込み額を確認しておくことが、老後資金を考えるうえでの土台になります。特に転職や休職の経験がある方は、厚生年金への加入期間が想定より短くなっている場合があるため、一度ご自身の加入記録を確認しておくと安心です。
5. 年金だけに頼らない老後生活を送るためにできること
年金は老後生活の大切な収入源ですが、前章までで見てきたように、世帯によっては毎月数万円の不足が生じるケースもあります。
そのため、老後資金を考える際は、公的年金だけに頼るのではなく、不足分をどのように補うかをあらかじめ考えておくことが大切です。
たとえば、現役時代から預貯金や資産形成を進めることに加え、定年後も無理のない範囲で働いて収入を得る、生活費を見直して固定費を抑えるなどの方法が考えられます。
また、将来受け取れる年金額は「ねんきん定期便」や「ねんきんネット」で確認できるため、自身の受給見込額を把握したうえで、必要な老後資金を試算しておくことも重要です。
老後の家計は、一人ひとりの収入や生活スタイルによって異なります。
だからこそ、「平均額」だけにとらわれるのではなく、自分自身の収入と支出を把握し、早いうちから備えを進めることが、安心した老後につながるでしょう。
6. 「毎月の不足額」を把握することが老後資金づくりの第一歩
本記事では、高齢者世帯の家計収支や現在のシニア世代の年金受給額をもとに、老後生活の実態について解説しました。
総務省の家計調査では、65歳以上の単身無職世帯で毎月約3万円、夫婦のみ無職世帯で約4万2000円の赤字となっており、年金収入だけでは生活費を賄えないケースがあることが分かります。
また、国民年金の平均受給額は約6万円、厚生年金の平均受給額は約15万円ですが、受給額には働き方や加入期間、収入などによって大きな差があります。
そのため、「年金だけで生活できるか」という問いに一律の答えはありません。
大切なのは、平均額を参考にしつつ、自分自身の年金額や生活費を把握し、老後の家計を具体的にイメージすることです。
老後を安心して迎えるためには、公的なデータを参考に現状を知り、自分に合った資金計画を立てていくことが重要といえるでしょう。
7. 元メガバンク行員の筆者から:年金だけに頼らない老後資金づくりのアドバイス
今回のデータを整理すると、年金だけで生活している世帯は全体の4割程度にとどまり、夫婦のみ世帯で毎月約4万2000円、単身世帯で約3万円の赤字が生じているのが実態です。また、高齢者世帯の半数以上が生活を「苦しい」と感じている点からも、年金収入だけでは家計にゆとりを持ちにくい世帯が多いことがうかがえます。
銀行の窓口では、年金の平均額だけを見て「自分もこれくらいはもらえるはず」と考えている方によくお会いしました。ですが、厚生年金は加入期間や現役時代の収入によって受給額の差が大きく、平均以下の方が半数を超えている点は見落とされがちです。国民年金についても同様で、平均額と実際の受給額とのあいだにギャップを感じるケースは珍しくありません。
まずは「ねんきん定期便」や「ねんきんネット」でご自身の年金見込み額を確認し、現在の生活費と照らし合わせて、毎月どの程度の不足が生じそうかを試算してみることをおすすめします。そのうえで、預貯金の積み増しや、NISA・iDeCoなどを活用した資産形成、定年後の就労収入なども組み合わせて考えるとよいでしょう。
資産運用には価格変動などのリスクが伴うため、生活費に充てる資金は預貯金で確保しつつ、余裕資金の範囲で無理なく取り組むことが大切です。年金・貯蓄・資産運用・就労収入をバランスよく組み合わせ、ご自身に合った老後の資金計画を立てていきましょう。特定の方法に偏りすぎず、ライフスタイルの変化にあわせて計画を見直していく姿勢も忘れないようにしたいものです。


参考資料
中本 智恵


