
日本年金機構が2026年(令和8年)6月3日に更新・公表した「令和8年4月分からの年金額をお知らせする『年金額改定通知書』、『年金振込通知書』の発送を行います」によると、年金受給者に向けて改定後の年金額や変更後の振込額を知らせる通知書が発送されています。
こうした通知をきっかけに、セカンドライフを支える公的年金について「自分が将来いくら受け取れるのか」「それだけで生活が成り立つのか」と疑問や不安を抱く方は少なくありません。
今回は「生涯平均年収が350万円、会社員としての勤務期間が38年」というケースを想定し、将来もらえる年金額の目安を具体的に算出します。
あわせて、現在の高齢者が実際に受け取っている年金額の分布データや、年金から天引きされる税金・社会保険料の実態についても詳しく解説し、老後設計に必要なリアルな数字を解き明かしていきます。
厚生労働省の最新データをもとに、所得が「300万円~400万円の世帯」の割合も解説しますので、参考にご覧ください。
その中で実感したのは、年金の受給額は単なる現役時代の年収だけでなく、国民年金のみか厚生年金にも加入してきたかなど、個々の働き方によって将来の受給額にきわめて大きな開きが生じるという現実です。
老後の生活設計を立てる際に、ご自身の年金目安について考えるきっかけにしていただければと思い本記事を執筆しました。
1. 所得が「300万円~400万円の世帯」は何%を占めているのか?
所得の分布状況1/6
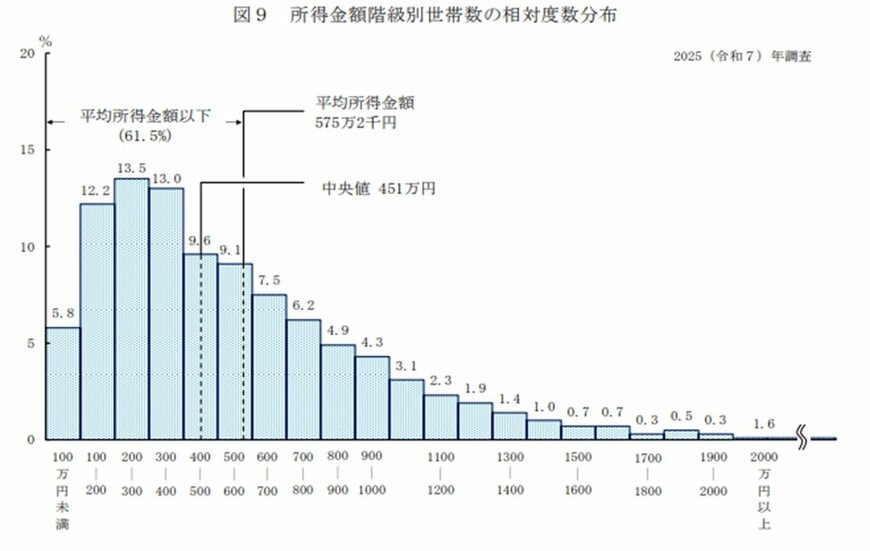
出所:厚生労働省「2025(令和7)年 国民生活基礎調査の概況 各種世帯の所得等の状況 」
2026年7月に厚生労働省が公表した「2025(令和7)年 国民生活基礎調査の概況」によると、所得が300万円~400万円の世帯の割合は13.0%です。
では、平均年収350万円で38年間働いた人は、老後どれくらい年金を受給できるのでしょうか。
将来受給できる「年金の種類」を見ていきます。
2. 将来受給できる年金の種類を知る「国民年金」と「厚生年金」の仕組み
平均年収が350万円であっても、現役生活を送った38年間の中で厚生年金保険に加入していたか否かにより、老後に手にする年金額は根本から異なります。
具体的なシミュレーションに入る前に、まずは公的年金制度の基礎知識をしっかりと整理しておきましょう。
日本の公的年金は、よく「2階建て構造」と例えられます。
その基礎(1階部分)となるのがすべての国民に共通する国民年金(基礎年金)であり、その上に会社員や公務員が上乗せして加入する厚生年金(2階部分)が重なっています。
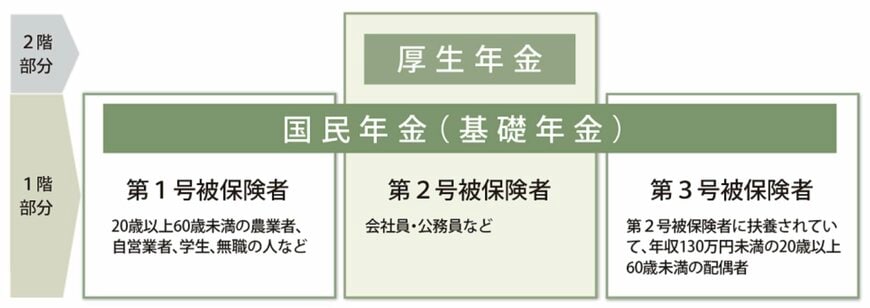
- 第1号被保険者:自営業、学生、無職など
- 第2号被保険者:会社員、公務員
- 第3号被保険者:第2号被保険者に扶養されている配偶者
国民年金は、日本国内に住所を持つ20歳以上60歳未満のすべての人に加入義務がある制度です。
月々の保険料は全員一律となっているため、納付月数が同じであれば、将来受け取る受給額にも大きな個人差は生じません。
一方の厚生年金は、国民年金の上に乗る部分として位置づけられており、主に民間企業で働く会社員や役所などで働く公務員が加入します。
こちらは現役時の給与や賞与の額(報酬)に応じて毎月の保険料が変動するため、将来支給される年金額も人によって大きな幅があるのが特徴です。
次の項目では、この「国民年金」と「厚生年金」の双方を受け取れる会社員を前提として、「平均年収350万円・勤続38年」というモデルケースにおける老後の生活費用の目安をはじき出していきます。
3. 平均年収350万円で38年間勤務した場合、厚生年金+国民年金の受給額はいくらになる?
ここでは、生涯の平均的な年収を350万円とし、企業で38年間にわたり勤め上げた会社員をモデルケースに設定して、以下の試算条件をもとに将来の年金受給額を算出します。
- 2003年4月以降、厚生年金に38年間加入している
- 国民年金は20歳から60歳までの40年間のうち、学生納付特例(追納なし)などにより実質納付期間が38年と仮定する
3.1 「厚生年金」の受給可能額を計算する
厚生年金として給付される金額は、あらかじめ定められた計算ルールに則って導き出されます。
年金額=報酬比例部分+経過的加算+加給年金額
なお、「経過的加算」とは定額部分と老齢基礎年金との差額を埋める役割を担うものであり、「加給年金」は特定の基準を満たす配偶者や子を扶養している場合に上乗せされる家族手当のような制度です(それぞれ適用要件があります)。
今回の試算では、受給額の大部分を決定づける「報酬比例部分」に焦点を絞るため、「経過的加算」と「加給年金額」は除外してシンプルに計算を行います。
報酬比例部分は、加入時期に応じた所定の算定式が用意されています。
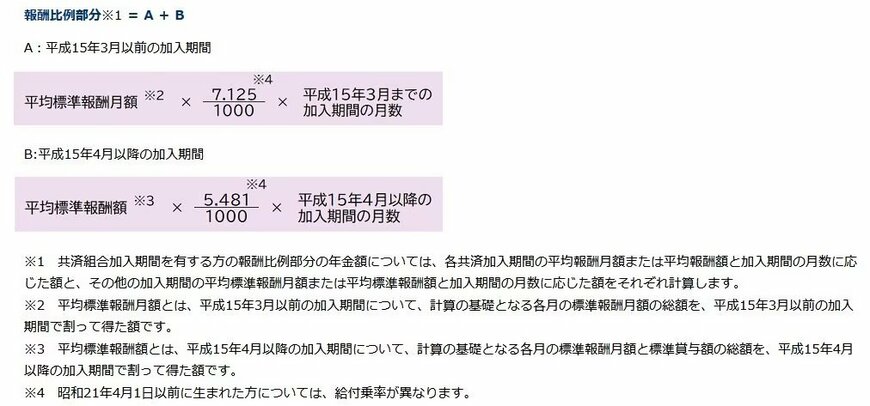
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
- B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
「平均標準報酬月額」とは、平成15年3月以前の加入期間における各月の標準報酬月額の平均値を指します。
これに対し、「平均標準報酬額」は、総報酬制が導入された平成15年4月以降の加入期間を対象に、毎月の標準報酬月額と賞与(ボーナス)の合計額を、全体の加入月数で割って求めたものです。
たとえば、2003年4月以降に38年間厚生年金に加入し、生涯の平均年収を350万円とした場合、賞与も含めた総年収を基準にして12等分した「約29万2000円」が平均標準報酬額の目安となります。
このデータに基づいて報酬比例部分を簡易的に試算すると、厚生年金の年間受給額は約73万円、月額に換算すると約6万1000円となります。
3.2 「国民年金」の受給金額を計算する
会社員などの「第2号被保険者」は、厚生年金に加えて基礎年金(国民年金)も同時に受給できるのがメリットです。
ここでは、その足腰となる1階部分「国民年金」の支給額を確認しておきましょう。
国民年金(老齢基礎年金)の支給額は、以下の計算式から割り出すことができます。
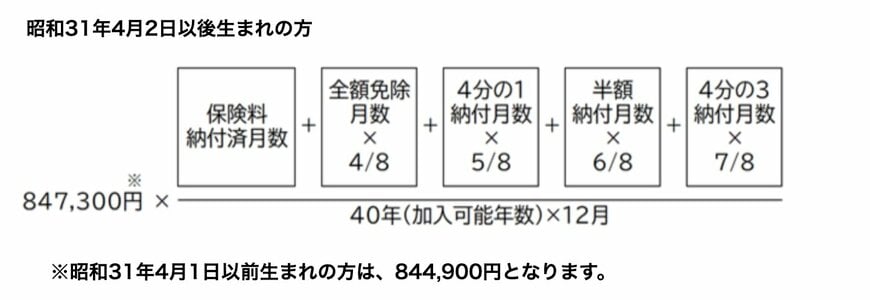
基準となる84万7300円(※昭和31年4月2日以後生まれの方が対象)に、「保険料を支払った月数 ÷ 制度への加入可能年数(12か月換算)」をかけて受給額を算出します。
もし20歳から60歳までの期間中で、保険料を実際に支払った実績が38年間(456カ月)であると想定すると、老後に受け取れる国民年金は年額で約80万円、月額では約6万7000円となります。
これらを合算すると、「平均年収350万円」で「38年間」勤続した場合のシミュレーション結果は、厚生年金と国民年金の一体で年額およそ153万円、月額に換算すると約12万8000円にのぼります。
4. 現在の高齢者は「公的年金を月々どのくらい」受給しているのか?
前章においては、「平均年収350万円」「勤続38年」という仮定を用いて、将来的に見込める年金月額(約12万8000円)を割り出しました。
では、すでに引退して年金生活を送っている実社会のシニア層は、一体どれくらいの年金を支給されているのでしょうか。
厚生労働省年金局が公表している「令和6年度 厚生年金保険・国民年金事業の概況」の統計によると、基礎年金を含む厚生年金受給者数の階級分布は次のようになっています。
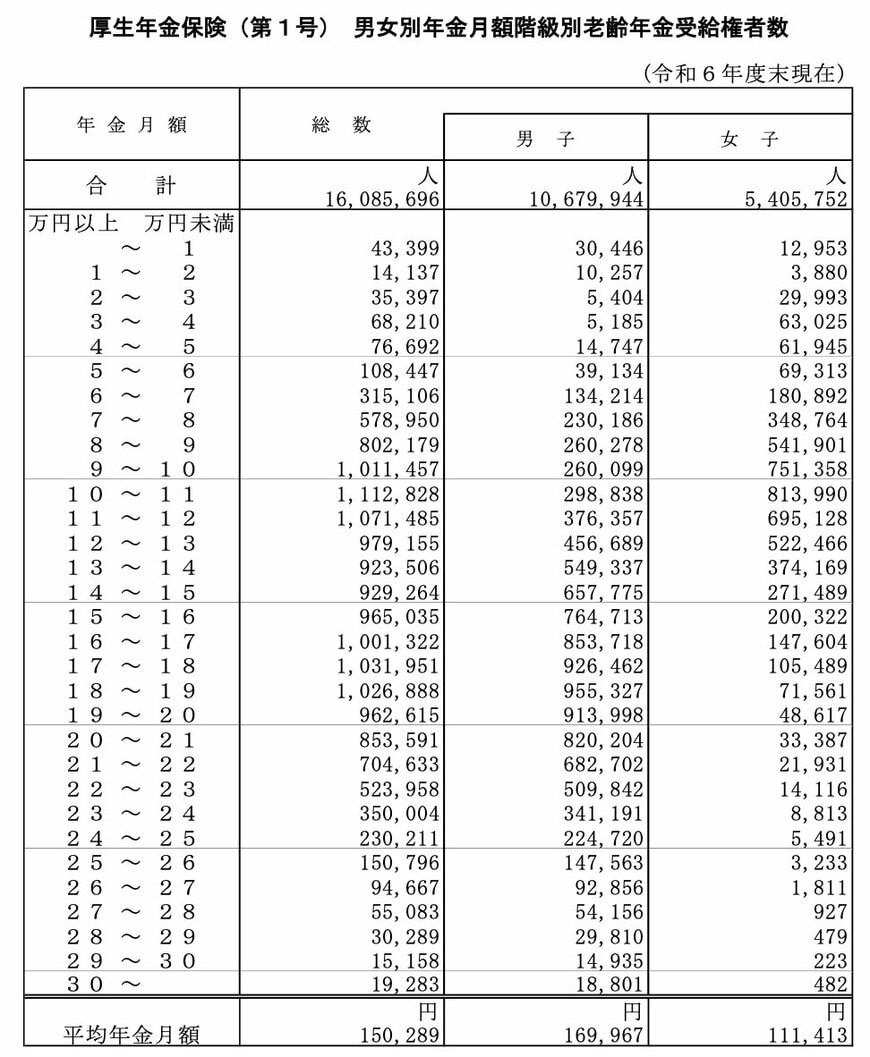
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
老齢基礎年金と厚生年金の双方を受け取っている人のうち、受給月額が15万円以上に達している人の割合は、およそ半分にあたる約49.8%となっています。
一方で、月額の受給額が12万円未満にとどまる受給者の割合も全体の約32.6%を占めており、今回の試算である月額約12万8000円という数字は、全体の中でも標準的な分布に位置していることが窺えます。
ただし、これらの公開データに記載されている数値はあくまで「額面(総支給額)」であり、私たちが実際に自由に使える「手取り」ではない点に十分留意しなければなりません。
5. 老後の年金支給額からも「税金・社会保険料」が引かれる現実に注意
先ほど「平均年収350万円で38年間就労した場合」の国民年金と厚生年金の合計額は月額約12万8000円になるという試算を行いましたが、この全額が自身の口座に丸々振り込まれるわけではありません。
老齢年金であっても、現役時代に受け取っていた給料と同じように所得税や社会保険料の課税対象となるため、支給されるタイミングで天引きされて手元に届きます。
将来的に年金から直接控除されることになる主な項目は、以下のとおりです。
- 所得税
- 住民税
- 健康保険料(国民健康保険料、または後期高齢者医療保険料)
- 介護保険料
一例として、総務省が発表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」に掲載されている、65歳以上の単身無職(一人暮らし)世帯の平均的な収支バランスを見てみましょう。
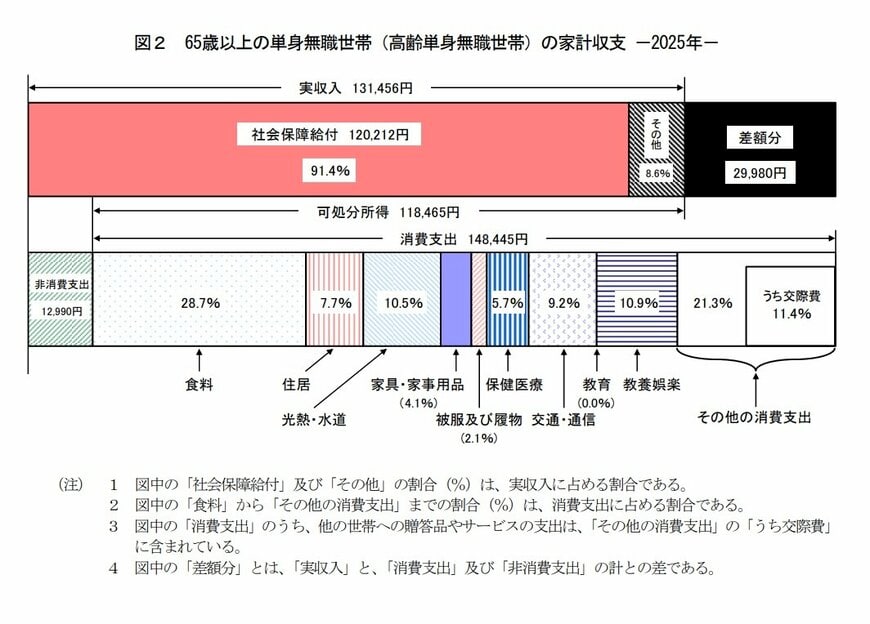
- 実収入(額面の金額):13万1456円
- 可処分所得(手取り収入):11万8465円
- 消費支出:14万8445円
- 非消費支出(税金・社会保険料):1万2990円
こちらの統計では、年金などによる総収入が13万1456円である一方、税金や社会保険料として1万2990円が引かれることで、実際の可処分所得(手取り額)は11万8465円まで減少しています。
天引きされる金額の割合は、個人の居住地や所得の高さ、扶養家族の有無などによって多少前後しますが、一般的には支給総額の10%〜15%程度が引かれると考えておくのが現実的でしょう。
6. 年金について検討する際は「仕組み・実際の働き方・手取り額」を総合的に見据えよう
本記事では、公的年金制度の根幹をおさらいしたうえで、「平均年収350万円・38年間会社に勤務」という人生設計における、将来の年金受給額の予想を詳しく算出しました。
試算の結果、「平均年収350万円・38年間勤務」のモデルでは、厚生年金が月額約6万1000円、国民年金が月額約6万7000円となり、合計した額面受給額は月額約12万8000円となりました。
その一方で、現在の実受給データに目を向けると、年金を月額15万円以上受給して生活している割合が約半数いる一方で、月額12万円未満にとどまる受給者が全体の約32.6%存在するなど、個人のキャリアによって年金額にはばらつきがあることも再確認できました。
さらに、年金受給時においても現役時代と同様に税金や健康保険料などが引かれるため、実際の手元に残る額(手取り)は額面より1割〜1割5分ほど目減りする点を想定しなければなりません。
老後生活に向けた資金計画を立てる際は、年金の額面だけにとらわれず、天引き後の実質手取りや制度のルールなどを踏まえたうえでライフプランを描くことが不可欠です。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
安達 さやか