


ビジネスパーソンのキャリアや家計の収支計画を設計する上で、一つの標準的な基準(中盤のゴール)として強く意識される「年収400万円」のライン。
メディアの経済特集や各種転職市場の求人データにおいても、日本人の平均年収レンジである400万円台の給与水準は、暮らしの安定度を測る重要な物差しとして取り上げられます。
国税庁が発表した「令和6年分民間給与実態統計調査」の結果によると、日本における給与所得者の平均給与は477.5万円という結果でした。
男女別にその内訳を見てみると、男性の平均は586.7万円、女性の平均は333.2万円となっており、男性の給与水準が全体平均を大きく上回っていることが分かります。

今回の記事では、特に男性の給与データにスポットを当て、一つの節目となる「年収400万円」に関する現在の実態を詳しく紐解いていきます。
1. この記事の3つのポイント
-
 男性の給与所得者において一定水準以上の年収を達成している人の割合は、勤務先の業種や会社の規模、就労形態によって幅が存在する。
-
年齢を重ねるにつれて平均給与はゆるやかに上昇する傾向が見られるが、特定の年代をピークとしてその後は下降へ転じるため、長期的な視点での家計管理が必要となる。
-
業種による平均給与の格差は数倍に及ぶこともあり、額面収入の推移だけでなく手取り収入の割合を見極めながら生活の損益分岐点を維持することが重要である。
 男性の給与所得者において一定水準以上の年収を達成している人の割合は、勤務先の業種や会社の規模、就労形態によって幅が存在する。
2. 男性で「年収400万円超」を達成している人の割合は?

給与階級別のデータを男性に絞って確認してみると、年収400万円超に達している人の割合は67.8%にのぼります。
男女を合わせた全体の数値である52.0%と比較しても、男性の割合はこれを上回る形です。
その一方で、女性において年収400万円超の割合は31.0%にとどまっており、同じ年収の基準であっても性別による到達率には未だ大きな開きが見られます。
3. 年齢を重ねると男性の給与はどのように推移していくか

男性の年齢層に注目して平均給与の動きを追いかけていくと、年齢の上昇に伴って右肩上がりに増えていく傾向がはっきりと確認できます。
具体的には、25〜29歳時点の平均給与は437.6万円ですが、30〜34歳になると511.6万円、40〜44歳で629.5万円、50〜54歳で708.5万円と順調に伸びていき、55〜59歳で最高値となる734.6万円に到達します。
この50代後半を迎える頃に、男性の平均給与は400万円を大きく超える高い水準へと達します。
しかしながら、役職定年や定年退職といった節目を迎える60〜64歳になると、604.4万円へと一気に減少する点には注意が必要です。
対する女性の動きを見てみると、25〜29歳の370.1万円から始まり、最も高くなる45〜49歳の368.6万円に至るまで、概ね350〜370万円台を維持する横ばいの推移をたどります。
男性のように50代にかけて給与が大きく跳ね上がるような傾向は見られません。
4. 選ぶ業界でこれほど違う!業種別の平均給与格差
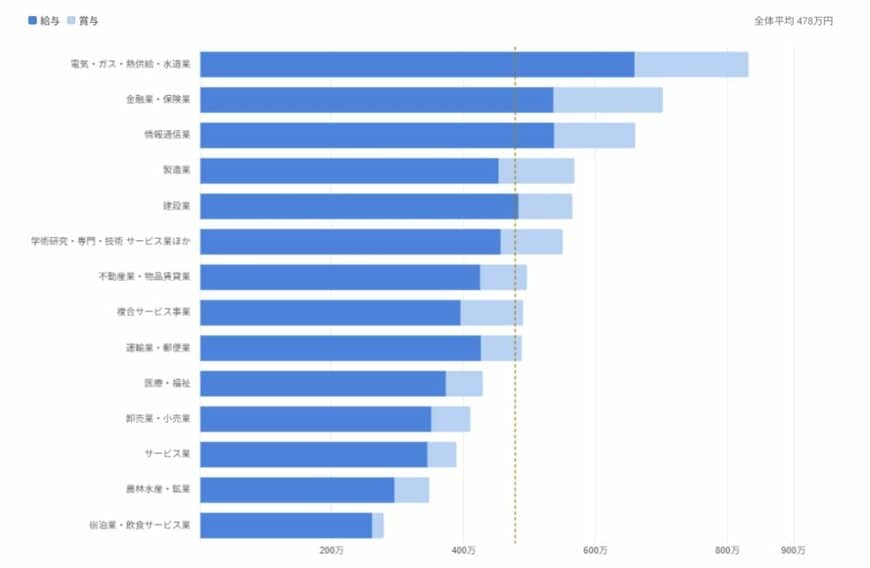
目標として年収400万円超を意識する場合、どのような「業種」を選択するかは極めて重い意味を持ちます。実際に、平均給与が最も高い業界と最も低い業界の間には、およそ553.1万円もの開きが生じているのです。
調査対象となった全14業種の中で、平均給与の高さで上位を占めるトップ3の顔ぶれは次のようになっています。
- 1位:電気・ガス・熱供給・水道業(832.4万円)
- 2位:金融業・保険業(702.3万円)
- 3位:情報通信業(659.5万円)
さらに男性のみのデータに絞り込むと、金融業・保険業が898.1万円、電気・ガス・熱供給・水道業が878.5万円を記録しており、いずれも900万円に迫る高水準を見せています。
その一方で、平均給与の面で下位に位置するワースト3の業種は以下の通りです。
- 12位:サービス業(389.1万円)
- 13位:農林水産・鉱業(347.9万円)
- 14位:宿泊業・飲食サービス業(279.3万円)
今現在自分が身を置いているセクターや、今後キャリアチェンジを見据えて目指す業界がどこに該当するかによって、年収400万円超をクリアする難易度は大きく左右されると言えるでしょう。
5. 総括:男性の年収400万円超を左右する要因
令和6年分の調査データから、男性の中で年収400万円超に達している人の割合は67.8%であることが分かりました。
世間の平均値や「400万円超が7割」という分布の数字に安心するのではなく、ご自身の懐事情を着実に強固にするためには、会社から提示される額面の金額から意識を切り離し、給与から何%が非消費支出として天引きされているかを正確に割り出す実務手順が極めて確実です。
この記事を読み終えたら、いま手元にあるご自身の直近の「給与明細表(または昨年末の源泉徴収票)」を開いてください。
例えば、年収400万円で天引き合計が85万円であれば、「(400万-85万)÷400万×100=手取り率78.7%」が、あなたが実際に使える金額となります。
自身の正確な手取り率(手取り月額)を可視化した上で、現在の家計における「毎月の必須固定費(家賃・ローン、光熱・通信費、各種保険料、車の維持費など)」が、その手取り月額の何%を消化しているかを照合してください。
客観的な手取り額をベースに支出の限界値を設定することこそが、年収400万円の壁を超え、真の経済的自立を守り抜く第一歩となります。
6. 【編集者のコメント】この記事の総括とこれからの実務上の注意点
本記事の国税庁データが示す通り、年収400万円超の男性は約7割に達しています。
しかし、年齢カーブや業種による格差は激しいのが現実です。また社会保険料や税金の天引きによって実質手取り額は年間310万〜330万円(月約26万円強)にとどまり、額面ほどのゆとりは生まれません。
表面的な額面収入にとらわれるのをやめましょう。まずは記事の実務ステップにある通りご自身の『実質手取り月額』を計算し、それに合わせて固定費をスリム化すること。可処分所得の範囲内で堅実に純資産を積み上げることこそが、家計の防衛策と言えます。


参考資料
齊藤 慧


