

2026年も折り返し地点を過ぎ、マイホーム購入を本格的に考え始めた方も多いのではないでしょうか。筆者はFPとして住宅購入時のローンの相談をお受けする中、月々の負担を抑えるために35年を超えるローンを検討する方も増えていると感じます。
今回は、住宅金融支援機構の調査結果などをもとに、50年ローンのメリットと老後に残るリスクについて解説します。
1. 【住宅ローン利用者に聞いた】借入金利「年1.0%超~年1.5%以下」の割合増加
住宅金融支援機構の2026年1月調査によると、変動金利を含めた全体の借入金利は「年0.5%超~年1.0%以下」が53.4%と最も多くなりました。
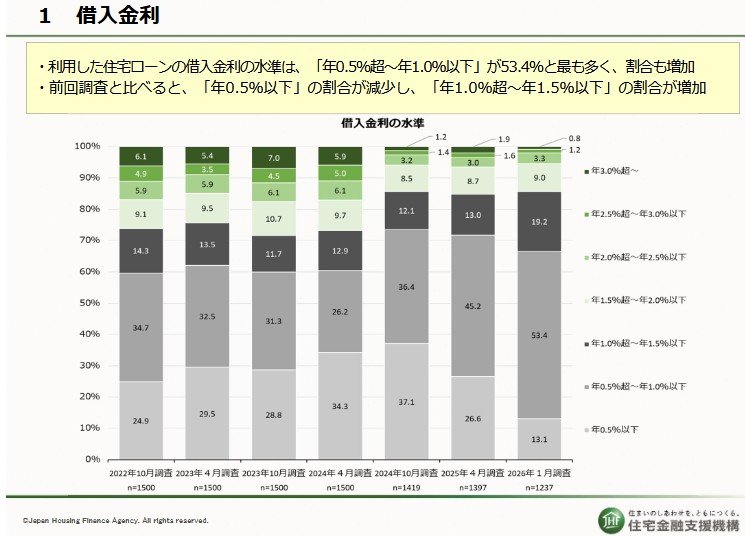
一方、前回の2025年4月調査と比べると、「年1.0%超~年1.5%以下」は13.0%から19.2%へ増加しています。「年0.5%以下」は26.6%から13.1%へ低下しており、住宅ローン金利の上昇が借入条件にも表れていることがうかがえます。
1.1 《返済期間》全体の23.4%が選択、35年を超える超長期ローンの利用状況をみる
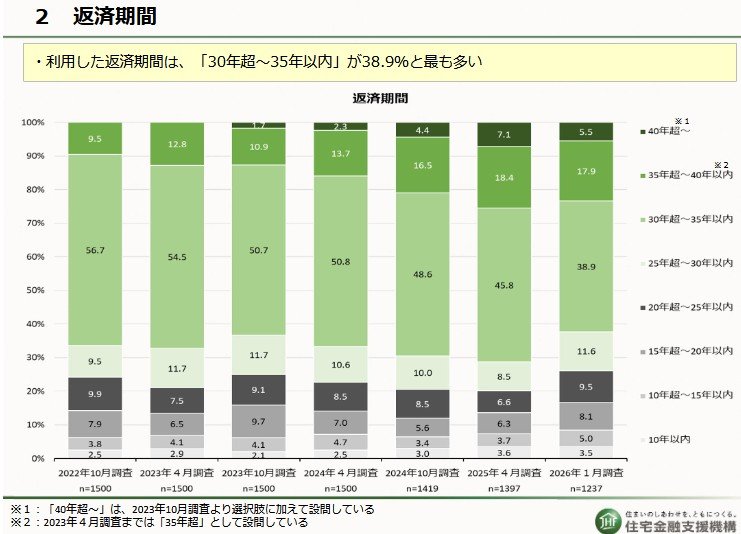
返済期間は「30年超~35年以内」が38.9%で最多です。ただし、「35年超~40年以内」は17.9%、「40年超」は5.5%となっており、35年を超える返済期間を選んだ人は合計23.4%にのぼります。35年を超える超長期ローンも、住宅購入の選択肢の一つになっていることが分かります。
2. 【住宅ローン】4000万借入時の35年と50年返済を比較!総返済額「約1000万の差」
国土交通省の「住宅ローンの常識が変わる!?」リーフレットをもとに、30歳で固定金利4000万円を借りたケースを比較してみましょう。

【前提条件】
- 借入額:4000万円
- 借入時の年齢:30歳
- 返済方法:元利均等返済
- 金利タイプ:全期間固定金利
2.1 【35年返済の場合】
- 借入金利:年2.25%
- 毎月返済額:約13万8000円
- 総返済額:約5783万円
- 60歳時点のローン残高:約781万円
2.2 【50年返済の場合】
- 借入金利:年2.38%
- 毎月返済額:約11万4000円
- 総返済額:約6845万円
- 60歳時点のローン残高:約2178万円
50年返済では、35年返済に比べて毎月の返済額を約2万4000円抑えられます。一方、総返済額は約1062万円多くなり、60歳時点のローン残高も約1397万円多く残ります。
3. 老後のライフプランを見据えて、無理のない住宅ローンの返済計画を立てましょう
今回は、住宅金融支援機構の調査結果などをもとに、50年ローンのメリットや注意点について解説しました。50年ローンは毎月の返済額を少なくできるため、今の家計にはとても助かる選択肢です。ただ、返済期間が長引くほど総返済額は増え、定年退職を迎える頃にも多額のローンが残る可能性もあります。
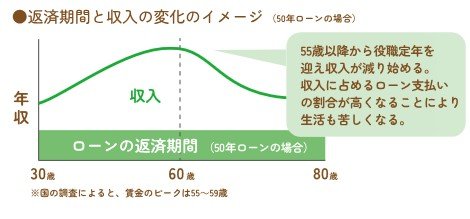
老後に住み替えを考えた際、ローン残高が物件の売却価格を上回ってしまうと完済が難しくなる可能性もでてくるため、将来の選択肢を狭めてしまうかもしれません。住宅ローンを組む際は、今の支払い能力だけでなく、将来の教育費や老後資金とのバランスを考えることが何より大切です。
退職後も無理なく生活できるか、ご自身の家計で具体的なシミュレーションをしてみることをおすすめします。先を見据えた計画的な返済を検討することが大切です。


参考資料
村岸 理美


