


ビジネスパーソンとしてキャリアを築き、自身の市場価値を高めていくプロセスにおいて、給料の「到達目標のシンボル」として語られることの多い「年収1000万円」という大台。
ニュースやビジネスメディアでは高所得層の消費動向や、平均年収1000万円を誇る人気企業ランキングが頻繁に取り上げられています。
一方で国税庁から発表された「令和6年分民間給与実態統計調査」の最新結果によると、日本国内の給与所得者が得ている平均給与は477.5万円という結果になりました。
性別ごとに分類してみると、男性の平均は586.7万円、女性の平均は333.2万円を記録しており、マクロな視点では緩やかに右肩上がりの傾向が維持されています。

そこで今回の記事では、この新たな調査データを深掘りし、多くのビジネスパーソンにとって大きな憧れや目標のシンボルとなる「年収1000万円」という大台にスポットを当てて、そのリアルな内情を紐解いていきます。
1. 記事の3つのポイント
-
 年収1000万円超を達成している割合は、給与所得者全体の中で数パーセント程度に留まっている。
-
年齢の上昇とともに平均給与は増加するものの、そのピークが訪れる時期や下降へと転じるタイミングは男女間で異なる軌道を描いている。
-
業種別の平均給与格差は大きく、額面1000万円を目指す上では個人の努力だけでなく「どの業界に身を置くか」という初期の選択が決定的な影響を与える。
 年収1000万円超を達成している割合は、給与所得者全体の中で数パーセント程度に留まっている。
2. 日本の給与所得者における「年収1000万円超」の割合と男女のリアルな格差

そもそも、年収1000万円というステータスは、現在の日本社会においてどれほどのポジションに相当するのでしょうか。
給与のボリュームゾーンを割り出した階層別の分布状況を確認すると、「1000万円超」の区分から「2500万円超」に該当する全階級を合算した年収1000万円超の割合は、全体の中で6.2%という結果でした。
言い換えれば、年収1000万円をクリアできている労働者は、全体の上位約6.2%に君臨する、選び抜かれたビジネスパーソンであると言えます。
さらに、この最新統計を男女という切り口に分けてクローズアップしてみると、そこには峻烈な格差が横たわっていることが鮮明になります。
男性のデータに絞って見てみると、年収1000万円超の基準を満たしている割合は9.7%に達しています。
その一方で、女性側の数値に目を向けてみると、年収1000万円超に該当する層はわずか1.6%という、きわめて限られた数字にとどまるのが冷酷な現実です。
年収1000万円という水準は、労働者全体から見ても非の打ち所がない「高所得層」の領域ですが、とりわけ女性がキャリアを築くプロセスにおいては、今なお突破することが非常に難しい険しい障壁になっていることがデータから見て取れます。
3. 年齢層の上昇に伴う平均給与の変動と男女間で描かれる異なる軌道

世間一般的なイメージとしては、年齢を重ねて経験やスキルを積み上げていくほど、年収もそれに伴って右肩上がりに上昇していくと考えられがちです。
昨今では、大手企業を中心に初任給の底上げを行うなど若い世代の待遇改善に向けた動きが活発化しており、若年層の給与水準にも変化の兆候が表れ始めていますが、世代ごとの平均給与の推移を詳細に追っていくと、男女で描かれるカーブはまったく異なるものになります。
まず男性の平均給与に焦点を当てると、年齢のステップアップに比例して着実に増加していく傾向が見て取れます。
具体的な金額としては、25〜29歳時点の437.6万円をスタートラインとし、30代、40代になっても順調に推移を続け、55〜59歳のタイミングで734.6万円に到達して最高潮を迎えます。しかし、ポストオフ(役職定年)や定年退職という節目を迎える60〜64歳の年代に差し掛かると、604.4万円へと一転して大きく減少するという特有のサイクルがあります。
これとは対照的に、女性の年齢別のデータはまったく異なる様相を呈しています。女性の場合は25〜29歳で370.1万円を記録した後は、55〜59歳の356.2万円を迎えるまで、どの年齢区分であっても350万〜370万円台の範囲内を推移するのみで、実質的に平坦な状態が継続します。また、女性における平均給与の最高値は45〜49歳の368.6万円となっており、男性に見られるような50代へ向けた劇的な上昇トレンドは存在しません。
これらの事実からわかるように、30代を分岐点として年齢層が上がるほど男女間の給与格差がどんどん広がっていく歪みな構造になっており、歳を追うごとの年収増加という恩恵は、本質的に男性側のデータが牽引しているトレンドだという事実が浮き彫りになっています。
4. 選ぶ業界で明暗が分かれる?業種別の平均給与ランキングと到達の難易度
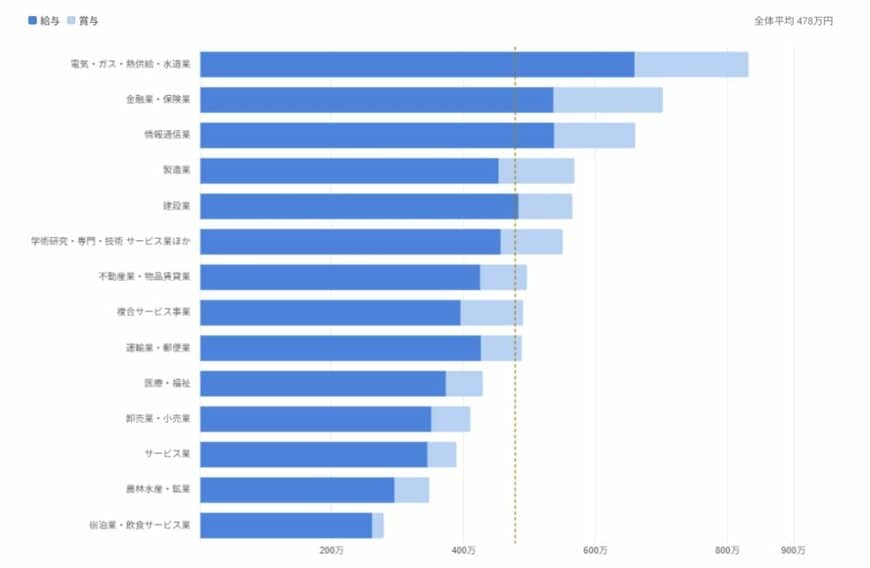
理想とする年収1000万円をクリアする上で、自分がどの「業界」に身を置いてビジネスを展開するかは、極めてインパクトの大きいファクターとなります。
公表された統計データを見ると、もっとも平均給与が高い業界ともっとも低い業界との間には、実におよそ553.1万円もの巨額の開きが生じているのです。
調査の対象となった全14業種の中で、平均給与のベースラインが高い上位トップ3の顔ぶれは以下の通りです。
- 1位:電気・ガス・熱供給・水道業(832.4万円)
- 2位:金融業・保険業(702.3万円)
- 3位:情報通信業(659.5万円)
第1位に君臨するインフラ関連の産業は832.4万円と他を圧倒しており、第2位の金融業・保険業も702.3万円となっており、業種全体の平均の時点で目標となる1000万円を見据えるポジションに位置しています。なお、男性の数値のみに焦点を絞れば、金融業・保険業が898.1万円、電気・ガス・熱供給・水道業が878.5万円と、900万円の大台に肉薄するほどの極めて高いレベルに達しています。
これとは裏腹に、平均給与の面で低迷している下位ワースト3の業種は次の通りです。
- 12位:サービス業(389.1万円)
- 13位:農林水産・鉱業(347.9万円)
- 14位:宿泊業・飲食サービス業(279.3万円)
もっとも低い数字となった宿泊業・飲食サービス業は279.3万円にとどまり、首位の業界と比較すると天と地ほどの差がついています。これらの業界においては、平均給与が300万円台以下という低いレンジに据え置かれているのが厳しい現実です。
今まさに自分が籍を置いているフィールドや、これからキャリアチェンジを見据えてアプローチする業界がどこに格付けされているかによって、年収1000万円を達成できるハードルの高さはガラリと変わってくると言えるでしょう。
5. 給与明細から「実質手取り率」を割り出し、家計の損益分岐点を再設計する
世間の平均年収やランキングの数字に惑わされることなく、ご自身の等身大の家計を着実に強固なものにするためには、会社から支給される「総支給額(額面)」の数字から意識を切り離し、自身の給与から何%が非消費支出として天引きされているか(実質手取り率)を客観的な数値として確定させる作業が有効です。
この記事を読み終えたら、いま手元にあるご自身の最新の「給与明細表(または源泉徴収票)」を開いてください。
そして、そこに記載されている「支給合計(額面総額)」の数字に対し、健康保険料・厚生年金保険料・雇用保険料・所得税・住民税を合算した「控除合計(天引き総額)」が何%を占めているかを計算し、100%から差し引くことで自身の『実質手取り率(可処分所得の割合)』を確定させてください。
日本の給与所得者において、この実質手取り率は一般的に「75%〜80%前後」で推移しますが、年収が上昇して800万円、1000万円の壁に近づくにつれて、累進課税によって手取り率は低下していきます。
自身のリアルな手取り率を可視化した上で、現在の「毎月の固定生活費(住居費・通信費・保険料など)」が手取り月額の何%を消化しているかを照合してください。もし高収入でありながら固定費だけで手取りの60〜70%以上を消費している場合、業界の賃金上昇の恩恵をすべて固定費の膨張で相殺している可能性もあります。
客観的な手取り率をベースに家計の損益分岐点を引き下げることこそが、どの年齢・どの業界に身を置いても変わらない確実な資産防衛への第一歩となります。
6. 【編集者のコメント】この記事の総括とこれからの実務上の注意点
本記事の公的統計が明確に示す通り、年収1000万円超の割合は給与所得者全体のごく一部で依然として狭き門であり、男女間や業種間には構造的な格差が存在します。
さらに日本の税制においては所得が上がるほど累進課税や社会保険料の負担が重くなるため、実質手取り額は700万円台程度に留まり、額面ほどの生活の余裕は生まれません。
表面的な額面収入にとらわれるのをやめましょう。まずは記事の実務ステップにある通り自身の『実質手取り率』を把握し、業界構造を見据えて着実に純資産を積み上げることこそが、等身大の安心を築く防衛策と言えます


参考資料
齊藤 慧


