
メガバンク3社(三井住友銀行、みずほ銀行、三菱UFJ銀行)は、2026年8月3日から普通預金金利を0.3%から0.4%へ引き上げることを6月16日に発表しました。これをきっかけに預金口座を見直した方も多いのではないでしょうか。
しかし、超低金利時代からの脱却を喜ぶ一方で、忘れてはならないのが継続的な物価上昇の存在です。金利が上がったとはいえ、物価上昇ペースに追いつかなければ、銀行にお金を預けっぱなしにしているだけでは実質的にお金の価値が目減りしてしまう恐れがあります。
毎月同じ金額を積み立てるにしても、銀行口座に預け入れるのと、税制優遇制度である新NISAを活用して運用するのとでは、将来的に手元に残る資産額に大きな開きが出る可能性があります。
仮に15年間という期間で積み立てを継続した場合、その成果には数百万円以上の格差が生まれることも珍しくありません。
そこで本記事では、証券外務員一種の資格を持ち、前職のスポーツ紙記者時代から「客観的な事実」を丁寧に伝えることを大切にしてきた筆者が、「銀行預金」と「新NISAでの積立投資」の2つの方法を比較し、15年後にどれほどの資産差が生じるのかを具体的なシミュレーションを交えて解説します。
※投資信託は元本割れのリスクがあります。また運用成果は後にならなければわからないのであらかじめご留意ください。
1. 「月5万円」を15年続けた場合の貯金額は…利息込みで約927万円
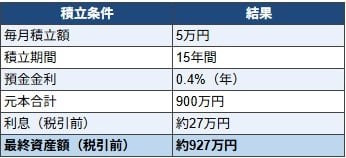
結論からお伝えすると、毎月5万円を銀行預金として積み立てた場合、15年間での元本は合計「900万円」となります。
近年は日本銀行の利上げの影響もあり、メガバンクの普通預金金利は年0.4%前後まで上昇していますが、資産を大きく増やすには十分とはいえない水準です。
この条件で15年間預け続けた場合、得られる利息は約27万円(税引前)にとどまり、最終的な資産額はおよそ927万円となります。
ただし、利息には約20%の税金がかかるため、実際に手元に残る金額はこれより少なくなります。
加えて注意したいのがインフレの影響です。
年2%の物価上昇が続いた場合、15年後には同じ商品を購入するのにより多くの金額が必要になります。
そのため、預金額自体は増えていても、お金の実質的な価値は下がる可能性があります。
このように、預金は元本が減りにくいという安心感がある一方で、利息は限定的であり、インフレの影響によって実質的な資産価値が目減りする可能性もあります。
では、同じ「月5万円」を積み立てる場合、より効率的に資産形成を目指す方法はないのでしょうか。
そこで注目されているのが、税制優遇を受けながら投資ができる「新NISA」という制度です。
2. 効率的な資産形成を支える「新NISA」の仕組み。株式の売却益や投資信託の分配金などの運用成果が非課税に。
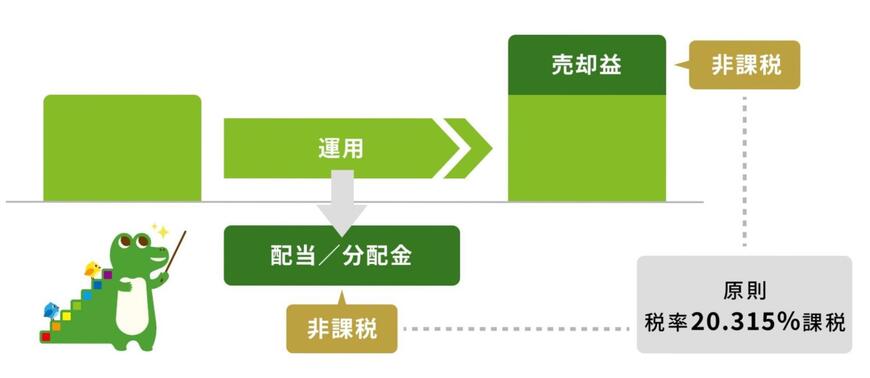
NISA(少額投資非課税制度)とは、投資で得られた利益に対して税金が課されない、国が設けた税制優遇制度です。
通常であれば、株式の売却益や投資信託の分配金などの運用成果には、20.315%の税率で課税されます。しかし、NISA口座内で運用を行えば、これらの利益をまるごと非課税で受け取ることができるため、効率よく資産を増やせます。
たとえば、今回の条件である毎月5万円を通常の銀行預金へ積み立てるケースでは、15年間の元本合計は900万円、年利0.4%の複利運用で最終的な資産額は約927万円になります。
この増えた分の利息に対しては約2割の税金が差し引かれるため、実際の受取額は目減りしてしまいます。
仮に、新NISAを役立てて同等の運用成果を上げた場合は、利益に税金がかからないため、手元に残るお金をそのまま維持できるメリットがあります。
この非課税制度は以前から運用されていましたが、2024年1月に大幅なアップデートが実施され、さらに利便性の高い「新NISA」へと進化を遂げました。
2.1 大きな進化を遂げた「新NISA」のポイント
新NISAの導入にともない、従来の制度と比較して年間の投資枠が大きく広がり、非課税の適用期間も恒久化されるなど、個人の資産形成をより後押しする内容へと刷新されています。
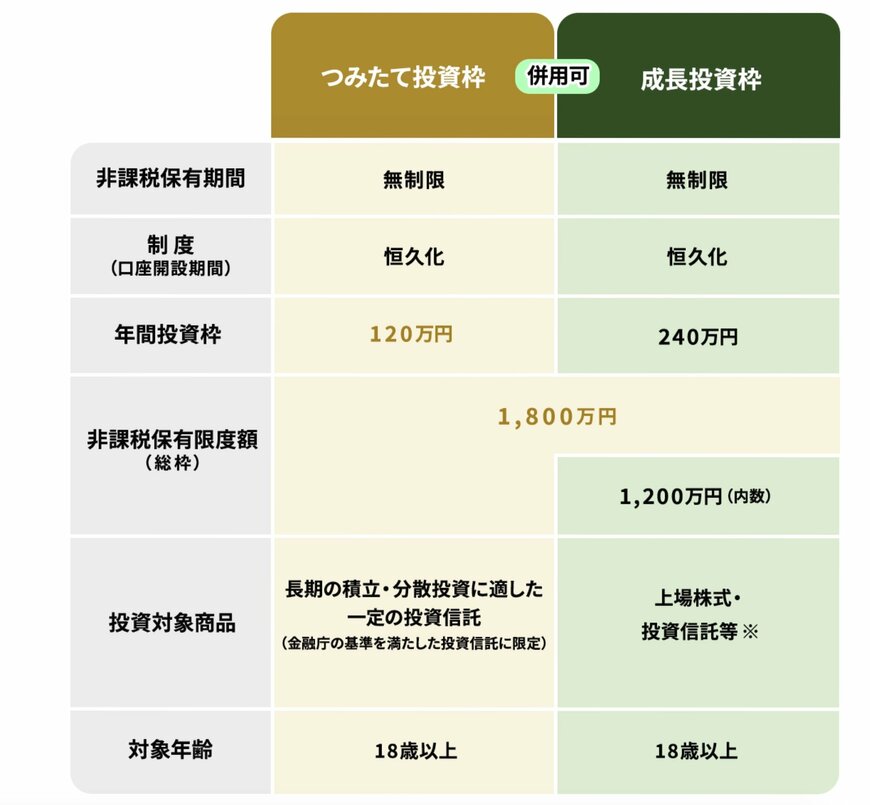
かつての旧制度(つみたてNISA)では、年間に投資できる非課税枠が40万円に制限されていましたが、現在の新NISAではその上限が大幅に緩和され、よりまとまった金額の運用が可能になりました。
さらに、以前は非課税で保有できる期間に数年〜20年といった期限が設けられていましたが、新NISAではこれが無期限化されたため、期限を気にせず超長期にわたる運用を継続しやすくなっています。
それでは、この新NISAの仕組みを活用して毎月5万円の積み立てを行った場合、15年後の資産状況にはどのような違いが現れるのでしょうか。
3. 【3%、5%、10%の利回り別】新NISAで積立投資した場合、15年後の資産額はいくらになる?
本章では、毎月5万円を15年間積み立てた場合について、利回りごとのシミュレーションをもとに資産の変化を確認していきます。
3.1 利回り3%で運用した場合の資産額
毎月5万円を積み立て、期間を15年間、想定利回りを年3%とした場合の将来の資産額は、以下のとおりです。

- 投資元本:900万円
- 運用収益:231万円
- 資産合計(元本+収益):1131万円
3.2 利回り5%で運用した場合の資産額
毎月5万円を積み立て、期間を15年間、想定利回りを年5%とした場合の将来の資産額は、以下のとおりです。

- 投資元本:900万円
- 運用収益:424万円
- 資産合計(元本+収益):1324万円
3.3 利回り10%で運用した場合の資産額
毎月5万円を積み立て、期間を15年間、想定利回りを年10%とした場合の将来の資産額は、以下のとおりです。

- 投資元本:900万円
- 運用収益:1092万円
- 資産合計(元本+収益):1992万円
年利3%を想定したシミュレーションでは、15年間の積立による運用益はおよそ231万円となり、預金のみの場合と比べると、資産を増やす効果が期待できるといえるでしょう。
さらに、年利5〜10%で運用できた場合には、約424万円〜1092万円の運用益が見込まれ、最終的な資産額は元本を大きく上回ります。
4. 「貯金 vs 投資」資産差はいくら?「複利の力」も解説
ここまで見てきたとおり、毎月5万円を15年間積み立てた場合、銀行預金では最終的な資産額は約927万円にとどまります。
一方で、新NISAを活用した積立投資では、利回りによって大きな差が生まれます。
たとえば、年利3%で運用した場合は約1131万円となり、預金と比べて204万円以上の差が生じます。
さらに、年利5%では約1324万円、年利10%では約1992万円となり、預金との差はそれぞれ約397万円、約1065万円以上に広がります。
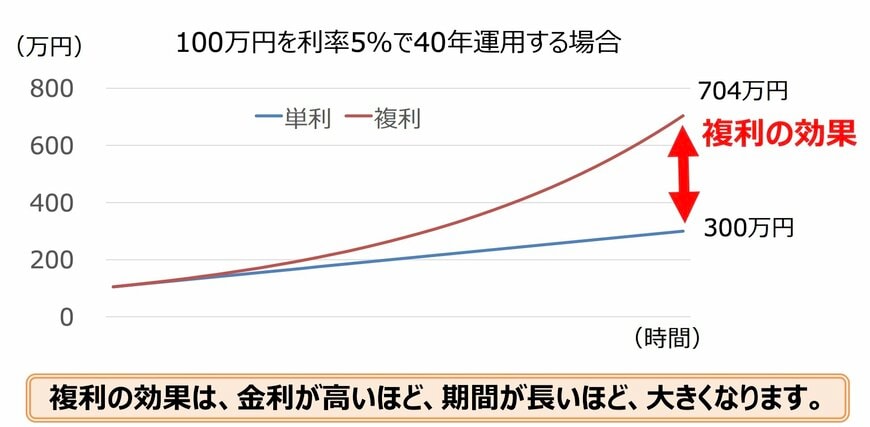
この差を生み出している要因が「複利」です。
複利とは、運用によって得た利益が元本に組み込まれ、その利益にもさらに利益がついていく仕組みを指します。
積立投資の初期段階では、貯金との違いはそれほど大きくありません。
しかし、運用期間が長くなるにつれて利益が積み重なり、後半になるほど資産の増え方が加速していきます。
5. まとめ:銀行預金か新NISA投資か。資産形成には「いかに早くスタートするか」が大きな鍵に
今回は、銀行金利の上昇トレンドを踏まえ、15年間「毎月5万円」を積み立てた場合の「金利0.4%の預金」と「新NISA」の比較シミュレーションをご紹介しました。
効率的な資産形成を叶えるためには、「いかに早くスタートするか」と「どれほど長期にわたって継続できるか」が大きな鍵を握っています。
投資にはリスクも伴いますが、運用に費やす期間の長さは投資の成果を最大化するうえで重要な要素の一つと言えます。
新NISAを取り入れる際には、生活を圧迫しない無理のない金額設定を心がけ、じっくりと腰を据えて運用を継続していく姿勢が何よりも大切です。
【免責事項】
- 本記事は、公開されている公的資料および一般的な情報に基づき作成されたものであり、特定の制度・金融商品・投資行動を推奨するものではありません。
- 掲載している数値・制度内容・シミュレーション結果は、一定の前提条件のもとでの試算または一般的な事例であり、実際の金額・支給要件・税制・運用成果等を保証するものではありません。制度内容は法改正・自治体運用・経済状況等により変更される可能性があります。
- 投資に関する記述は、将来の運用成果を示唆または保証するものではなく、元本割れを含むリスクが存在します。本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。最終的な投資判断は、ご自身の責任において行ってください。


参考資料
- 金融庁「つみたてシミュレーター」
- 金融庁「NISAを知る」
- 金融庁「「貯める・増やす」 ~ 資産形成」
- 株式会社三井住友銀行 各種預金金利の変更について
- 株式会社みずほ銀行、みずほ信託銀行株式会社「円預金金利の改定について」
- 株式会社三菱UFJ銀行「円普通預金金利の改定について」
中井 里穂