「愛があればお金なんて……」というのは美しい言葉です。でも、現実的な話をすれば、物価高が続く現代において、結婚生活を成り立たせるためには現実的なマネープランが欠かせません。
結婚という人生の大きな節目に、相手の「年収や資産」をどこまで把握しているでしょうか。
「お金の話題はプライバシーだから」「がめついと思われたくないから」と、お互いのふところ事情を隠したまま新生活をスタートさせると、後になって家計の運営に苦労するケースが少なくありません。
いざマイホームを購入しようとしたとき、あるいは子供の進学費用が必要になったときに、初めて相手の本当の年収や貯金額を知り、思い描いていたライフプランの修正を余儀なくされることがあるからです。
本記事では、意識調査や総務省の家計データから、「お金がかかる時期」のリアルな収支バランスと、夫婦でお金を共有することの重要性について客観的に解説します。
1. 3つのポイントの見出し
-
 結婚時に相手の年収を知らなかった夫婦のうち、実に56.7%が「子育て・住宅購入」に直面して後悔している。
-
総務省のデータから、50歳代で教育費などの支出がピークを迎える一方、収入の伸びは40歳代から緩やかになるという「現実的なギャップ」が存在することがわかる。
-
将来の家計の危機を回避するためには、夫婦で世帯年収を正確に把握し、資産形成や働き方を早めに話し合うことが重要である。
 結婚時に相手の年収を知らなかった夫婦のうち、実に56.7%が「子育て・住宅購入」に直面して後悔している。
2. プライバシーを理由に年収を隠す夫婦。しかし半数以上が後悔
結婚前のカップルにとって、お金の話は少し切り出しにくいテーマかもしれません。
しかし、株式会社トキハナが行った意識調査から、令和夫婦の「お金の共有事情」について以下のような現実的な実態が明らかになりました。
年収・資産を共有しなかった理由は?1/6

出所:株式会社トキハナ「夫婦間の47.3%が、結婚のタイミングでお互いの「年収・資産」を知っていたと回答。令和夫婦の“お金の共有事情”を徹底調査」(2026年7月29日)
- 結婚時にお互いの「年収・資産」を知っていた夫婦は47.3%
- 「相手の年収・資産だけ知っている」割合は、女性(34.2%)が男性(23.0%)を上回る
- 「お互い知らなかった」人の理由は「プライバシーだと感じた」「必要性を感じなかった」など
- 結婚時に共有していなかった人のうち、結婚後に「共有しておけばよかった」と後悔した人は56.7%にのぼる
お金の話題を避けたまま新生活に突入したものの、数千万円単位の住宅ローンを組む時や、子育てなどの現実的な場面に直面したタイミングで「もっと早めに家計について話しておくべきだった」と焦る人が多いことがわかります。
お金を「別財布」のまま見えない状態にしておくことは、将来の家計管理において見過ごされがちなリスクとなるのです。
3. 年齢階級別の「収入推移」と「支出のピーク」の現実的なギャップ
夫婦でお互いの年収を知らないまま、「年齢が上がれば、自然とお給料も増えていくだろう」と楽観視するのは危険です。
年代別の「収入の伸び」と「支出のピーク」のカーブは必ずしも一致せず、そこには家計を圧迫する現実的なギャップが存在するためです。
総務省や国税庁の調査結果を紐解くと、働き盛り世代の暮らしにかかるお金のリアルなピークと、収入とのバランスが明確に浮かび上がります。
3.1 消費支出のピークは「50歳代」
2/6

出所:総務省統計局「家計調査報告(2025年)貯蓄負債編第8-5表、家計収支編第3-2表)」をもとに筆者作成
データによると、勤労世帯の1か月あたりの消費支出は40歳代で34.9万円、50歳代で36.8万円となり、人生の支出ピークは50歳代で迎えることがわかります。
「教育関係費」の重圧
この支出増加の大きな要因の一つが教育費です。
家計調査(二人以上の世帯)によると、教育にかかる1か月あたりの支出平均は、30歳代の8605円から、子どもが成長する40歳代で2万6635円へと急増します。
そして、高校や大学進学などを迎える50歳代では3万385円となり、ピークに達することがわかっています。
働き盛り世代を圧迫する「住宅ローン」
同時に、働き盛り世代を圧迫し続けるのが「住宅ローン」です。
データによると、住宅・土地のための負債現在高は、30歳代の世帯で1851万円と最も高額になり、40歳代でも1423万円にのぼります。
マイホーム購入に伴う数千万円規模の長期ローンが、家計を長期間にわたって重く圧迫し続けているのです。
3.2 「収入のカーブ」の現実

支出が50歳代に向けて右肩上がりになる一方で、収入の伸びには注意が必要です。
国税庁「令和6年分 民間給与実態統計調査」から年齢階層別の平均給与データを見ると、男女で明確な違いがあります。
- 男性の平均給与:30歳代前半の512万円から順調に伸び、55〜59歳で735万円のピークを迎えます。
- 女性の平均給与:25〜29歳の370万円を境に頭打ちとなり、その後は50歳代後半(356万円)に至るまで、350万円〜360万円台でほぼ横ばいの状態が続きます。
※女性の平均給与が横ばいになるのは、結婚・出産を機に扶養内で働くパートタイムなどを選ぶ人が平均を押し下げている背景があります。しかし、正社員としてキャリアを継続した場合は異なります。
3.3 見えないリスクへの備え
もし夫婦が共働きで、「お互い年齢とともに収入も増えるだろう」と無意識に期待している場合、実際には世帯収入の伸びが想定を大きく下回る可能性も低くないでしょう。
お互いの現在の年収や将来の昇給見込みを正確に把握しないまま「お金がかかる時期」に突入してしまうと、伸び悩む世帯収入と高止まりする支出のギャップに対応しきれず、家計が破綻するリスクが潜んでいます。
まずは夫婦で現状の数字を共有し、データに基づいた現実的な将来設計を行うことが不可欠です。
4. 筆者からのコメント

結婚生活が始まり、日々の生活費や将来の教育費、住宅ローンといった現実的な「お金の波」に直面して、初めてお互いの経済状況の不透明さに焦りを感じるご家庭も多いのではないでしょうか。
「トキハナ」の調査によると、自分は明かさずに「相手の年収・資産を知っている」と答えた人は全体の28.4%にとどまりました。
男女別では男性23.0%、女性34.2%と、女性の方が相手の経済状況を把握している傾向にあります。
同サイトの過去の調査で、女性のマリッジブルーの要因として「仕事やキャリアへの影響に対する懸念」が82.4%にのぼったことからも、女性のほうが結婚後の生活設計や安心感を得るために、相手の経済状況をよりシビアに意識している様子がうかがえます。
さらに知っておきたいデータがあります。総務省の「家計調査報告(貯蓄・負債編)」を紐解くと、50歳代未満の世帯では、貯蓄現在高よりも住宅ローンなどをはじめとする負債現在高が上回る「負債超過」の状態にあることが示されています。
つまり、手元の通帳に貯金があるように見えても、世帯全体で見れば実質的な純貯蓄額はマイナスという家庭が珍しくないのです。
「うちはどうだろう?」と少しでも不安に感じたら、それは家計を見直すチャンスかもしれません。
できるだけ早くお互いの経済状況をオープンにし、二人三脚で将来に備えることが、いざという時の身を守る盾になります。
お金の話は切り出しにくいものですが、みなさんのご家庭では、将来に向けたお金の話し合い、どうされていますか?
5. Z世代の結婚観の新基準は「3共(共働き・共有・共同)」
物価高や上がらない実質賃金といった厳しい経済環境の中で社会に出た若い世代は、結婚やお金に対して非常にシビアかつ合理的な価値観を持っています。
これから結婚を迎えるZ世代の価値観は、上の世代から大きく変化しているのです。
株式会社スマートバンクが実施した意識調査によると、これからの夫婦像として「共働き・共有・共同」の『3共』という考え方が浮かび上がってきました。
5.1 理想の財布は「共同財布」派が約66%
夫婦の財布の形、みんなの理想は?4/6

夫婦が全収入を持ち寄る(一体型)」(27.4%)と「一定の額を出し合う(拠出型)」(38.8%)を合わせ、66.2%が生活費をふたりで出し合う「共同財布」のスタイルを希望しています。完全な別財布を希望する人は少数派になりつつあります。
資産形成も「共同」で取り組みたい 結婚後にパートナーと協力して資産形成(新NISA等)に取り組みたいと思うかという質問に対し、男女ともに7割以上が「当てはまる」と回答しています。
かつてのように相手に単なる「高収入」を求めるのではなく、環境が変わっても揺るぎにくい安定した収入を重視し、お互いの経済状況をガラス張りにする。
そして、生活費の管理や新NISAなどの資産形成を「共同」で行っていく。この『3共』のスタイルが、不確実な時代を生き抜く新しいスタンダードになりつつあるようです。
結婚前からお金のすり合わせを行うことは、決して夢のない現実主義ではなく、安定したパートナーシップを築き、長く協力して歩むための前向きなステップと言えるでしょう。
6. 「今の年収」が直結する、将来もらえる「老齢厚生年金」のリアル
ここからは「少し遠い将来」の年金についても考えてみましょう。
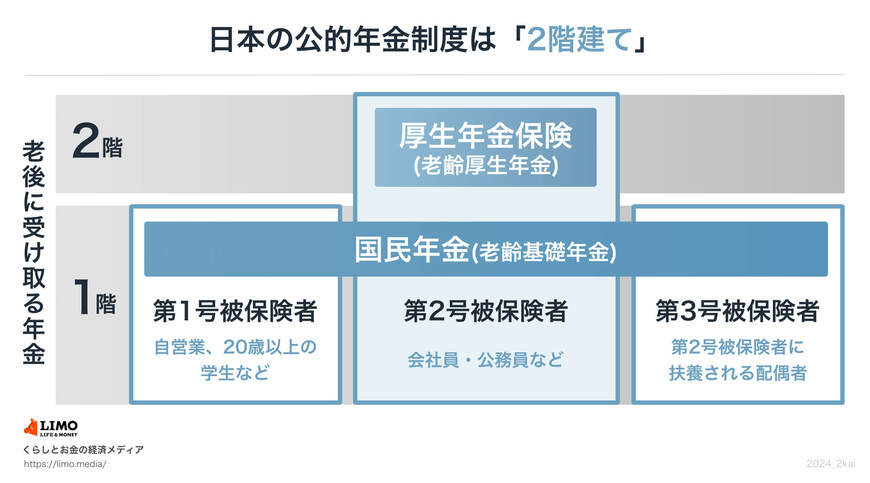
日本の公的年金制度は「2階建て構造」と呼ばれています。
1階部分は国内に住むすべての人が原則加入となる「国民年金(基礎年金)」、2階部分は会社員や公務員が加入する「厚生年金」です。
このうち2階部分の「厚生年金」は、現役時代の給与(標準報酬月額)と加入期間によって、将来もらえる受給額が決まる「報酬比例」の仕組みをとっています。
つまり、いま稼いでいる「現在の年収」が、そのまま将来の年金受給額に直結しているのです。
相手の年収を知らない、あるいは働き方による年金への影響を知らないままでいると、リタイアを迎えた時に「将来の年金額が思っていたより少ない」という事態に陥りかねません。
配偶者が「年収の壁」を意識して扶養内で働くパートなのか、あるいは扶養を外れて自身で厚生年金にしっかり加入するのかによって、世帯としての将来の年金受給額は大きく変動します。
実際に、厚生労働省が公表している「多様なライフコースに応じた年金額(概算)」から、女性の働き方別の年金受給額(令和8年度の月額目安)を見ると、その差は歴然です。
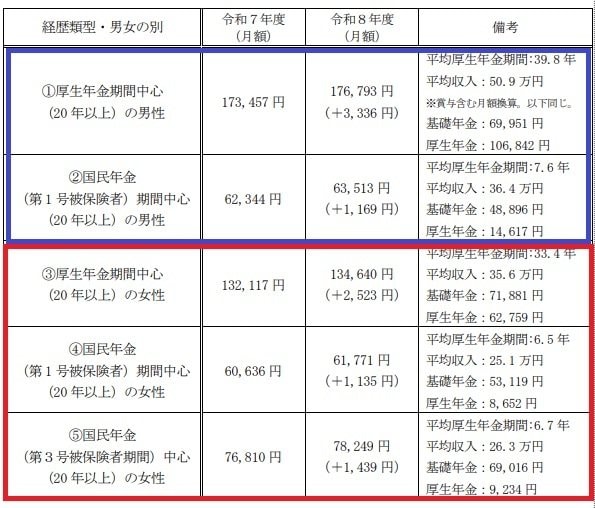
キャリアを重ねた女性(厚生年金中心)月額 13万4640円
- 平均収入35.6万円で33.4年間就業した場合
専業主婦の期間が長い女性(第3号被保険者中心)月額 7万8249円
- 平均収入26.3万円で約6.7年厚生年金に加入し、残りは扶養内などの場合
自営業やフリーランスの女性(国民年金中心)月額 6万1771円
- 平均収入25.1万円で約6.5年厚生年金に加入し、残りは国民年金の場合
このように、どのような働き方を選択するかによって、将来自身の口座に振り込まれる年金額には数万円単位の明確な差が生まれるのです。
だからこそ、今の年収と働き方を夫婦で共有し、どのライフコース(働き方の組み合わせ)を選ぶのかを話し合うことが重要です。
そして、将来もらえる年金額の目安を知った上で、必要であれば若いうちからiDeCoや新NISAを活用して共同で資産形成を行い、早めに老後資金の補強を始めることが豊かなセカンドライフへの鍵となります。
7. まとめ:夫婦の揺るぎない信頼関係は「お金の共有」から
お金の話は「プライバシーへの口出し」とネガティブに捉えられがちですが、共に生活を築き、長い人生を歩む夫婦にとって、経済状況の把握は避けて通れない大切な課題です。
株式会社トキハナの調査結果が示す通り、相手の年収・資産を知ったきっかけは以下のようになっています。
- 自分から聞いた(37.8%)
- 話し合いの場を設けて共有した(25.9%)
- 相手から自発的に教えてもらった(19.4%)
- 何となく把握していた(11.4%)
このように、日常の中で自然に相手のふところ事情を知るのを待つのではなく、自発的な行動が「共有」に結びついています。
現在の年収や貯金額を隠さず教え合い、教育費や住宅ローンといった将来の支出ピークにどう立ち向かうか、家計を守るために働き方をどう工夫するかを話し合うこと。
それこそが、家計の危機を未然に防ぎ、夫婦の揺るぎない信頼関係の土台となるかもしれません。
結婚生活や人生プランに直結する情報だからこそ、曖昧なままにするのではなく、ふたりでしっかりと向き合い、共有していくことが大切です。
まずは毎月の家計簿を共有するところから、勇気を出してお金の話し合いを始めてみてはいかがでしょうか。
参考資料
- 株式会社トキハナ「夫婦間の47.3%が、結婚のタイミングでお互いの「年収・資産」を知っていたと回答。令和夫婦の“お金の共有事情”を徹底調査」(2026年7月29日)
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年 二人以上の世帯(第8-5表)世帯主の年齢階級別貯蓄及び負債の1世帯当たり現在高」
- 総務省統計局「家計調査報告 家計収支編 2025年 二人以上の世帯 (第3-2表)世帯主の年齢階級別1世帯当たり1か月間の収入と支出」
- 国税庁「令和6年分 民間給与実態統計調査」
- 株式会社スマートバンク「【Z世代の結婚観とお金に関する意識調査2026】物価高で、結婚願望のあるZ世代の半数以上が結婚観に変化 男女ともに7割以上が「結婚前に家計ルールの話し合い」を希望」(2026年6月2日)
-
厚生労働省「令和8年度の年金額改定についてお知らせします」(2026年1月23日)