1. 4,000円台から7,000円台へ、そして5,000円台へ。振れ幅の大きかった昨秋以降
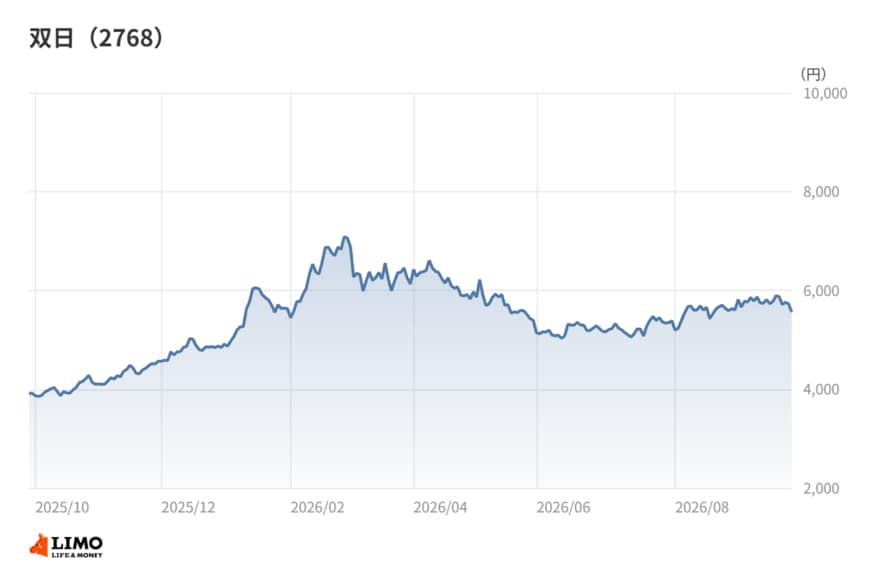
双日の株価は、2025年10月末の4,000円台から上昇が続いた。11月末に4,500円台、12月末に4,800円台と切り上がり、2026年1月末には5,600円台に乗せている。
2月末には7,000円台まで上がった。昨秋以降の月末終値では最も高い水準で、起点から見れば大幅な上昇だ。
そこから流れが変わる。3月末は6,100円台、4月末は5,800円台、5月末は5,300円台と月を追って水準を切り下げ、6月末には5,100円台まで下げた。
7月末は5,300円台、8月末は5,600円台と持ち直し、2026年9月時点の終値は5,726円だ。2月末の水準には届かないものの、昨秋の起点と比べれば4割近く高い。
下げが続いた時期は、2026年3月期の決算発表を挟む。減益決算が意識された可能性はあるが、年初までの上昇ピッチが速かったぶん、利益確定の売りが出やすい地合いでもあったのだろう。1つの理由に絞るのは難しい。
2. 増収でも減益。販管費の増加と資源の不振が利益を削った
2026年3月期の収益(IFRS)は2兆7,573億円と、前期比+9.9%の増収だった。会社によると、省エネ関連事業の新規連結や取引増加、防衛関連取引の増加などが寄与した。
売上総利益も3,674億円と、前期から206億円増えた。一方で販売費及び一般管理費は3,051億円と、前期の2,699億円から膨らんでいる。会社はこの増加を、連結子会社の新規取得によるものとしている。
その結果、税引前利益は1,156億円と▲14.5%、親会社の所有者に帰属する当期利益は1,036億円と▲6.3%の減益で着地した。
セグメント別の売上総利益では、エネルギー・ヘルスケアが402億円から659億円に伸びた。一方、金属・資源・リサイクルは359億円から170億円に落ち込んでいる。後者について会社は、豪州原料炭事業の市況下落や生産効率の低迷、減損の計上を理由に挙げる。
会社が示す「基礎的収益力」も、1,227億円から1,024億円に下がった。売上総利益から販管費を差し引き、金利収支や受取配当金、持分法による投資損益を加えた指標だ。
当期利益の減少幅と比べると、こちらの落ち方は大きい。一過性の損益を除いた稼ぐ力は、見た目の減益以上に弱含んでいたことになる。
2027年3月期については、当期利益1,300億円と+25.5%の増益を計画する。1Qは収益が8,342億円、当期利益が302億円で、通期計画に対する進捗率は2割強だ。
3. 利益は1,000億円超、営業キャッシュフローは167億円。この差をどう読むか
利益の数字だけを追うと、双日は毎期1,000億円前後の当期利益を出す会社に見える。2022年3月期以降の5期は、いずれも800億円台から1,100億円台で推移した。
ところが営業活動によるキャッシュ・フロー(営業CF)を並べると、印象は変わる。2023年3月期の1,716億円をピークに、2024年3月期は1,121億円、2025年3月期は▲166億円、2026年3月期は167億円だった。直近2期を合わせると、ほぼゼロになる。
営業CFが利益を下回る典型的な理由は、運転資本(売掛金や在庫など、事業を回すために寝かせるお金)の増加だ。2026年3月期末の営業債権は1兆924億円で、前期末から1,926億円増えた。
会社はその理由に、煙草取引や防衛関連取引、連結子会社の新規取得を挙げている。このうち新規取得による増加分は営業CFには表れない。ただ、煙草や防衛の取引拡大による増加は、営業CFを押し下げる方向に働いたと考えられる。
総合商社は、資源や出資先から安定して現金を生む業態というイメージが強い。取引が膨らむ局面で現金が先に出ていくのは商社ビジネスではよくあることで、それ自体を問題視する必要はない。
ただ、2期続けて営業CFが利益をここまで下回ると、そのイメージとは少し違う姿が見えてくる。利益の「現金化の遅れ」がどこで解消されるのかは、確認しておきたくなる。
株価との関係でいえば、春以降の調整は利益の伸び悩みと時期が重なる。市場が営業CFまで見て売ったのかは分からない。
それでも次の2027年3月期上期決算では、計画どおりの増益に加え、営業CFが利益に追いついてくるかが論点になりそうだ。
資本効率も確認しておく。2026年3月期のROE(自己資本利益率)は10.1%で、卸売業の中央値8.1%を上回る。ただし卸売業には専門商社から総合商社まで幅広い企業が含まれ、中央値の代表性には限りがある。
資本効率は業種の中で見劣りしない位置にある。その利益の質を裏づけるのが、キャッシュの動きということになる。
4. 筆者コメント
「利益は出ているのに現金が増えない」状態は、何を意味するのだろうか。
私はこれを、成長の途中にいる会社のしるしとも、利益の質が落ちているサインとも読める、両義的な状態だと考えている。
取引が拡大している局面なら、売掛金が先に膨らむのは自然だ。問題になるのは、その回収が遅れたまま次の取引が積み上がるときである。
株価は昨秋からの上昇と春以降の調整を経て、ちょうどその中間あたりにいる。利益の伸びだけでなく、それが現金に変わる速さまで確かめる見方が広がれば、株価の受け止め方も変わってくるかもしれない。
決算を読むときは、損益計算書の最初と最後の行だけでなく、キャッシュ・フロー計算書の1行目にも目を向けることをおすすめしたい。
5. 総資産は1年で5,607億円増。膨らんだバランスシートの中身
2026年3月期末の資産合計は3兆6,480億円で、前期末から5,607億円増えた。2022年3月期末の2兆6,616億円と比べると、4年で1兆円近く大きくなっている。
増えた中身を会社の説明で追うと、営業債権のほか、棚卸資産が2,759億円から3,405億円へ、持分法投資及びその他の投資が7,768億円から8,974億円へ増えた。のれんも1,513億円から1,797億円に積み上がっている。
投資の中身も具体的だ。投資CFは866億円の支出で、豪州インフラ開発企業や豪州公共交通事業への出資などが含まれる。
エネルギー・ヘルスケアのセグメント資産は、豪州インフラ開発企業、豪州電力小売企業、欧州電力小売企業の新規取得などで、6,061億円から7,586億円に増えた。
資金の出どころは借入だ。社債及び借入金は1兆864億円から1兆2,956億円に増え、財務CFは1,102億円の収入となった。ネット有利子負債は1兆395億円、ネット有利子負債倍率は0.95倍である。自己資本比率は29.9%だった。
5期の累計で見ると、営業CFの合計は3,489億円、当期利益の合計は5,085億円になる。利益の7割弱しか、営業CFとして現金になっていない計算だ。
営業CFで賄えない投資と株主還元を、借入で埋めている構図と読み取れる。M&Aで事業の土台を広げる局面では珍しくない資金繰りだ。ただ、有利子負債を使う以上、買った事業が利払いを上回る現金を生むかどうかが問われる。
6. 増益計画を支える事業と、重しになった資源
2027年3月期の増益計画を支えるのは、どの事業か。2026年3月期のセグメント別当期利益を見ると、エネルギー・ヘルスケアが226億円から319億円、航空・社会インフラが122億円から155億円、リテール・コンシューマーサービスが114億円から142億円に伸びた。
反対に、金属・資源・リサイクルは292億円から48億円に急減し、自動車は16億円の黒字から▲53億円の赤字に転落した。自動車について会社は、中南米の自動車販売事業が好調だった一方、豪州中古車事業の減損の計上などで減益になったとしている。
資源の落ち込みには、豪州石炭事業の減損などの一過性損失が含まれる。会社の整理では、資源の一過性損益は▲126億円、非資源はガス小売事業の売却益などで238億円だった。
つまり2026年3月期は、非資源の拡大と資源の不振、そして非資源側の売却益が同時に走った期だった。
増益計画の達成には、買収した非資源事業が売却益に頼らずに利益を積めるかが鍵になると考えられる。そしてそれは、営業CFの回復とも表裏一体の論点だ。
7. 筆者コメント
双日はいま、資源で稼ぐ商社から、非資源の事業を買って育てる商社へと重心を移す途中にあるように見える。
その移行期には、バランスシートが先に膨らみ、利益と現金は後から追いつく。数期にわたって営業CFが利益を下回るのは、この順番の表れとも解釈できる。
問題は、「後から追いつく」が本当に起きるかどうかだ。買収で抱えた事業の売掛金や在庫は、取引が落ち着けば現金を生む側に回るはずだ。回らなければ、借入の重さだけが残る。
私が注目したいのは、利益計画の達成率よりも、営業CFと当期利益の差が縮むかどうかだ。重心移動の成否は、利益の数字より先に、キャッシュの動きに表れるのではないだろうか。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希